Informace pro účetní a podnikatele

728 x 90


  • Vystavování daňových dokladů

    Vystavování daňových dokladů

    • 25. 04. 2013

    Vystavování daňových dokladů při dodání zboží, převodu nemovitosti nebo poskytnutí služby se řídí pravidly toho členského státu, ve kterém je místo plnění, existují ale i výjimky. Jaká pravidla platí pro vystavování daňových dokladů v České republice?
  • Pořízení auta do podnikání

    Pořízení auta do podnikání

    • 24. 04. 2013

    Automobil pro podnikatelské účely si pořídíte nejčastěji na fakturu, operativní leasing nebo na úvěr. Dříve byl oblíbený také finanční leasing, dnes už se ale u aut objevuje jen zřídka. Jak pořízení auta v jednotlivých případech správně zaúčtovat?
  • Ven a zase dovnitř

    Ven a zase dovnitř

    • 23. 04. 2013

    Práce daňového poradce může být někdy také pěkně dobrodružná, jak dokazuje následující příběh. Jaké to je strávit nechtěně noc ve své vlastní kanceláři a hrát si při tom na horolezce?

  • Změny daňového řádu k 1. 1. 2013

    • 22. 04. 2013

    Daňový řád se dočkal novelizace, a to zákonem č. 458/2011 Sb. I když je účinný až od 1. 1. 2015, některé změny začaly platit už od roku 2013. Co nového je tedy od letošního roku v daňovém řádu?

  • Rozdíl mezi hlavní a vedlejší samostatnou výdělečnou činností – II. část

    • 19. 04. 2013

    Zatímco v první části jsme se zaměřili zejména na hlavní rozdíly mezi vedlejší a hlavní činností a sociální a zdravotní pojištění, nyní se podíváme na to, jak je to s účastí na nemocenském pojištění a s daňovým přiznáním u vedlejší činnosti.
  • Daňové doklady po novele zákona o DPH

    Daňové doklady po novele zákona o DPH

    • 18. 04. 2013

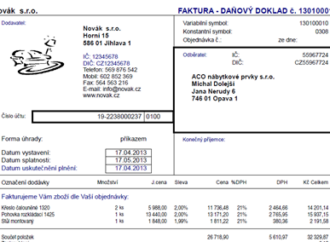
    Daňový doklad může mít buď listinnou, nebo elektronickou podobu. Pokud osoba, pro kterou se uskutečňuje plnění, s použitím daňového dokladu v elektronické podobě nesouhlasí, nelze daňový doklad v této podobě používat.

Rychlé zprávy

  • Konec pracovního poměru uprostřed měsíce a zdravotní pojištění

    |

    Pokud zaměstnanci skončí pracovní poměr například v polovině měsíce, nemusí se obávat doplácení zdravotního pojištění za zbývající dny. Za dobu trvání pracovního poměru odvádí pojistné zaměstnavatel a za neodpracovanou část měsíce žádný další doplatek nevzniká. Důležité je ale vyřešit, kdo bude zdravotní pojištění hradit v následujícím měsíci. Pokud člověk nastoupí do nového zaměstnání, pojistné za něj odvádí nový zaměstnavatel. Při evidenci na úřadu práce se stává státním pojištěncem a pojistné za něj hradí stát. Pokud nenastoupí do nového zaměstnání, nezaeviduje se na úřadu práce, není státním pojištěncem ani OSVČ, stává se osobou bez zdanitelných příjmů (OBZP) a musí si zdravotní pojištění platit sám. Každou změnu rozhodnou pro platbu zdravotního pojištění je nutné oznámit zdravotní pojišťovně do osmi dnů.

Daňový kalendář

20. 11. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za říjen 2026
20. 11. 2026
Splatnost paušální zálohy
24. 11. 2026
Splatnost daně za září 2026 (pouze spotřební daň z lihu)
25. 11. 2026
Daňové přiznání a splatnost daně za říjen 2026
25. 11. 2026
Souhrnné hlášení za říjen 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty