Informace pro účetní a podnikatele

728 x 90


  • Nezdanitelné části základu daně v přiznání za rok 2014

    Nezdanitelné části základu daně v přiznání za rok 2014

    • 14. 01. 2015

    Nezdanitelné části mohou významně snížit základ daně z příjmů fyzických osob. Odečíst úroky z úvěru, hodnotu daru či příspěvky na pojištění mohou všechny osoby, které splní zákonné podmínky – zaměstnanci, podnikatelé i osoby mající jiné příjmy.

  • Povinná elektronická komunikace se rozšířila

    • 13. 01. 2015

    Nově má od roku 2015 povinnost učinit podání pouze elektronicky daňový subjekt nebo jeho zástupce, který má zpřístupněnu datovou schránku, nebo má zákonem uloženou povinnost mít účetní závěrku ověřenou auditorem.
  • Evidence a hlášení pracovních úrazů od roku 2015

    Evidence a hlášení pracovních úrazů od roku 2015

    • 12. 01. 2015

    Jaké nové povinnosti mají zaměstnavatelé při evidenci a nahlášení pracovního úrazu od 1. 1. 2015? Novela nařízení vlády zavedla od letošního roku také nové tiskopisy. O všech novinkách a změnách se dozvíte v následujícím článku.
  • Průvodce vyplněním přiznání k dani silniční

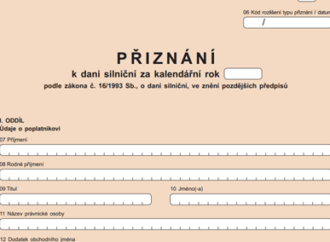
    Průvodce vyplněním přiznání k dani silniční

    • 09. 01. 2015

    Se začátkem roku je spojena povinnost vyplnit formulář k silniční dani. Kdo jej musí vyplňovat, kdy se má daň platit a hlavně, jak správně vyplnit přiznání k dani silniční? Na konkrétním příkladu si ukážeme, jak přiznání krok po kroku zvládnout.
  • Prominutí penále a úroků od 1. ledna 2015

    Prominutí penále a úroků od 1. ledna 2015

    • 08. 01. 2015

    Finanční správa bude moci v individuálních případech prominout daňovým subjektům penále, úroky z prodlení a úroky z posečkané částky daně. Umožňuje to nová právní úprava daňového řádu, která je účinná od 1. 1. 2015.
  • Zálohy na sociální a zdravotní pojištění od roku 2015

    Zálohy na sociální a zdravotní pojištění od roku 2015

    • 07. 01. 2015

    Základní princip pro výpočet a placení sociálního a zdravotního pojištění se s příchodem nového roku nemění. Zvyšují se však minimální zálohy. Minimální záloha na sociální pojištění pro rok 2015 je 1 943 Kč, na zdravotní pojištění 1 797 Kč.

Rychlé zprávy

  • Konec pracovního poměru uprostřed měsíce a zdravotní pojištění

    |

    Pokud zaměstnanci skončí pracovní poměr například v polovině měsíce, nemusí se obávat doplácení zdravotního pojištění za zbývající dny. Za dobu trvání pracovního poměru odvádí pojistné zaměstnavatel a za neodpracovanou část měsíce žádný další doplatek nevzniká. Důležité je ale vyřešit, kdo bude zdravotní pojištění hradit v následujícím měsíci. Pokud člověk nastoupí do nového zaměstnání, pojistné za něj odvádí nový zaměstnavatel. Při evidenci na úřadu práce se stává státním pojištěncem a pojistné za něj hradí stát. Pokud nenastoupí do nového zaměstnání, nezaeviduje se na úřadu práce, není státním pojištěncem ani OSVČ, stává se osobou bez zdanitelných příjmů (OBZP) a musí si zdravotní pojištění platit sám. Každou změnu rozhodnou pro platbu zdravotního pojištění je nutné oznámit zdravotní pojišťovně do osmi dnů.

Daňový kalendář

20. 11. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za říjen 2026
20. 11. 2026
Splatnost paušální zálohy
24. 11. 2026
Splatnost daně za září 2026 (pouze spotřební daň z lihu)
25. 11. 2026
Daňové přiznání a splatnost daně za říjen 2026
25. 11. 2026
Souhrnné hlášení za říjen 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty