

Informace pro účetní a podnikatele

728 x 90


  • Nový občanský zákoník – přechodná ustanovení

    • 12. 07. 2013

    Odkdy budeme nový občanský zákoník aplikovat? K zodpovězení této otázky slouží tzv. přechodná ustanovení zákona. V tomto díle seriálu k novému občanskému zákoníku se budeme zabývat těmi nejdůležitějšími přechodnými ustanoveními.
  • Odpovědi na dotazy z online poradny – 1. díl

    Odpovědi na dotazy z online poradny – 1. díl

    • 11. 07. 2013

    Naše nově otevřená online poradna se začíná plnit vašimi dotazy a my vám přinášíme první porci odpovědí. Daňoví a účetní specialisté odpovídají na vaše otázky, které se týkají účtování, daní i pracovněprávní oblasti.
  • Konec nezdaňování záloh

    Konec nezdaňování záloh

    • 10. 07. 2013

    Od 1. 1. 2013 musí všichni plátci, včetně těch, kteří nevedou účetnictví, přiznávat DPH na výstupu již ke dni přijetí úplaty (zálohy) před uskutečněním zdanitelného plnění. Výjimku má pouze cestovní služba a tuzemský reverse charge.

  • Vymáhání pohledávky za členem SVJ

    • 09. 07. 2013

    Řada společenství vlastníků jednotek (SVJ) dluhy svých členů dlouhodobě neřeší, což může dostat do finančních potíží nejen dané společenství, ale také jeho jednotlivé řádně platící členy. Jak na vymáhání pohledávek za svými členy?
  • S pitným režimem pomůže zaměstnavatel. Nejen v horku

    S pitným režimem pomůže zaměstnavatel. Nejen v horku

    • 08. 07. 2013

    Zaměstnavatel má povinnost poskytovat zaměstnancům bezplatně na pracovištích nápoje. A to nejen kvůli pitnému režimu, ale také kvůli bezpečnosti. Jaká je daňová uznatelnost nápojů? Jsou tyto nápoje předmětem daně z příjmů u zaměstnanců?
  • Za krásami starého papírnického řemesla

    Za krásami starého papírnického řemesla

    • 04. 07. 2013

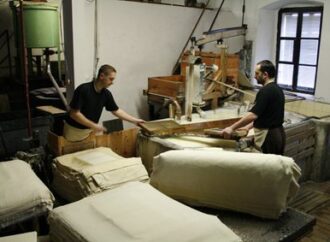
    Velkolosinská papírenská manufaktura, jediná svého druhu u nás, je dnes se svou několikasetletou tradicí nepřetržité ruční výroby skutečnou „pamětnicí“ a současně i ojedinělým zdrojem řady zajímavých informací o vývoji výrobní techniky.

Rychlé zprávy

  • Konec pracovního poměru uprostřed měsíce a zdravotní pojištění

    |

    Pokud zaměstnanci skončí pracovní poměr například v polovině měsíce, nemusí se obávat doplácení zdravotního pojištění za zbývající dny. Za dobu trvání pracovního poměru odvádí pojistné zaměstnavatel a za neodpracovanou část měsíce žádný další doplatek nevzniká. Důležité je ale vyřešit, kdo bude zdravotní pojištění hradit v následujícím měsíci. Pokud člověk nastoupí do nového zaměstnání, pojistné za něj odvádí nový zaměstnavatel. Při evidenci na úřadu práce se stává státním pojištěncem a pojistné za něj hradí stát. Pokud nenastoupí do nového zaměstnání, nezaeviduje se na úřadu práce, není státním pojištěncem ani OSVČ, stává se osobou bez zdanitelných příjmů (OBZP) a musí si zdravotní pojištění platit sám. Každou změnu rozhodnou pro platbu zdravotního pojištění je nutné oznámit zdravotní pojišťovně do osmi dnů.

Daňový kalendář

20. 11. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za říjen 2026
20. 11. 2026
Splatnost paušální zálohy
24. 11. 2026
Splatnost daně za září 2026 (pouze spotřební daň z lihu)
25. 11. 2026
Daňové přiznání a splatnost daně za říjen 2026
25. 11. 2026
Souhrnné hlášení za říjen 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty

