

Načítám hodnoty

Načítám hodnoty

Nově lze sníženou sazbu DPH při stavebních nebo montážních pracích uplatnit pouze tehdy, pokud je stavba (např. rodinný nebo bytový dům) zapsána v registru územní identifikace jako stavba pro bydlení.
Pokud stavba v registru zatím není, musí být důvodný předpoklad, že jako rodinný či bytový dům zapsána bude. Dříve postačovalo, že stavba splňovala definici dle stavebního zákona. Změna tak přináší zpřesnění podmínek pro využití snížené sazby DPH.
V tomto článku navážeme na 1. díl stejnojmenného článku, kde jsme si mimo jiné ukázali, za jakých podmínek je studium důvodem pro posuzování samostatné činnosti fyzické osoby jako výkonu činnost vedlejší pro účely SP a ZP OSVČ. Dnes si na praktickém příkladu představíme konkrétní řešení situace studenta, který podniká.
Pojem společnost se často používá pro označení obchodní korporace, např. společnosti s ručením omezeným. Právní definice a daňový režim společnosti proto mohou být překvapivé. V tomto článku si rozebereme, jak společnost definuje občanský zákoník a jaký daňový režim se používá u osob sdružených pod společností.
Zrušením § 30b zákona o daních z příjmů končí povinné časové odpisování fotovoltaických elektráren. Nově bude možné uplatnit běžné daňové odpisy – rovnoměrné či zrychlené, s možností přerušení. Technologická část elektrárny se zařadí většinou do 2. nebo 3. odpisové skupiny, stavební do 4. nebo podle charakteru stavby. Pro fotovoltaiky odpisované od 1. 7. 2024 do 31. 7. 2025 lze zvolit mezi starým a novým režimem. Daňová správa chystá metodické upřesnění.
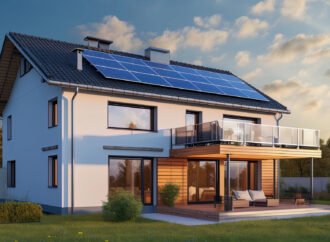
S účinností od 1. srpna 2025 dochází ke zrušení speciálního daňového režimu odpisování fotovoltaických elektráren (FVE) podle zákona o daních z příjmů (zákon č. 586/1992 Sb. – dále jen ZDP). O tom, jaké nové příležitosti i povinnosti tím vznikají, se dočtete v tomto článku.
Zkušební doba se prodlouží až na 4 měsíce od vzniku pracovního poměru, u vedoucích zaměstnanců až na 8 měsíců. Nově se délka zkušební doby automaticky prodlouží o každý pracovní den, kdy zaměstnanec neodpracuje celou směnu kvůli dovolené, překážkám v práci nebo neomluvené absenci. Zůstává povinnost sjednat zkušební dobu písemně, nejpozději ke dni vzniku pracovního poměru. U pracovních smluv uzavřených před účinností novely platí původní pravidla.



 Sledujte nás