Informace pro účetní a podnikatele

728 x 90


  • Vnitropodnikové směrnice – 7. část

    Vnitropodnikové směrnice – 7. část

    • 09. 10. 2015

    V další části seriálu o vnitropodnikových směrnicích účetních jednotek se budeme věnovat oblasti časového rozlišování nákladů a výnosů, výdajů a příjmů a otázce tvorby dohadných položek.

  • Odpovědi na dotazy z online poradny – 36. díl

    Odpovědi na dotazy z online poradny – 36. díl

    • 08. 10. 2015

    Když nejste plátci DPH, musíte uvádět na účtenkách své DIČ? Jak ošetřit ve směrnici použití služebního telefonu i pro soukromé účely? Kdy může přijít kontrola na nemocenské? Na dotazy z oblasti daní a účetnictví vám odpovídají naši odborníci.
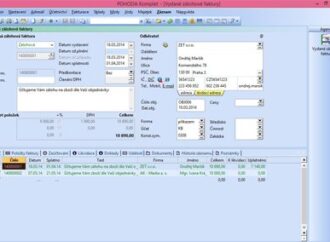
  • Účtování zálohových faktur v programu POHODA

    Účtování zálohových faktur v programu POHODA

    • 07. 10. 2015

    S platbami předem a se zálohovými fakturami (neboli proforma fakturami) běžně v účetní praxi pracujeme. Jak na správné účtování zálohových faktur v programu POHODA, si ukážeme v následujícím článku.
  • Zdravotní pojištění a studenti nad 26 let

    Zdravotní pojištění a studenti nad 26 let

    • 06. 10. 2015

    Studujete a blíží se vám 26. narozeniny? Pokud budete poté i nadále studovat a nebudete zároveň zaměstnaní ani nebudete podnikat, musíte si začít platit pojistné jako tzv. osoba bez zdanitelných příjmů, v roce 2015 ve výši 1 242 Kč měsíčně.
  • Novinky u slevy za umístění dítěte a dětské skupiny

    Novinky u slevy za umístění dítěte a dětské skupiny

    • 05. 10. 2015

    V souvislosti se změnou zákona o poskytování služby péče o dítě v dětské skupině došlo i ke změně zákona o daních z příjmů u slevy za umístění dítěte v předškolním zařízení. Kdy půjde školkovné uplatnit? Jak se změnila pravidla pro dětskou skupinu?

  • Interpretace NÚR – pomoc účetní praxi (2. část)

    • 02. 10. 2015

    Dosud Národní účetní rada schválila celkem 31 interpretací. My si ve druhém díle představíme druhou polovinu interpretací a zaměříme se na ty nejzajímavější pro účetní praxi, jako je ocenění po předchůdci či odpis cizoměnové pohledávky a závazku.

Rychlé zprávy

  • Minimální zálohy OSVČ v roce 2027 opět vzrostou

    |

    Minimální zálohy na sociální a zdravotní pojištění pro OSVČ se v roce 2027 podle aktuálního návrhu opět zvýší. U hlavní činnosti by měla minimální záloha na sociální pojištění činit 5 281 Kč měsíčně, zatímco zdravotní pojištění vzroste na 3 488 Kč. Celkem tak OSVČ odvádějící minimální zálohy zaplatí 8 769 Kč měsíčně, tedy o 458 Kč více než v současnosti. Zvýšení se dotkne také OSVČ s vedlejší činností. Minimální sociální záloha by měla vzrůst na 1 660 Kč měsíčně. Výše záloh se odvíjí od průměrné mzdy stanovené pro daný rok, která se pro rok 2027 podle zpřesněného návrhu promítne do nových minimálních vyměřovacích základů. Uvedené částky vycházejí z aktuálního návrhu a mohou se ještě změnit.

Daňový kalendář

30. 9. 2026
Žádost o vrácení DPH z EU dle § 82 zákona o DPH
30. 9. 2026
Daňové přiznání a splatnost daně k OSS – dovozní režim
30. 9. 2026
Odvod daně vybírané srážkou podle zvláštní sazby daně za srpen 2026
12. 10. 2026
Splatnost daně za srpen 2026 (mimo spotřební daň z lihu)
20. 10. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty