

Informace pro účetní a podnikatele

728 x 90


  • Vydávání různých druhů akcií

    • 03. 04. 2015

    Zákon o obchodních korporacích nově připustil vydávání různých druhů akcií. Tato právní úprava přináší do praxe akciových společností významnou flexibilitu v nastavení akcionářských vztahů a rozlišení postavení jednotlivých akcionářů.
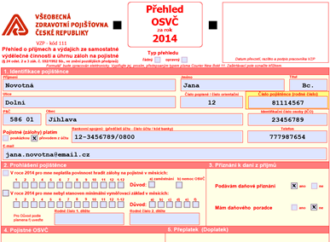
  • Přehled o příjmech a výdajích za rok 2014 pro ZP

    Přehled o příjmech a výdajích za rok 2014 pro ZP

    • 02. 04. 2015

    Nejvíc spěchat s Přehledem o příjmech a výdajích za rok 2014 pro zdravotní pojišťovnu musejí malí podnikatelé, kteří nepodávají daňové přiznání. Ti, kdo mají daňového poradce, naopak mají čas až do srpna.
  • Pokyn GFŘ D-22 a nejčastější problémové oblasti

    Pokyn GFŘ D-22 a nejčastější problémové oblasti

    • 01. 04. 2015

    Začátkem letošního roku zveřejnilo Generální finanční ředitelství pokyn D-22. Podívejme se na několik příkladů nejčastějších sporných oblastí zákona o daních z příjmů, jež řeší právě tento pokyn, se kterými se může setkat téměř každý poplatník.
  • Režim reverse charge se od 1. dubna 2015 rozšíří

    Režim reverse charge se od 1. dubna 2015 rozšíří

    • 31. 03. 2015

    Od 1. 4. 2015 dochází k rozšíření režimu přenesení daňové povinnosti, pokud celková částka základu daně veškerého dodávaného vybraného zboží překročí 100.000 Kč. Nově se to týká například dodání mobilních telefonů, notebooků či tabletů.
  • Odpisy majetku v praxi

    Odpisy majetku v praxi

    • 30. 03. 2015

    Ať už jste fyzická či právnická osoba, máte-li v majetku firmy dlouhodobý hmotný majetek, bude vás jistě zajímat, jak jej odpisovat. V tomto článku si objasníme metody odpisování a ukážeme si, jak si počínat v případě vedení daňové evidence i účetnictví.
  • Překážky v práci na straně zaměstnavatele

    Překážky v práci na straně zaměstnavatele

    • 27. 03. 2015

    Zaměstnavatel se může potýkat se situacemi, které ovlivňují chod firmy a mají dopad i na jeho zaměstnance. Může se jednat o tzv. překážky na straně zaměstnavatele. Co se považuje za tyto překážky a na co mají v takových případech zaměstnanci nárok?

Rychlé zprávy

  • Minimální zálohy OSVČ v roce 2027 opět vzrostou

    |

    Minimální zálohy na sociální a zdravotní pojištění pro OSVČ se v roce 2027 podle aktuálního návrhu opět zvýší. U hlavní činnosti by měla minimální záloha na sociální pojištění činit 5 281 Kč měsíčně, zatímco zdravotní pojištění vzroste na 3 488 Kč. Celkem tak OSVČ odvádějící minimální zálohy zaplatí 8 769 Kč měsíčně, tedy o 458 Kč více než v současnosti. Zvýšení se dotkne také OSVČ s vedlejší činností. Minimální sociální záloha by měla vzrůst na 1 660 Kč měsíčně. Výše záloh se odvíjí od průměrné mzdy stanovené pro daný rok, která se pro rok 2027 podle zpřesněného návrhu promítne do nových minimálních vyměřovacích základů. Uvedené částky vycházejí z aktuálního návrhu a mohou se ještě změnit.

Daňový kalendář

30. 9. 2026
Žádost o vrácení DPH z EU dle § 82 zákona o DPH
30. 9. 2026
Daňové přiznání a splatnost daně k OSS – dovozní režim
30. 9. 2026
Odvod daně vybírané srážkou podle zvláštní sazby daně za srpen 2026
12. 10. 2026
Splatnost daně za srpen 2026 (mimo spotřební daň z lihu)
20. 10. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty

