Informace pro účetní a podnikatele

728 x 90


  • Výpovědní doba

    Výpovědní doba

    • 11. 07. 2018

    Výpověď musí vyjadřovat svobodnou vůli rozvázat pracovní poměr, musí být písemná a doručena druhému účastníku pracovněprávního vztahu. Po splnění těchto podmínek však pracovní poměr nekončí – právní účinky nastávají až uplynutím výpovědní doby.
  • Co žene Čechy do změny zaměstnání?

    Co žene Čechy do změny zaměstnání?

    • 10. 07. 2018

    Nízká nezaměstnanost nahrává vyšší fluktuaci. Co jsou však hlavní důvody, kvůli kterým Češi opouští své zaměstnavatele a hledají nové? A co je naopak přiměje zůstat věrnými? Dozvíte se v následujícím článku.
  • Institut ručení u DPH

    Institut ručení u DPH

    • 09. 07. 2018

    Kvůli institutu ručení se může stát, že daň z přidané hodnoty zaplatí místo dodavatele odběratel. Kdy se tedy podnikatel může stát ručitelem u DPH a co to pro něj znamená? Jak lze snížit rizika vyplývající z ručení a co na to aktuálně česká judikatura?
  • Sídlo plátce z pohledu zákona o DPH

    Sídlo plátce z pohledu zákona o DPH

    • 04. 07. 2018

    Pod pojmem sídlo je obecně vnímáno sídlo právnické osoby. U fyzických osob hovoříme o bydlišti. V případě, že se právnická osoba zapisuje do veřejného rejstříku, pak je jejím sídlem místo zapsané v tomto rejstříku.
  • Legislativní změny na chráněném trhu práce

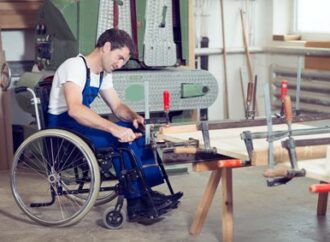
    Legislativní změny na chráněném trhu práce

    • 03. 07. 2018

    Zaměstnáváte osoby se zdravotním postižením a chtěli byste pobírat příspěvky na jejich podporu? Víte, jaké pro to musíte splnit podmínky? Co se změnilo po 30. červnu 2018? Přečtete si v tomto článku.
  • Účetní případy mateřské a dceřiné společnosti – 2. díl

    Účetní případy mateřské a dceřiné společnosti – 2. díl

    • 02. 07. 2018

    Mikro účetní jednotka změní kategorii účetní jednotky, jak v tomto případě ocení své účasti? A naopak, jiná kategorie účetní jednotky se změní na mikro účetní jednotku, na jakém účtu se vykáže přecenění majetku?

Rychlé zprávy

  • Minimální zálohy OSVČ v roce 2027 opět vzrostou

    |

    Minimální zálohy na sociální a zdravotní pojištění pro OSVČ se v roce 2027 podle aktuálního návrhu opět zvýší. U hlavní činnosti by měla minimální záloha na sociální pojištění činit 5 281 Kč měsíčně, zatímco zdravotní pojištění vzroste na 3 488 Kč. Celkem tak OSVČ odvádějící minimální zálohy zaplatí 8 769 Kč měsíčně, tedy o 458 Kč více než v současnosti. Zvýšení se dotkne také OSVČ s vedlejší činností. Minimální sociální záloha by měla vzrůst na 1 660 Kč měsíčně. Výše záloh se odvíjí od průměrné mzdy stanovené pro daný rok, která se pro rok 2027 podle zpřesněného návrhu promítne do nových minimálních vyměřovacích základů. Uvedené částky vycházejí z aktuálního návrhu a mohou se ještě změnit.

Daňový kalendář

30. 9. 2026
Žádost o vrácení DPH z EU dle § 82 zákona o DPH
30. 9. 2026
Daňové přiznání a splatnost daně k OSS – dovozní režim
30. 9. 2026
Odvod daně vybírané srážkou podle zvláštní sazby daně za srpen 2026
12. 10. 2026
Splatnost daně za srpen 2026 (mimo spotřební daň z lihu)
20. 10. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty