Informace pro účetní a podnikatele

728 x 90


  • Přehled změn v daních od roku 2023

    Přehled změn v daních od roku 2023

    • 06. 01. 2023

    Od 1. 1. 2023 došlo k celé řadě změn v daňové oblasti. V následujícím článku vám přinášíme stručný přehled těch nejvýznamnějších novinek v DPH, dani z příjmů i dalších daních, platných od roku 2023.
  • Cestovní náhrady v roce 2023

    Cestovní náhrady v roce 2023

    • 04. 01. 2023

    V loňském roce byla vyhláška o cestovních náhradách několikrát novelizována. Pro rok 2023 se mohou zaměstnanci vyslaní na služební cestu těšit na vyšší stravné. Oproti poslední úpravě ale došlo ke snížení průměrných cen pohonných hmot.
  • 5 důvodů, proč byste měli používat ISDOC v Pohodě

    5 důvodů, proč byste měli používat ISDOC v Pohodě

    • 03. 01. 2023

    Program POHODA patří mezi první systémy, které se začaly elektronickou fakturací zabývat. Díky ISDOC můžete posílat z Pohody elektronické faktury napříč různými ekonomickými programy a také je samozřejmě přijímat.
  • PF 2023

    PF 2023

    • 23. 12. 2022

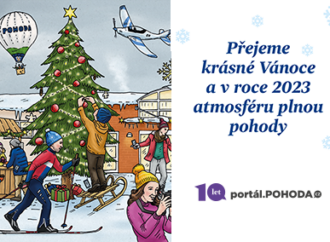
    Přejeme vám krásné Vánoce a v roce 2023 atmosféru plnou pohody. Redakce Portálu POHODA
  • Vánoce z pohledu účetního a daňového poradce

    Vánoce z pohledu účetního a daňového poradce

    • 21. 12. 2022

    Blíží se konec roku a s tím je spojená i doba firemních večírků, vánoční výzdoby a nakupování dárků pro klienty. Které položky lze považovat za daňově uznatelné? A kde jde naopak vždy výhradně o nedaňové náklady?
  • Zápůjčka zaměstnanci a její daňové dopady

    Zápůjčka zaměstnanci a její daňové dopady

    • 19. 12. 2022

    Mezi netypické benefity patří zápůjčka zaměstnanci, kdy zaměstnavatel poskytne zápůjčku bez úroku nebo s úrokem nižším než v případě sjednání zápůjčky u finančních institucí. Jaké jsou daňové dopady na straně zaměstnance a zaměstnavatele?

Rychlé zprávy

  • Upozornění pro zaměstnavatele: Povinnosti při vykazování příjmů bývalých zaměstnanců

    |

    Finanční správa upozorňuje zaměstnavatele na povinnosti spojené s jednotným měsíčním hlášením zaměstnavatele (JMHZ). Pokud zaměstnanci během roku skončí pracovní poměr a zaměstnavatel ho následně odhlásí z evidence, povinnost vykazovat některé údaje za něj tím nemusí zaniknout. V lednovém hlášení za následující rok je nutné uvést také příjmy, které byly bývalému zaměstnanci skutečně vyplaceny do 31. ledna, a to i v případě, že jeho pracovní poměr již skončil. V individuální části hlášení se uvede příslušný úhrn příjmů a v poli „Typ odloženého příjmu“ se použije hodnota 4. Zaměstnavatelé musí v JMHZ zohlednit také případ, kdy bývalý zaměstnanec požádá o roční zúčtování daně. Podle situace se tato skutečnost vykazuje v hlášení za leden nebo únor. Výsledek ročního zúčtování se následně uvádí v příslušném měsíčním hlášení podle stanovených pravidel. Zaměstnavatelé by proto měli při přípravě JMHZ na začátku roku pamatovat i na zaměstnance, jejichž pracovní poměr již skončil, ale za které je stále potřeba vykázat údaje pro daňové účely.

Daňový kalendář

20. 10. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za září 2026
20. 10. 2026
Splatnost paušální zálohy
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí 2026
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí a za září 2026
26. 10. 2026
Souhrnné hlášení za 3. čtvrtletí a za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty