Informace pro účetní a podnikatele

728 x 90


  • Odměny vedení či zaměstnancům – jak o nich účtovat

    Odměny vedení či zaměstnancům – jak o nich účtovat

    • 22. 06. 2026

    Problematika zachycení nevyplacených odměn zaměstnancům či managementu patří mezi časté a zároveň nejednoznačné oblasti účetnictví. Na konci účetního období vzniká otázka, zda tyto závazky vykázat prostřednictvím dohadných účtů pasivních, nebo formou rezerv.
  • DPH u transakcí se spojenými osobami

    DPH u transakcí se spojenými osobami

    • 15. 06. 2026

    Téma daně z přidané hodnoty v kontextu transakcí mezi spojenými osobami patří v posledních letech k nejdiskutovanějším otázkám v oblasti DPH. V nedávné době vyvstaly okolnosti, které opět otevřely debaty – pojďme se na ně společně podívat.
  • JMHZ v Pohodě při soubězích pracovních poměrů 

    JMHZ v Pohodě při soubězích pracovních poměrů 

    • 08. 06. 2026

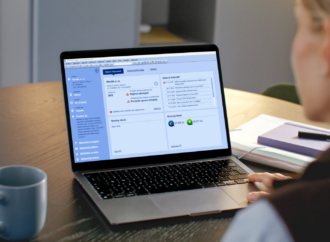
    Máte zaměstnance, který u vás pracuje na hlavní pracovní poměr a zároveň na DPP nebo DPČ? V programu POHODA najdete novou agendu Měsíční hlášení, díky které budete mít přehled o vytvořených podáních i způsobu jejich odeslání.
  • JMHZ: Jak na měsíční hlášení za leden až březen? 

    JMHZ: Jak na měsíční hlášení za leden až březen? 

    • 03. 06. 2026

    První řádné měsíční hlášení za duben máte již úspěšně za sebou. Nyní je potřeba splnit další důležitý krok, kterým je zpětné podání za měsíce leden, únor a březen 2026. V dnešním článku se zaměříme na jeho specifika, termíny i přesný postup.
  • Příjmy, výdaje, náklady a výnosy: rozdíly v praxi

    Příjmy, výdaje, náklady a výnosy: rozdíly v praxi

    • 01. 06. 2026

    Pojmy výdaje, příjmy, náklady a výnosy patří mezi úplné základy účetnictví i daňové evidence. Přesto se v praxi velmi často zaměňují, a to nejen mezi začátečníky, ale někdy i v běžné praxi podnikatelů. Zorientujte se v nich s tímto článkem.
  • Vyplacení společníka s.r.o. – dvě záludnosti daní z příjmů

    Vyplacení společníka s.r.o. – dvě záludnosti daní z příjmů

    • 29. 05. 2026

    Společnost s ručením omezeným („s.r.o.“) je snadné založit, daleko složitější je tuto korporaci opustit. Existuje několik možností, jak se taková situace může vyvinout, podrobně si je rozebereme v tomto článku.

Rychlé zprávy

  • Konec pracovního poměru uprostřed měsíce a zdravotní pojištění

    |

    Pokud zaměstnanci skončí pracovní poměr například v polovině měsíce, nemusí se obávat doplácení zdravotního pojištění za zbývající dny. Za dobu trvání pracovního poměru odvádí pojistné zaměstnavatel a za neodpracovanou část měsíce žádný další doplatek nevzniká. Důležité je ale vyřešit, kdo bude zdravotní pojištění hradit v následujícím měsíci. Pokud člověk nastoupí do nového zaměstnání, pojistné za něj odvádí nový zaměstnavatel. Při evidenci na úřadu práce se stává státním pojištěncem a pojistné za něj hradí stát. Pokud nenastoupí do nového zaměstnání, nezaeviduje se na úřadu práce, není státním pojištěncem ani OSVČ, stává se osobou bez zdanitelných příjmů (OBZP) a musí si zdravotní pojištění platit sám. Každou změnu rozhodnou pro platbu zdravotního pojištění je nutné oznámit zdravotní pojišťovně do osmi dnů.

Daňový kalendář

20. 11. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za říjen 2026
20. 11. 2026
Splatnost paušální zálohy
24. 11. 2026
Splatnost daně za září 2026 (pouze spotřební daň z lihu)
25. 11. 2026
Daňové přiznání a splatnost daně za říjen 2026
25. 11. 2026
Souhrnné hlášení za říjen 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty