


Nad tím, jak motivovat zaměstnance k lepším výkonům, ale i k tomu, aby neodešli, si láme hlavu řada zaměstnavatelů. Co to vlastně motivace je a jak funguje? A proč nefungují dříve úspěšné a oblíbené zaměstnanecké benefity i dnes?
Slovo motivace patří k těm, které často používáme zejména v profesních souvislostech. Tušíme, že je to cosi, co nám, pokud ji máme, umožňuje rychleji a příjemněji dosahovat stanovených cílů. Jedná se, jak naznačuje i latinský původ tohoto slova, o jakýsi pohon, o to, co umožňuje náš pohyb ze současného stavu směrem k žádoucímu stavu budoucímu.
Jde tedy o jakousi „energii“, díky které se odehrávají změny, o které stojíme. Motivace je velmi důležitá nejen pro úspěšné dosahování cílů, které chceme, ale i pro úspěšné zvládání změn, které začaly nezávisle na tom, co bychom sami chtěli.
Změna směrem k cíli, který je pro nás zajímavý a atraktivní, bývá sama o sobě dobrý motivační zdroj. Pokud jde o cíl, který sám o sobě atraktivní není, je třeba hledat další motivační zdroje. Je třeba najít jiné druhy „pohonu“.
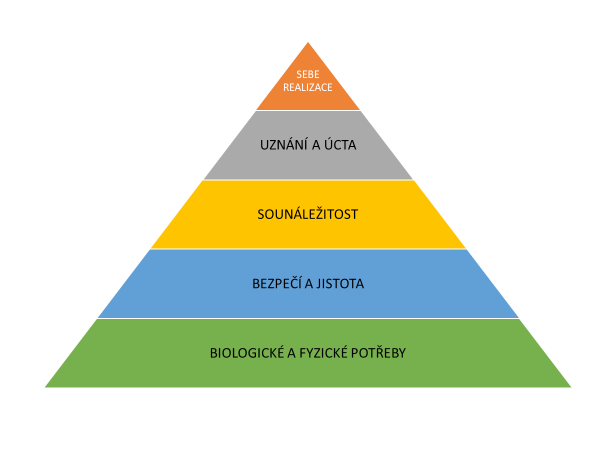
Psycholog Abraham Maslow velmi pěkně ukázal, že různé typy motivace jsou spojeny s různými typy našich potřeb. Potřeb máme celou řadu – od základních biologických přes potřeby bezpečí, uznání, sounáležitosti s druhými až po potřebu seberealizace. Obrázek „Maslowovy pyramidy“ je docela známý:
Někdy je třeba brát v úvahu i „generační“ odlišnosti:
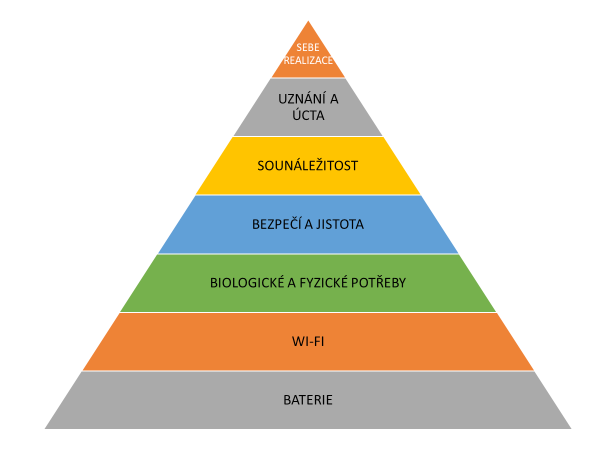
V řadě firem se s Maslowovým konceptem snaží pracovat manažeři i personalisté tak, aby pracovníkům a podřízeným poskytovali „palivo“ pro dosahování společných (firemních) cílů. Ne vždy to ale funguje.
Často je příčinou nefunkčnosti malá znalost lidí, které chceme „pohánět“. Tady nám vedle přirozeného zájmu o druhé, lidského a empatického přístupu odvedou dobrou službu také různé diagnostické nástroje, např. dotazníky nebo třeba koučovací karty.
Mnohdy děláme tu chybu, že předpokládáme na základě svých vlastních zájmů a potřeb, že co je důležité pro nás, ocení stejně i druzí. A tak třeba nabízíme „palivo“ z vrstvy, ve které mají lidé své potřeby již uspokojeny. To nemusí fungovat.
I když nabízíme více peněz nebo propracovaný prémiový a benefitní systém, nemusí to účinkovat ve chvíli, kdy se pracovník necítí bezpečně, nedostává od nadřízeného zpětnou vazbu nebo nevidí ve své práci smysl.
Podle průzkumů, které se zabývají důvody odchodu zaměstnanců, se ukazuje, že právě nedostatek zpětné vazby od nadřízeného je velmi častým důvodem k odchodu ze zaměstnání. A to jakákoli zpětná vazba, i ta negativní („Kdyby mi aspoň pořádně vynadal, jemu je ale asi jedno, co a jak dělám…“).
Jinou chybou, kterou manažeři a firmy dělají, je „stavění pyramidy vzhůru nohama“. Stavět motivaci zaměstnanců na možnosti seberealizace a zároveň poskytovat podprůměrnou finanční odměnu funguje, pokud vůbec, jen krátkodobě.
I profese, které jsou tradičně silně spojeny s potřebou smyslu a seberealizace (učitelé, lékaři) silně poukazují na potřebu solidních platů a mezd. Pyramida postavená na špičku je nestabilní. Padá a hroutí se.
Dalším důvodem, proč motivační systémy nemusejí fungovat, vypadá možná jako hraní si se slovy. Klasicky si motivaci spojujeme se spokojeností a nedostatek motivace (demotivaci) s nespokojeností.
Spokojený, motivovaný pracovník se bude rád a aktivně věnovat své činnosti, nespokojený bude naopak demotivovaný, práci bude vykonávat jen napůl a bude přemýšlet o odchodu jinam. Americký psycholog F. I. Herzberg ukázal, že klasickou škálu:
SPOKOJENOST – NESPOKOJENOST
doplňuje další:
NE NESPOKOJENOST – NESPOKOJENOST
V jeho pojetí jsou motivační faktory ty, které vyvolávají spokojenost a s ní spojenou vyšší angažovanost. Jako „hygienické“ faktory pak označuje ty, které nevyvolávají spokojenost, ale dovedou zamezit nespokojenosti.
Řada motivačních činitelů se v průběhu času stává „hygienickými“. Před lety byla možnost využívat služební mobilní telefon i pro soukromé účely výrazným motivačním faktorem. Zaměstnavatel, který to nabízel, měl obvykle konkurenční výhodu. Dnes je nabídka pracovního mobilu něco, co velkou roli v motivaci nehraje.
Podobně i „týden dovolené navíc“. Po zkušenostech z nedávné doby je kandidátem na hygienický faktor například dříve ceněný benefit – home office. Zajímavé je, že funguje i opačný proces. Dřívější samozřejmosti z oblasti hygienických faktorů se mohou stávat motivačními prvky.
Samozřejmost v podobě vlastního pracovního místa, vlastního pracovního stolu začaly již před časem některé firmy měnit prostřednictvím konceptu sdílených pracovních míst v motivační faktor, který má dopad na včasný příchod do práce. Přijdu-li brzy, mám možnost obsadit dobré místo u okna, pokud přijdu pozdě, zbývá mi už jen malý stolek na chodbě.
K tomu, aby „motivace fungovala“, je tedy užitečné:
- znát ty, které chceme motivovat,
- „nestavět pyramidu na špičku“,
- nezaměňovat motivační a hygienické faktory.
Článek byl připravený ve spolupráci se společností TCC s.r.o.
Související článek:
Jako když kupujete dárek – o motivaci




 Sledujte nás







Zanechte komentář
Diskuse neslouží jako právní, daňová či účetní poradna. Je vyhrazena pro vzájemnou komunikaci čtenářů.
Pro přidání komentáře se přihlaste.