

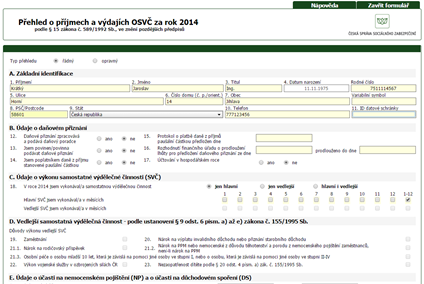
Většina podnikatelů, řemeslníků a živnostníků musí odevzdat Přehled pro Českou správu sociálního zabezpečení do pondělí 4. května 2015. Elektronický tiskopis „Přehled o příjmech a výdajích OSVČ za rok 2014“ dostal nový kabát.
Každá OSVČ, která vykonávala alespoň po část roku samostatnou výdělečnou činnost (tedy i ta OSVČ, která v roce 2014 ukončila podnikání), má povinnost podat příslušné správě sociálního zabezpečení (dále jen „OSSZ“) na předepsaném tiskopise Přehled o příjmech a výdajích OSVČ za rok 2014 (dále jen „Přehled“).
Přehled za rok 2014 je OSVČ povinna podat na předepsaném tiskopise příslušné OSSZ nejpozději do jednoho měsíce ode dne, ve kterém měla podat daňové přiznání za tento kalendářní rok, tj. nejpozději do 4. května 2015.
Pokud daňové přiznání zpracovává daňový poradce a OSVČ tuto skutečnost doloží nejpozději do 30. dubna 2015 (písemnou formou) příslušné správě sociálního zabezpečení, posunuje se termín podání Přehledu až na 3. srpna 2015.
V případě, že finanční úřad prodloužil OSVČ lhůtu pro odevzdání daňového přiznání, je možné podat Přehled do jednoho měsíce po uplynutí stanovené lhůty. Finanční úřad může na žádost plátce daně, jeho daňového poradce či z vlastního podnětu lhůtu pro podání přiznání prodloužit zpravidla nejdéle o tři měsíce. Pouze v odůvodněných případech (například jsou-li součástí příjmů i příjmy zdaňované v zahraničí) může být lhůta prodloužena až o deset měsíců.
V případě, že OSVČ není povinna podávat daňové přiznání, musí Přehled podat nejpozději do 31. července 2015.
Osoba samostatně výdělečně činná, která je poplatníkem daně z příjmů stanovené paušální částkou, uvádí na Přehledu též tento údaj a je povinna příslušné OSSZ předložit nejpozději do konce kalendářního měsíce následujícího po měsíci, v němž byl Přehled podán, protokol o platbě daně z příjmů paušální částkou.
Jak podat Přehled pro ČSSZ?
Novinkou letošního roku je nový kabát elektronického tiskopisu „Přehled o příjmech a výdajích OSVČ za rok 2014“. Interaktivní tiskopis najdou OSVČ i jejich účetní či daňoví poradci na ePortálu ČSSZ. Tiskopis stále funguje jako kalkulačka pro pomoc s výpočtem pojistného a záloh na pojistné. Jedná se o jednoduchý způsob, jak OSVČ zjistí, má-li na pojistném přeplatek či doplatek.
Doplatek na pojistném je splatný nejpozději do osmi dnů po dni, kdy byl podán Přehled. Důležité je nezapomenout, že za den platby pojistného se považuje den připsání pojistného na účet příslušné OSSZ, nebo den, kdy bylo pojistné zaplaceno v hotovosti (doplatky do 10 000 Kč) na pokladně OSSZ.
Interaktivní tiskopisy obsahují logickou kontrolu vyplňovaných údajů. Využívá-li nejen OSVČ kvalifikovaný elektronický podpis nebo má-li zřízenou „datovku“, tiskopis po vyplnění a nezbytné kontrole dat (provede se automaticky) odešle elektronicky stiskem tlačítka. Vyplněný a odeslaný tiskopis si samozřejmě může také vytisknout a založit.
Kromě elektronického podání nadále zůstává zachována možnost podat Přehled formou klasického papírového tiskopisu, který je k dispozici na webu ČSSZ pro ruční vyplnění, anebo jednoduše lze vyplnit jeho interaktivní verzi na počítači a po nezbytné kontrole vyplněných dat ho pomocí tlačítka v zápatí vytisknout. Pak už jen OSVČ odevzdá Přehled příslušné OSSZ.
Přehled je možné podat následujícími způsoby:
- doručíte vyplněný papírový tiskopis příslušné OSSZ,
- vyplníte pomocí počítače interaktivní formulář z ePortálu ČSSZ, poté jej vytisknete a doručíte na příslušnou OSSZ,
- prostřednictvím interaktivního formuláře z ePortálu ČSSZ tiskopis odešlete přes veřejné rozhraní pro e – Podání (VREP/APEP), jestliže vlastníte uznávaný elektronický podpis,
- prostřednictvím interaktivního formuláře z ePortálu ČSSZ odešlete přímo do určené datové schránky e – Podání ČSSZ (ID 5ffu6xk), jestliže jste držiteli datové schránky,
- přehled v čitelném formátu je možné doručit i na e-podatelnu nebo do datové schránky příslušné OSSZ, jestliže vlastníte elektronický podpis nebo jste držiteli datové schránky.
Dokládání vedlejší samostatné výdělečné činnosti
Skutečnost, že vykonáváte vedlejší činnost, musíte oznámit s podáním Přehledu. Důvody pro vykonávání vedlejší činnosti je nutné doložit nejpozději do konce kalendářního měsíce následujícího po měsíci, v němž byl Přehled za rok 2014 podán, pokud jste důvody nedoložili již dříve. K pozdějšímu doložení důvodů pro výkon vedlejší samostatné výdělečné činnosti OSSZ nepřihlíží.
Samostatná výdělečná činnost se považuje za vedlejší, pokud OSVČ v kalendářním roce:
- vykonávala zaměstnání,
- měla nárok na výplatu invalidního důchodu nebo jí byl přiznán starobní důchod,
- měla nárok na rodičovský příspěvek,
- měla nárok na peněžitou pomoc v mateřství nebo nemocenské z důvodu těhotenství a porodu (pokud tyto dávky náleží z nemocenského pojištění zaměstnanců),
- osobně pečovala o osobu mladší 10 let, která je závislá na péči jiné osoby ve stupni I, nebo o osobu, která je závislá na péči jiné osoby ve stupni II nebo stupni III nebo stupni IV, pokud osoba, která je závislá na péči jiné osoby, je osobou blízkou nebo žije s OSVČ ve společné domácnosti, není-li osobou blízkou,
- vykonávala vojenskou službu v ozbrojených silách České republiky (pokud nejde o vojáky z povolání),
- byla nezaopatřeným dítětem podle § 20 odst. 4 písm. a) zákona o důchodovém pojištění (soustavně se připravovala na budoucí povolání – student).
Související článek:
Přehled o příjmech a výdajích za rok 2014 pro ZP





 Sledujte nás







Zanechte komentář
Diskuse neslouží jako právní, daňová či účetní poradna. Je vyhrazena pro vzájemnou komunikaci čtenářů.
Pro přidání komentáře se přihlaste.