Informace pro účetní a podnikatele

728 x 90


  • QR kódy v programu POHODA

    QR kódy v programu POHODA

    • 25. 06. 2013

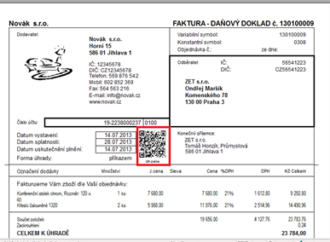
    Elektronické platby pomocí takzvaných QR kódů jsou stále populárnější. Od letošní květnové verze je mohou využívat také uživatelé programu POHODA. Díky nim mohou svým odběratelům usnadnit například úhrady faktur. A vytvářet lze také vlastní QR kódy.
  • Vnitropodnikové účetnictví v programu POHODA

    Vnitropodnikové účetnictví v programu POHODA

    • 17. 06. 2013

    Základní formou vnitropodnikového účetnictví je sledování nákladů a výnosů ve vhodném členění. Účetní program POHODA toto sledování velmi usnadňuje a umožňuje členění hned ve třech úrovních – na zakázky, střediska a činnosti.
  • Elektronická fakturace v programu POHODA

    Elektronická fakturace v programu POHODA

    • 31. 05. 2013

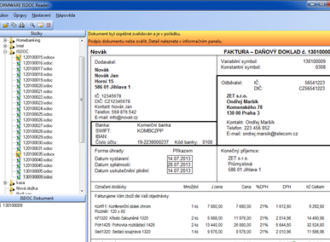
    Už vás někdy napadlo, kolik času byste ušetřili, kdyby nebylo nutné faktury přepisovat do programu? Pokud používáte vy i váš obchodní partner účetní program POHODA, tak to možné je. Řešením je ISDOC.

  • Interpretace Národní účetní rady

    • 15. 05. 2013

    Tvorbou interpretací usiluje Národní účetní rada o jednotné a vhodné používání zákona o účetnictví a ostatních právních předpisů. Přestože tyto interpretace nejsou právně závazným názorem, mohou nám pomoci. Podívejte se na jejich stručný přehled.

  • Nájem a podnájem nemovitostí z daňového a účetního hlediska – II. díl

    • 29. 04. 2013

    Jak na nájem a podnájem nemovitostí z pohledu daňového a účetního? Ve druhém díle tohoto článku se budeme více věnovat fyzickým osobám, které podnikají, a právnickým osobám.
  • Nájem a podnájem nemovitostí z daňového a účetního hlediska – I. díl

    Nájem a podnájem nemovitostí z daňového a účetního hlediska – I. díl

    • 26. 04. 2013

    Jak na nájem a podnájem nemovitostí z pohledu daňového a účetního? V prvním díle se zaměříme na fyzické osoby, které nepodnikají a svoji nemovitost či nemovitosti pronajímají jinému uživateli.

Rychlé zprávy

  • Konec pracovního poměru uprostřed měsíce a zdravotní pojištění

    |

    Pokud zaměstnanci skončí pracovní poměr například v polovině měsíce, nemusí se obávat doplácení zdravotního pojištění za zbývající dny. Za dobu trvání pracovního poměru odvádí pojistné zaměstnavatel a za neodpracovanou část měsíce žádný další doplatek nevzniká. Důležité je ale vyřešit, kdo bude zdravotní pojištění hradit v následujícím měsíci. Pokud člověk nastoupí do nového zaměstnání, pojistné za něj odvádí nový zaměstnavatel. Při evidenci na úřadu práce se stává státním pojištěncem a pojistné za něj hradí stát. Pokud nenastoupí do nového zaměstnání, nezaeviduje se na úřadu práce, není státním pojištěncem ani OSVČ, stává se osobou bez zdanitelných příjmů (OBZP) a musí si zdravotní pojištění platit sám. Každou změnu rozhodnou pro platbu zdravotního pojištění je nutné oznámit zdravotní pojišťovně do osmi dnů.

Daňový kalendář

20. 11. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za říjen 2026
20. 11. 2026
Splatnost paušální zálohy
24. 11. 2026
Splatnost daně za září 2026 (pouze spotřební daň z lihu)
25. 11. 2026
Daňové přiznání a splatnost daně za říjen 2026
25. 11. 2026
Souhrnné hlášení za říjen 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty