Informace pro účetní a podnikatele

728 x 90


  • Elektronická fakturace v programu POHODA

    Elektronická fakturace v programu POHODA

    • 31. 05. 2013

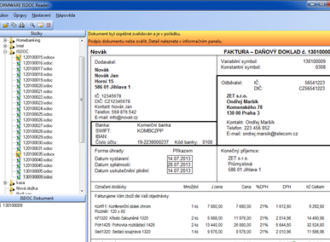
    Už vás někdy napadlo, kolik času byste ušetřili, kdyby nebylo nutné faktury přepisovat do programu? Pokud používáte vy i váš obchodní partner účetní program POHODA, tak to možné je. Řešením je ISDOC.

  • Interpretace Národní účetní rady

    • 15. 05. 2013

    Tvorbou interpretací usiluje Národní účetní rada o jednotné a vhodné používání zákona o účetnictví a ostatních právních předpisů. Přestože tyto interpretace nejsou právně závazným názorem, mohou nám pomoci. Podívejte se na jejich stručný přehled.

  • Nájem a podnájem nemovitostí z daňového a účetního hlediska – II. díl

    • 29. 04. 2013

    Jak na nájem a podnájem nemovitostí z pohledu daňového a účetního? Ve druhém díle tohoto článku se budeme více věnovat fyzickým osobám, které podnikají, a právnickým osobám.
  • Nájem a podnájem nemovitostí z daňového a účetního hlediska – I. díl

    Nájem a podnájem nemovitostí z daňového a účetního hlediska – I. díl

    • 26. 04. 2013

    Jak na nájem a podnájem nemovitostí z pohledu daňového a účetního? V prvním díle se zaměříme na fyzické osoby, které nepodnikají a svoji nemovitost či nemovitosti pronajímají jinému uživateli.
  • Pořízení auta do podnikání

    Pořízení auta do podnikání

    • 24. 04. 2013

    Automobil pro podnikatelské účely si pořídíte nejčastěji na fakturu, operativní leasing nebo na úvěr. Dříve byl oblíbený také finanční leasing, dnes už se ale u aut objevuje jen zřídka. Jak pořízení auta v jednotlivých případech správně zaúčtovat?
  • Účtování cenných papírů

    Účtování cenných papírů

    • 10. 04. 2013

    Jednou z možností, jak investovat volné finanční prostředky, je investice do cenných papírů – to znamená do nákupu například akcií či dluhopisů. Jak cenné papíry správně zaúčtovat, vám poradí tento článek.


Rychlé zprávy

  • Paušální daň v roce 2027 vzroste 

    |

    Měsíční paušální daň v prvním pásmu se od ledna 2027 zvýší o 500 Kč na 9 662 Kč. Ve druhém a třetím pásmu zůstává její výše beze změny. OSVČ, které chtějí do paušálního režimu nově vstoupit, musí oznámení podat nejpozději do 11. ledna 2027. Paušální režim podnikatelům zjednodušuje administrativu, protože při splnění podmínek nemusejí podávat daňové přiznání ani přehledy pro zdravotní pojišťovnu a ČSSZ. V jedné měsíční platbě odvádějí daň z příjmů i zdravotní a sociální pojištění. Do paušálního režimu mohou vstoupit OSVČ s ročními příjmy z podnikání do dvou milionů korun, které splňují další zákonné podmínky, například nejsou plátci DPH. Je však potřeba zvážit, že při využívání paušální daně nelze uplatňovat běžné daňové slevy a odpočty, takže se režim nevyplatí každému. První zálohu v nové výši je nutné zaplatit do 20. ledna 2027.

Daňový kalendář

31. 10. 2026
Daňové přiznání a splatnost daně k OSS - režim mimo EU, režim EU, dovozní režim
31. 10. 2026
Podání Oznámení o výši obratů za kalendářní čtvrtletí v přeshraničním režimu DPH pro malé podniky (SME) za 3. čtvrtletí 2026
31. 10. 2026
Podání Oznámení CESOP (Centrální elektronický systém platebních informací) za 3. čtvrtletí 2026
2. 11. 2026
Poslední den lhůty pro podání přihlášky k registraci skupiny podle § 95a zákona o DPH, která chce být registrována od 1. ledna 2027, nebo žádosti o zrušení skupinové registrace k 31. prosinci 2026 nebo změnu skupinové registrace (pro přistoupení člena do skupiny nebo pro zrušení členství člena skupiny)
2. 11. 2026
Odvod daně vybírané srážkou podle zvláštní sazby daně za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty