Informace pro účetní a podnikatele

728 x 90


  • Zaměstnávání na základě DPČ a DPP

    Zaměstnávání na základě DPČ a DPP

    • 05. 06. 2013

    Zaměstnáni můžete být na základě pracovní smlouvy, dohody o pracovní činnosti nebo dohody o provedení práce. Každá z nich má jiná pravidla, výhody i nevýhody. Podívejte se, jaké jsou v jednotlivých případech povinnosti a na co máte či nemáte nárok.
  • Dary jako odčitatelná položka od základu daně

    Dary jako odčitatelná položka od základu daně

    • 03. 06. 2013

    Přestože daňové zákony obecně dary nezahrnují do daňových nákladů, lze při splnění určitých podmínek uplatnit dar jako tzv. odčitatelnou položku od základu daně v rámci daňového přiznání či ročního zúčtovaní daně u zaměstnanců.
  • Elektronická fakturace v programu POHODA

    Elektronická fakturace v programu POHODA

    • 31. 05. 2013

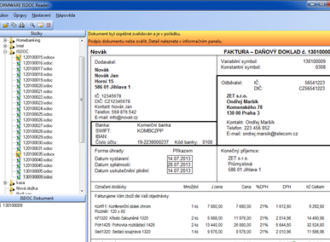
    Už vás někdy napadlo, kolik času byste ušetřili, kdyby nebylo nutné faktury přepisovat do programu? Pokud používáte vy i váš obchodní partner účetní program POHODA, tak to možné je. Řešením je ISDOC.
  • Firemní auto z pohledu zaměstnance

    Firemní auto z pohledu zaměstnance

    • 29. 05. 2013

    Řada zaměstnanců má to štěstí, že jim zaměstnavatel jako jeden z benefitů bezplatně poskytuje služební auto i k soukromým účelům. Nicméně to, že má zaměstnanec auto k dispozici nejen pro firemní potřeby, přináší také nějaká úskalí.
  • Institut nespolehlivého plátce

    Institut nespolehlivého plátce

    • 27. 05. 2013

    Za nespolehlivého plátce může být označena osoba, která závažným způsobem neplní své povinnosti ve vztahu ke správci daně. Co toto označení pro daňový subjekt – dodavatele i jeho odběratele znamená? Jaké povinnosti z toho pro ně vyplývají?
  • Slevy na dani a odčitatelné položky od základu daně

    Slevy na dani a odčitatelné položky od základu daně

    • 24. 05. 2013

    Jaký je rozdíl mezi slevami na dani a odčitatelnými položkami od základu daně? Na rozdíl od slev na dani, které se uplatňují až po vypočtené daňové povinnosti, se daňové úlevy odečtou od výsledného základu daně. A až poté se vypočítá daňová povinnost.

Rychlé zprávy

  • EET 2.0: Podnikatelé se již mohou přihlásit k evidenci tržeb

    |

    Finanční správa zpřístupnila nové funkce EET 2.0 na portálu MOJE daně. Podnikatelé se přes Daňovou informační schránku plus (DIS+) mohou přihlásit k evidenci tržeb, založit evidenční jednotky a vygenerovat pokladní certifikáty. Přihlášení probíhá přes Online finanční úřad s využitím Identity občana, datové schránky nebo přihlašovacích údajů od finanční správy. V DIS+ pak evidenci aktivují tlačítkem „AKTIVOVAT EET“. Finanční správa doporučuje ověřit připravenost pokladních systémů u jejich dodavatelů. Bezplatná aplikace MOJE eet má být spuštěna 1. prosince 2026, ostrý provoz EET 2.0 začne 1. ledna 2027. Leden bude pilotním obdobím, během kterého se tržby budou evidovat, ale povinnosti se nebudou vymáhat.

Daňový kalendář

9. 11. 2026
Splatnost daně za září 2026 (mimo spotřební daň z lihu)
20. 11. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za říjen 2026
20. 11. 2026
Splatnost paušální zálohy
24. 11. 2026
Splatnost daně za září 2026 (pouze spotřební daň z lihu)
25. 11. 2026
Daňové přiznání a splatnost daně za říjen 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty