
Informace pro účetní a podnikatele

728 x 90

Osvobození od daně z nabytí nemovitostí se rozšíří

Osvobození od daně z nabytí nemovitostí se rozšíří

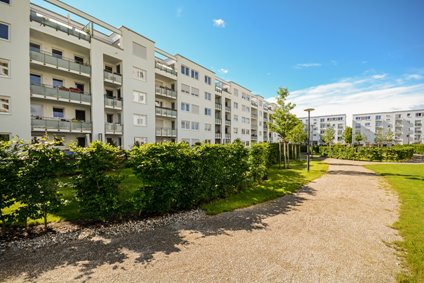
Sněmovna schválila novelu, která rozšíří osvobození od daně v případě prvního nabytí nemovitých věcí i na bytové jednotky v rodinných domech. Na které nemovitosti se toto osvobození vztahuje nyní a proč by se mělo rozšířit?

Poslanecká sněmovna na svém jednání schválila novelu zákonného opatření Senátu o dani z nabytí nemovitých věcí. Jejím cílem je rozšířit stávající osvobození od daně z nabytí nemovitých věcí v případě prvního úplatného nabytí vlastnického práva k jednotce v bytovém domě také na jednotky v rodinných domech.

„Poslanci schválili novelu, díky níž se rozšíří okruh majitelů novostaveb, kteří budou osvobozeni od tzv. nabývací daně. Nově budou od daně osvobozeni i první nabyvatelé jednotek v rodinných domech,“ uvedla ministryně financí Alena Schillerová.

Novela reaguje na vzrůstající trend vymezování jednotek v rodinných domech. Jedním z důvodů pro nárůst těchto staveb je rozhodnutí o stavební uzávěře nebo skutečnost, že v některých oblastech je povolována výstavba pouze rodinných domů. Záměrem novely je sjednocení osvobození jednotek vymezených dle stavebních předpisů v bytových domech a rodinných domech.

V současné době je od daně z nabytí nemovitých věcí osvobozeno první úplatné nabytí vlastnického práva ke stavbě rodinného domu, k pozemku nebo právu stavby, jejichž součástí je stavba rodinného domu, a k jednotce zahrnující byt a s ním užívanou garáž, sklep nebo komoru, která se nachází v bytovém domě.

Nabytí jednotek vymezených v nově vystavěných rodinných domech však od daně osvobozeno dnes není.

Zanechte komentář

Diskuse neslouží jako právní, daňová či účetní poradna. Je vyhrazena pro vzájemnou komunikaci čtenářů.

Pro přidání komentáře se přihlaste.

Rychlé zprávy

  • Paušální daň v roce 2027 vzroste 

    |

    Měsíční paušální daň v prvním pásmu se od ledna 2027 zvýší o 500 Kč na 9 662 Kč. Ve druhém a třetím pásmu zůstává její výše beze změny. OSVČ, které chtějí do paušálního režimu nově vstoupit, musí oznámení podat nejpozději do 11. ledna 2027. Paušální režim podnikatelům zjednodušuje administrativu, protože při splnění podmínek nemusejí podávat daňové přiznání ani přehledy pro zdravotní pojišťovnu a ČSSZ. V jedné měsíční platbě odvádějí daň z příjmů i zdravotní a sociální pojištění. Do paušálního režimu mohou vstoupit OSVČ s ročními příjmy z podnikání do dvou milionů korun, které splňují další zákonné podmínky, například nejsou plátci DPH. Je však potřeba zvážit, že při využívání paušální daně nelze uplatňovat běžné daňové slevy a odpočty, takže se režim nevyplatí každému. První zálohu v nové výši je nutné zaplatit do 20. ledna 2027.

Daňový kalendář

31. 10. 2026
Daňové přiznání a splatnost daně k OSS - režim mimo EU, režim EU, dovozní režim
31. 10. 2026
Podání Oznámení o výši obratů za kalendářní čtvrtletí v přeshraničním režimu DPH pro malé podniky (SME) za 3. čtvrtletí 2026
31. 10. 2026
Podání Oznámení CESOP (Centrální elektronický systém platebních informací) za 3. čtvrtletí 2026
2. 11. 2026
Poslední den lhůty pro podání přihlášky k registraci skupiny podle § 95a zákona o DPH, která chce být registrována od 1. ledna 2027, nebo žádosti o zrušení skupinové registrace k 31. prosinci 2026 nebo změnu skupinové registrace (pro přistoupení člena do skupiny nebo pro zrušení členství člena skupiny)
2. 11. 2026
Odvod daně vybírané srážkou podle zvláštní sazby daně za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty








