

Od 1. ledna 2022 došlo ke změně sazby daně z přidané hodnoty u zdravotnických prostředků. Které zdravotnické prostředky spadají do první snížené sazby DPH? Odpověď naleznete v následujícím článku.
Od 1. ledna 2022 došlo ke změně uplatnění sazby daně z přidané hodnoty u zdravotnických prostředků a jejich oprav. Ke změnám došlo z důvodu účinnosti zákona č. 371/2021 Sb., který novelizuje zákon o veřejném zdravotním pojištění, čímž byla také změněna příloha č. 3 zákona o DPH obsahující seznam zboží, jehož dodání podléhá první snížené sazbě DPH, jedná-li se o zdravotnické prostředky. Škála dotčených výrobků je poměrně široká.
Dodání kontaktních čoček i v roce 2022 podléhá snížené sazbě daně za předpokladu, že jde o zdravotnický, nikoliv estetický prostředek (estetické zdravotní čočky podléhají základní sazbě daně). Snížená sazba DPH bude nově uplatněna u příslušenství zdravotnických prostředků, které byly zhotoveny na základě individuální potřeby pacienta.
Jelikož je určení správné sazby daně v mnoha případech problematické, volí někteří plátci DPH (dodavatelé) při určování správné sazby daně konzervativní přístup, kdy u potenciálně sporných položek, jež dodávají, pro jistotu uplatňují základní sazbu DPH. To se ale nemusí příliš líbit jejich odběratelům, protože v případě, že se jedná o chybnou sazbu daně, může při kontrole finanční úřad tento nárok na odpočet odmítnout a následně i doměřit daň.
Spolehlivým řešením může být využití institutu tzv. závazného posouzení vycházejícího z daňového řádu. Pro drobné podnikatele však může jít o poměrně „drahou legraci“, jelikož žádost o závazné posouzení se může týkat pouze jedné položky zboží či služby, a to vše za správní poplatek ve výši 10 000 Kč.
Kterého zboží se týká první snížená sazba DPH?
Příloha č. 3 zákona o DPH je velmi obsáhlá, v tomto článku proto nelze vyjmenovat všechna plnění.
První snížená sazba DPH se týká těchto položek zdravotnických prostředků:
- zdravotnické prostředky nebo příslušenství zdravotnických prostředků, které jsou obvykle určeny pro výlučnou osobní potřebu nemocných nebo zdravotně postižených k léčení nemoci, zdravotního postižení, nebo ke zmírnění jejich důsledků, a současně jde o zdravotnické prostředky z přílohy č. 3 oddílu C v tabulce č. 1 zákona o veřejném zdravotním pojištění, kam patří:
- zdravotnické pomůcky krycí – pro klasické hojení ran, pro vlhké hojení ran, obinadla a náplasti, savé prostředky,
- zdravotnické pomůcky pro inkontinentní pacienty a pacienty se stomií – absorpční pomůcky, pomůcky pro sběr moči, vyprazdňování, sáčky, stomické systémy atp.,
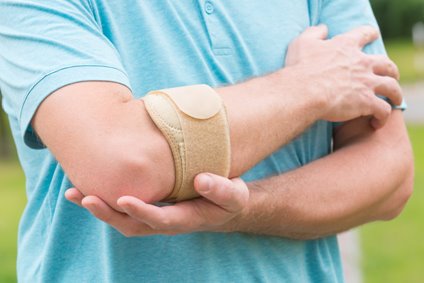
- zdravotnické pomůcky ortopedicko-protetické a ortopedická obuv – pro hlavu a krk, trup, horní končetiny, dolní končetiny, ochranné, korekční a stabilizační zdravotnické pomůcky, kompenzační zdravotnické pomůcky, terapeutická obuv atp.,
- zdravotnické pomůcky pro pacienty s diabetem a jinými poruchami metabolismu,
- zdravotnické pomůcky pro kompresní terapii,
- zdravotnické pomůcky pro pacienty s poruchou mobility – vozíky a jejich příslušenství, zdravotní kočárky a jejich příslušenství, podpůrné zdravotnické pomůcky pro lokomoci (=> schopnost a dovednost pohybu) – berle, chodítka apod., prostředky pro zvýšení soběstačnosti při vlastní hygieně, zdravotnické pomůcky pro ležící pacienty, zdravotnické pomůcky antidekubitní (zabraňující proleženinám),
- zdravotnické pomůcky pro pacienty s poruchou sluchu – sluchadla, řečové procesory atp.,
- zdravotnické pomůcky pro pacienty s poruchou zraku – pro léčbu šilhavosti dětí, pro slabozraké, kompenzační zdravotnické pomůcky pro zrakově postižené atp.,
- zdravotnické pomůcky respirační, inhalační a pro aplikaci enterální výživy (podávání živin přímo do zažívacího traktu) – inhalátory, rehabilitační respirační zdravotnické pomůcky, pomůcky pro dlouhodobou domácí oxygenoterapii, pomůcky pro poruchy dýchání ve spánku, tracheostomické pomůcky, pomůcky pro odsávání z dýchacích cest, pomůcky sloužící k rehabilitaci hlasu, pomůcky pro domácí umělou plicní ventilaci,
- pokud nejde o buničitou vatu nebo náplast s výjimkou náplasti hypoalergenní, které spadají do 21% sazby DPH,
- zdravotnické pomůcky, které lze zařadit do přílohy č. 4 k zákonu o veřejném zdravotním pojištění:
- stomatologické výrobky – skusové šablony, inleje (lité kovové výplně zubu), korunky, mezičleny, adhezivní náhrady, částečně snímatelné náhrady, celkové snímatelné náhrady, rekonstrukční a pooperační náhrady, dentální slitiny,
- ostatní zdravotnické pomůcky uvedené v příloze č. 3 zákona o DPH:
- ortopedické pomůcky a přístroje – chirurgické a kýlní pásy, dlahy a jiné prostředky k léčbě zlomenin, umělé části těla apod.,
- zboží pro osobní používání nemocnými či zdravotně postiženými, které není zdravotnickým prostředkem nebo příslušenstvím zdravotnických prostředků podle právního předpisu upravujícího zdravotnické prostředky – papír pro Braillovo písmo, osobní a kuchyňské váhy s hlasovým výstupem pro nevidomé, psací stroje pro nevidomé a částečně vidící, přístroje s hlasovým či hmatovým výstupem pro nevidomé, počítače a jiné přístroje speciálně upravené pro nevidomé a osoby se sníženou jemnou motorikou nebo amputovanými končetinami, telefony a videotelefony pro neslyšící, zvětšovače televizního obrazu pro nevidomé, speciální akustické či vizuální přístroje pro nevidomé či neslyšící, hodinky a budíky pro nevidomé a neslyšící, ruční ovládání pedálů a řadicí páky pro tělesně postižené osoby apod.




 Sledujte nás

Zanechte komentář
Diskuse neslouží jako právní, daňová či účetní poradna. Je vyhrazena pro vzájemnou komunikaci čtenářů.
Pro přidání komentáře se přihlaste.