
Informace pro účetní a podnikatele

728 x 90

Slevy na dani a odčitatelné položky v roce 2020 a 2021

Slevy na dani a odčitatelné položky v roce 2020 a 2021

Blíží se doba, kdy budeme podávat přiznání k daním z příjmů. Přinášíme proto přehled položek odčitatelných od základu daně a slev na dani, které můžeme za rok 2020 uplatnit, a to včetně předpokládaného vývoje v roce 2021.

Než zmíníme jednotlivé odčitatelné položky a slevy na dani, připomenul bych, co znamenají a jaký je mezi nimi rozdíl.

  • Položky odčitatelné jsou částky, které se odečítají od základu daně. Ze sníženého základu daně o odčitatelné položky se pak dle platné sazby počítá daň z příjmů.
  • Naproti tomu slevy jsou částky, které se odčítají od již spočtené daně z příjmů.

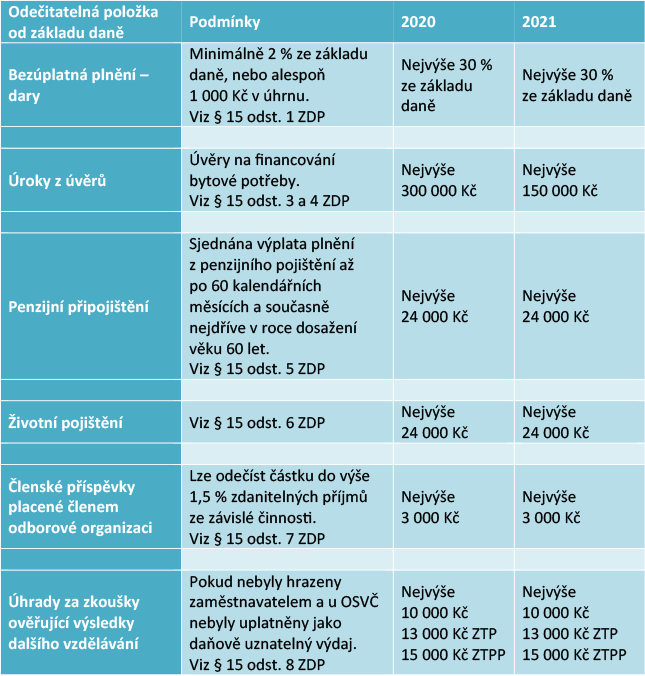
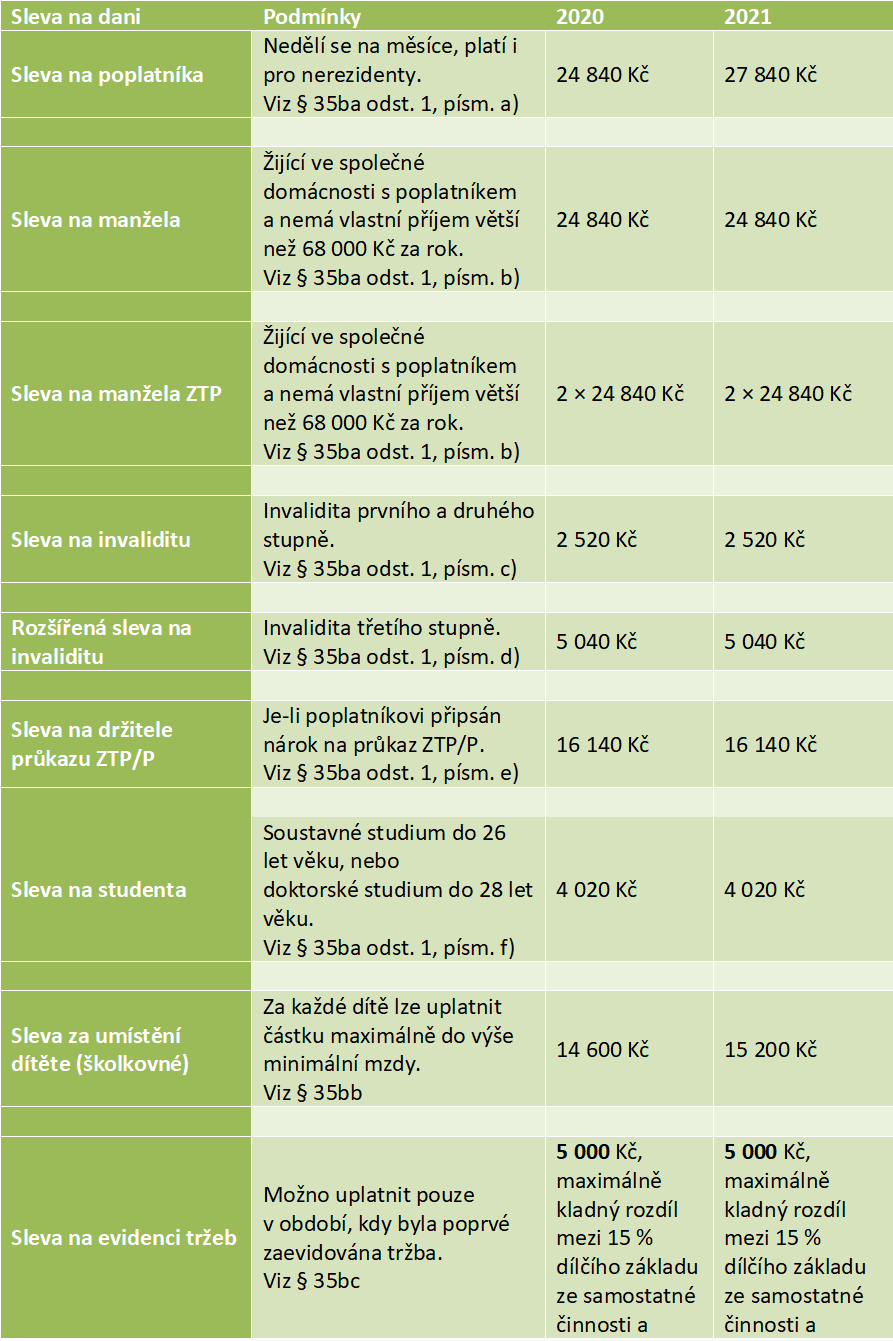
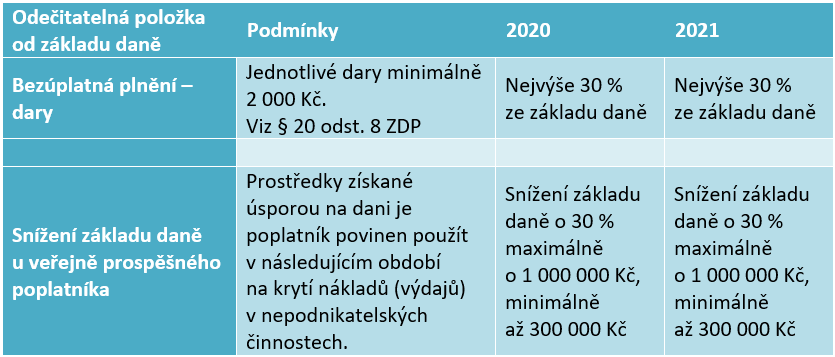
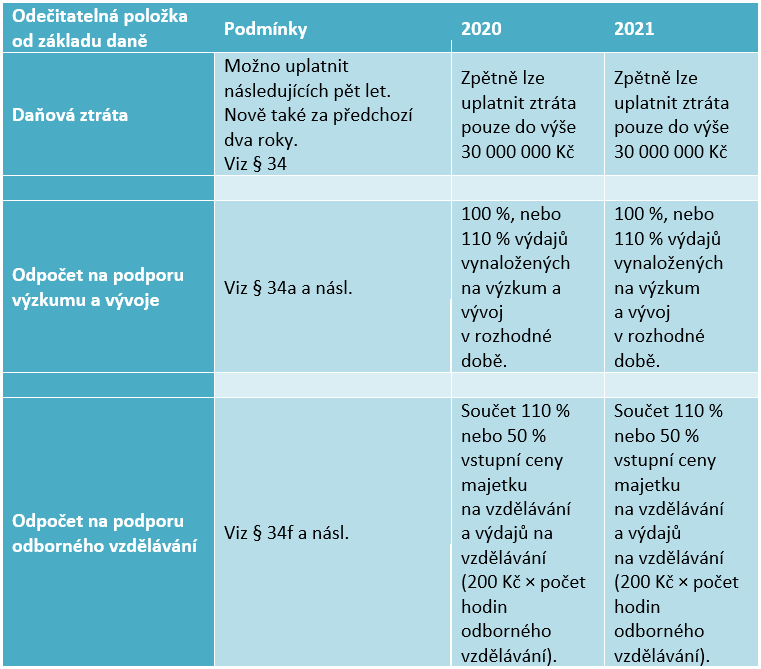
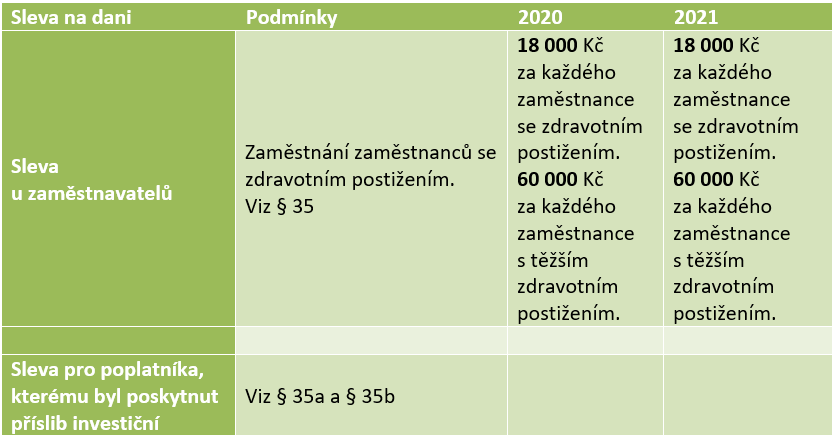
Přehled jednotlivých odčitatelných položek a slev znázorňují níže uvedené tabulky strukturované podle typu poplatníka.

 Místo nepřehledného mnohastránkového tiskopisu daňového přiznání vyplníte pouze několik polí s automatickými výpočty a kontrolami. Program TAX už se o zbytek sám postará. Na základě zadaných údajů vypočte daň, sestaví přiznání a odešle jej elektronicky správci daně. Uživatelé softwaru POHODA mají situaci ještě jednodušší – TAX si z něj načte potřebné údaje automaticky.

Fyzické osoby

Odčitatelné položky od základu daně dle § 15 zákona o daních z příjmů (dále jen „ZDP“):
Slevy na dani dle § 35ba ZDP:
Právnické osoby

Odčitatelné položky od základu daně dle § 20 ZDP:
Právnické osoby a fyzické osoby

Další možné odčitatelné položky od základu daně dle § 34 a násl. ZDP:
Slevy na dani dle § 35 a násl. ZDP:

Článek byl připravený ve spolupráci se společností BS daně s.r.o.

Zanechte komentář

Diskuse neslouží jako právní, daňová či účetní poradna. Je vyhrazena pro vzájemnou komunikaci čtenářů.

Pro přidání komentáře se přihlaste.

Komentáře

  • Novák Libor
    31.12.2021 09:15

    Mohu odečíst slevu na poplatníka 27840 když obchodují na burze cenných papírů a ze zisku platím daně?

    Pro přidání komentáře se přihlaste Odpovědět

Rychlé zprávy

  • Změna postupu při odhlašování státních zaměstnanců

    |

    Od 1. 11. 2026 nabývá účinnosti zákon č. 195/2026 Sb., o státních zaměstnancích, na jehož základě budou státní zaměstnanci ministerstev a jiných správních úřadů vykonávat práci v pracovním poměru. Změna se týká také oznamování údajů pro podporu v nezaměstnanosti při odhlašování zaměstnanců z evidence ČSSZ. Při vyplňování atributů 10525, 10381 a 10380 je nutné rozlišit, zda končí služební poměr do 31. 10. 2026, nebo pracovní poměr od 1. 11. 2026. U služebního poměru se uvádí druh zaměstnání 2 a důvod jeho skončení, u pracovního poměru druh zaměstnání 1 a důvod ukončení pracovněprávního vztahu. Pokud odpovídající důvod není v nabídce, zvolí se „Ostatní“. Pro zvláštní případy podle § 95 odst. 19 zákona č. 195/2026 Sb. se uvede druh zaměstnání 2 a důvod skončení „Ostatní“. Ostatní atributy se vyplňují standardním způsobem.

Daňový kalendář

31. 10. 2026
Daňové přiznání a splatnost daně k OSS - režim mimo EU, režim EU, dovozní režim
31. 10. 2026
Podání Oznámení o výši obratů za kalendářní čtvrtletí v přeshraničním režimu DPH pro malé podniky (SME) za 3. čtvrtletí 2026
31. 10. 2026
Podání Oznámení CESOP (Centrální elektronický systém platebních informací) za 3. čtvrtletí 2026
2. 11. 2026
Poslední den lhůty pro podání přihlášky k registraci skupiny podle § 95a zákona o DPH, která chce být registrována od 1. ledna 2027, nebo žádosti o zrušení skupinové registrace k 31. prosinci 2026 nebo změnu skupinové registrace (pro přistoupení člena do skupiny nebo pro zrušení členství člena skupiny)
2. 11. 2026
Odvod daně vybírané srážkou podle zvláštní sazby daně za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty








