Informace pro účetní a podnikatele

728 x 90


  • Základy pro stanovení daně z příjmů z podnikání

    Základy pro stanovení daně z příjmů z podnikání

    • 16. 01. 2023

    Základ daně z podnikání můžeme získat více způsoby. Jeho výše nám ovlivní samotnou výslednou daň, proto je důležité vědět, jaké možnosti máme a můžeme využít. Pojďte se s námi podívat na všechny možné varianty.
  • Zápůjčka zaměstnanci a její daňové dopady

    Zápůjčka zaměstnanci a její daňové dopady

    • 19. 12. 2022

    Mezi netypické benefity patří zápůjčka zaměstnanci, kdy zaměstnavatel poskytne zápůjčku bez úroku nebo s úrokem nižším než v případě sjednání zápůjčky u finančních institucí. Jaké jsou daňové dopady na straně zaměstnance a zaměstnavatele?
  • Auto v podnikání fyzické osoby a daň z příjmů

    Auto v podnikání fyzické osoby a daň z příjmů

    • 05. 12. 2022

    Auto je v poslední době nedílnou součástí podnikajících osob. Používání automobilu pro své podnikání může být i mnohdy výhodné. V tomto článku se budeme zabývat využitím auta v podnikání z daňového hlediska u fyzických osob.
  • Příjem z prodeje věcí po vypořádání společného jmění

    Příjem z prodeje věcí po vypořádání společného jmění

    • 25. 11. 2022

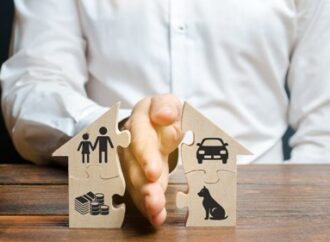
    Až po skončení manželství opadnou emoce a dořeší se právní záležitosti, přijdou na přetřes také daňové otázky. Zejména, jak je to se zdaněním nebo osvobozením příjmů z prodeje věcí, které byly součástí společného jmění manželů.
  • Musíte podávat daňové přiznání při jakémkoli příjmu?

    Musíte podávat daňové přiznání při jakémkoli příjmu?

    • 07. 11. 2022

    Jaké příjmy a od jaké hranice je nemusí fyzické osoby uvádět v daňovém přiznání? Kdy ještě mohou požádat svého zaměstnavatele o provedení ročního zúčtování a kdy se o přiznání musí postarat už samy? Dozvíte se v tomto článku.
  • Příspěvek zaměstnavatele na dopravu zaměstnancům

    Příspěvek zaměstnavatele na dopravu zaměstnancům

    • 21. 10. 2022

    Příspěvek zaměstnavatele zaměstnancům na dopravu do práce se stává žádaným benefitem. Proto někteří zaměstnavatelé na dopravu zaměstnancům přispívají nebo přímo organizují svozy do zaměstnání.

Rychlé zprávy

  • Stát stanovil maximální ceny pohonných hmot

    |

    Ministerstvo financí stanovilo pro úterý 13. října 2026 maximální přípustnou cenu neprémiového benzinu na 46,85 Kč za litr a nafty na 48,36 Kč za litr včetně DPH. Cenová regulace má omezit růst cen pohonných hmot a zabránit jejich extrémnímu zdražování. Maximální marže čerpacích stanic u neprémiových paliv je stanovena na 2,50 Kč za litr. Současně platí snížení spotřební daně z nafty, které má zmírnit dopady vysokých cen na domácnosti i firmy. Ministerstvo vyzývá čerpací stanice, aby maximální ceny využívaly pouze ve výjimečných případech a udržovaly ceny pokud možno níže.

Daňový kalendář

20. 10. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za září 2026
20. 10. 2026
Splatnost paušální zálohy
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí 2026
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí a za září 2026
26. 10. 2026
Souhrnné hlášení za 3. čtvrtletí a za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty