

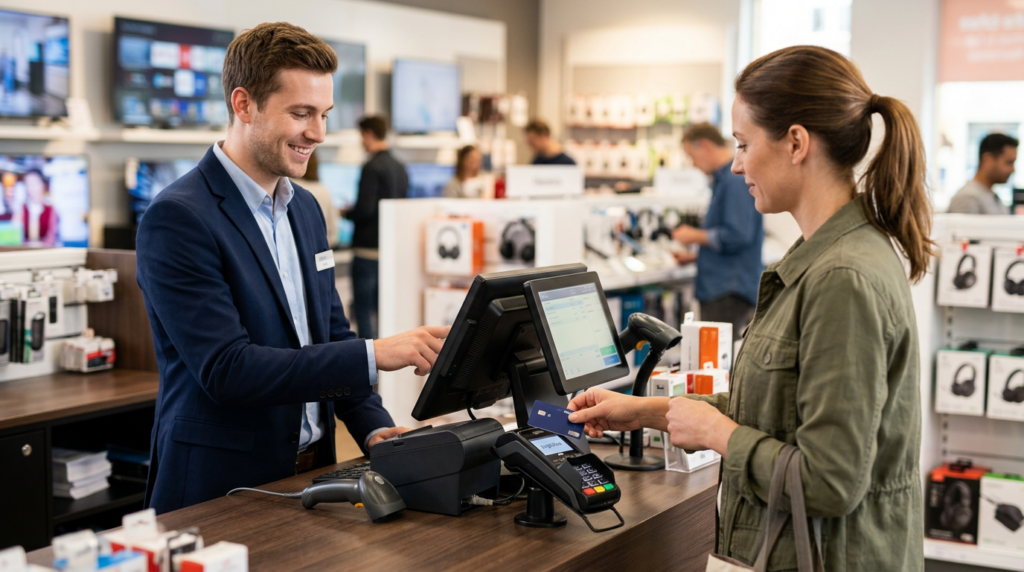
Nový Zákon o evidenci tržeb vnese do každodenních činností mnohých z nás mnoho změn, na které je dobré se připravit dopředu. Ty nejdůležitější změny si představíme v článku.
7. 10. 2026 vyšel ve Sbírce zákonů Zákon č. 180/2026 Sb. o evidenci tržeb a o změně některých dalších zákonů. Zákon je účinný od 1. 1. 2027, pojďme se podívat na konkrétní dopady.
Jaké tržby podléhají evidenci
Hlavní změna oproti předchozí verzi elektronické evidence tržeb spočívá v tom, že nově nepodléhají evidenci hotovostní platby, ale tzv. kontaktní platby. Poplatník, který vůbec neuskutečňuje kontaktní tržby, nemá povinnost evidence tržeb.
Co je kontaktní platba? Kontaktní platbou se dle § 6 Zákona o evidenci tržeb (dále jen „ZEET“) myslí platba, která je uskutečněna v rámci osobního kontaktu s poplatníkem nebo ke které dochází v provozovně nebo v dopravním prostředku poplatníka v souvislosti s dodáváním zboží nebo poskytováním služeb. Nově již nehraje roli forma úhrady a evidenci podléhají tržby uskutečněné hotovostně, bezhotovostním převodem včetně platby QR kódem, platební kartou, virtuálním aktivem, šekem, směnkou, dárkovými kartičkami, poukazy, předplacenými kartami a dalšími formami (§ 5 ZEET). Naopak nově nebudou evidenci podléhat tržby e‑shopů, pokud neuskutečňují kontaktní platby.
Naopak tržby uskutečněné hotovostně se evidují vždy (i např. žetony, papírové kupóny, poukázky, směnky nebo šeky). I když byla hotovostní tržba uskutečněna bez osobního kontaktu se zákazníkem.
Evidovat není nutné platby dobírkou uskutečněné prostřednictvím poštovní služby, která vybrané platby následně poukáže na bankovní účet plátce (§ 6 odst. 2). Provozovatelem poštovní služby není jen Česká pošta, ale každý subjekt splňující podmínky a zapsaný v evidenci provozovatelů poštovních služeb.
Evidenci rovněž podléhá použití kauce nebo jistoty, pokud složení kauce nebo jistoty bylo původně kontaktní platbou (§ 5 odst. 2).
Příklad
Fyzická osoba provozuje e-shop. Umožňuje platbu kartou přes platební bránu, QR kódem nebo převodem. Zboží zákazníkům zasílá výhradně prostřednictvím přepravní společnosti. K osobnímu kontaktu se zákazníky nedochází. Má povinnost evidovat tržby?
Pokud nedochází k osobnímu kontaktu prodávajícího se zákazníkem, tržby nepodléhají evidenci.
Příklad
Lékař ve své ordinaci přijímá osobně od pacientů platby za úkony nehrazené z veřejného zdravotního pojištění. Pacienti platí hotově, kartou nebo bankovním převodem prostřednictvím QR kódu. Podléhají tyto platby evidenci tržeb?
Ano, platby za zdravotní služby podléhají evidenci tržeb. Jedná se o kontaktní platbu uskutečněnou v rámci osobního kontaktu se zákazníkem (pacientem). Evidenci podléhají jak hotovostní platby, tak platby kartou a bezhotovostně (QR kódem).

Příklad
E-shop zasílá své zboží zákazníkům na dobírku. Dobírku vybírá jak prostřednictvím České pošty, tak jiného subjektu, který je zapsaný v evidenci provozovatelů poštovních služeb. Zákazníci platí provozovateli poštovních služeb hotově i kartou. Provozovatel poštovních služeb poukazuje vybrané prostředky na bankovní účet e‑shopu. Podléhají tyto platby evidenci tržeb?
Ne, nepodléhají – jsou splněny podmínky § 6 odst. 2.
Příklad
Restaurace umožňuje zákazníkům odebírat vlastní pokrmy formou rozvozu, který uskutečňuje nepřímý zástupce – platforma. Zákazníci mohou za pokrmy platit mimo jiné i hotově. Podléhají tyto platby evidenci tržeb?
Ano, podléhají evidenci tržeb dle § 6 odst. 2. Jedná se o hotovostní platbu a současně není splněna podmínka, že jde o platbu dobírkou prostřednictvím provozovatele poštovních služeb.
Evidenci podléhají u právnických osob tržby z podnikání, s výjimkou příjmů, které nejsou předmětem daně, jsou z hlediska obvykle přijímaných tržeb ojedinělé, podléhají dani vybírané srážkou podle zvláštní sazby daně nebo podléhají dani ze samostatného základu daně. Obdobně u fyzických osob podléhají evidenci kontaktní platby ze samostatné činnosti (z podnikání), kromě příjmů, které nejsou předmětem daně z příjmů, jsou z hlediska obvykle přijímaných tržeb ojedinělé nebo podléhají dani vybírané srážkou podle zvláštní sazby daně (§ 7 ZEET).
Příklad
Fyzická osoba má příjmy z nájmu bytu nezahrnutého v obchodním majetku. Příjmy zdaňuje jako příjem z nájmu v § 9 Zákona o daních z příjmů. Nájemné vybírá v hotovosti při osobním kontaktu s nájemcem. Má povinnost evidovat nájemné jako evidovanou tržbu?
Poplatník nemá povinnost evidovat nájemné jako evidovanou tržbu. Nejde o příjem ze samostatné činnosti.
Evidenci podléhají pouze tržby uskutečněné na území České republiky.
Co udělat jako první
Pokud zjistíte, že uskutečňujete v rámci podnikání kontaktní platby a máte povinnost evidovat tržby, připravte si vhodné zařízení pro evidenci. Využít lze všechny běžné prostředky jako mobilní telefon, notebook, tablet nebo pokladní zařízení. Finanční správa slibuje zpřístupnění bezplatné webové aplikace pro nejmenší poplatníky. Spuštění této aplikace se předpokládá od 1. 12. 2026. Je určena pro malé podnikatele s nižším objemem transakcí a nejvýše 2 evidenčními jednotkami. Použití této aplikace není pro žádného poplatníka povinné. Pokud již máte řešení z předchozí EET, ověřte si u dodavatele možnost jeho využití i od 1. 1. 2027.
K evidenci tržeb se přihlásíte prostřednictvím aplikace DIS+ na webu www.mojedane.cz.
Po přihlášení do DIS+ a přihlášení do evidence tržeb musí poplatník nahlásit evidenční jednotky. Evidenční jednotkou se rozumí provozovna podle Živnostenského zákona – kamenná provozovna, mobilní provozovna, stánek apod., dále internetová stránka sloužící k prodeji, dopravní prostředek sloužící k prodeji nebo přímo sám poplatník, pokud nemá žádnou provozovnu, dopravní prostředek ani online platformu. To se týká například řemeslníků vykonávajících činnost přímo u zákazníka. V tom případě bude uvedena adresa sídla podnikání poplatníka.
V DIS+ v záložce Evidence tržeb v části Evidenční jednotky nahlásí poplatník údaje o evidenční jednotce. Jaké údaje se o evidenční jednotce budou hlásit upravuje § 15 odst. 2 ZEET:
- informace umožňující identifikaci evidenční jednotky,
- druh evidenční jednotky,
- převažující druh podnikatelské činnosti vykonávané prostřednictvím této evidenční jednotky,
- informace, zda se prostřednictvím evidenční jednotky uskutečňují evidované tržby, a
- informace, že evidenční jednotka eviduje tržby v nepřímém zastoupení za jiného poplatníka.
Podle informace zveřejněné na webu se uvedou tyto údaje o evidenční jednotce:
- Druh evidenční jednotky (výběrem ze seznamu blíže určíte, zda se jedná o stálou provozovnu, mobilní provozovnu, automat, internetovou stránku nebo dopravní prostředek).
- Identifikační údaje (například adresu nebo registrační značku).
- Název evidenční jednotky, který je nepovinný a slouží pro vaši orientaci.
- Převažující druh podnikatelské činnosti vykonávané prostřednictvím této evidenční jednotky.
- Informace, zda se prostřednictvím evidenční jednotky uskutečňují evidované tržby (tedy zda jsou v dané konkrétní jednotce přijímány platby, které podléhají evidenční povinnosti).
- Doplňková informace, že evidenční jednotka eviduje tržby v nepřímém zastoupení (na účet jiného).
Po zaevidování alespoň jedné evidenční jednotky je možné si vygenerovat přímo z DIS+ pokladní certifikát, který si dále nainstalujete na své pokladní zařízení. Pokladní certifikát slouží k podepsání datových zpráv s údaji o evidované tržbě a k jejich zabezpečení.
Podrobný návod najdete na stránkách připravených k evidenci tržeb Finanční správou.
Návod shrnuje postup do 3 kroků:
1. přihlásit se k evidenci tržeb v DIS+ na portálu MOJE daně,
2. nahlásit alespoň jednu evidenční jednotku – provozovnu, internetovou stránku, dopravní prostředek nebo adresu poplatníka,
3. požádat o pokladní certifikát – prostřednictvím DIS+ a nainstalovat ho.
Výjimka z povinnosti evidovat tržbu – přirážka zprošťující povinnosti evidovat tržbu
Oproti minulosti není zaveden žádný zjednodušený režim. Evidence tržeb se uskutečňuje pro všechny poplatníky jen v jednom režimu.
Zákon však umožňuje při splnění podmínek poplatníkům fyzickým osobám v prvním pásmu paušálního režimu tržby neevidovat. Tento režim se nazývá EET OFF. § 11 odst. 3 ZEET stanoví, že evidovanou tržbou nejsou tržby poplatníka daně z příjmů fyzických osob v paušálním režimu přihlášeného k přirážce zprošťující povinnosti evidovat tržby.
Podmínky pro poplatníky přihlášené k přirážce zprošťující povinnosti evidovat tržby upravuje § 2b Zákona č. 586/1992 Sb. o daních z příjmů:
- poplatník fyzická osoba je evidovaný v 1. pásmu paušálního režimu,
- jeho příjmy ze samostatné činnosti (z podnikání) v bezprostředně předcházejícím zdaňovacím období (v loňském roce) nepřesáhly 1 mil. Kč a zároveň
- podá správci daně oznámení o přihlášení k přirážce nejpozději do 10. ledna daného kalendářního roku. V případě zahájení podnikání se k přirážce musí přihlásit hned v oznámení o vstupu do paušálního režimu.
Přirážka činí 1 400 Kč měsíčně, tzn. poplatník v 1. pásmu platí o 1 400 Kč měsíčně víc než poplatník, který se do EET OFF nepřihlásí.
Zvolený režim není možné v průběhu roku měnit. Vystoupit je možné vždy až od dalšího kalendářního roku, a to podáním oznámení o odhlášení z přirážky do 10. ledna.
Pokud poplatník překročí limit 1 mil. Kč, musí přirážku platit až do konce daného kalendářního roku. Povinnost evidovat tržby mu vzniká až od 1. 1. následujícího roku.
Režim EET OFF nemohou využít podnikatelé, kteří nesplňují podmínky pro paušální režim, např. mají příjmy ze zaměstnání kromě příjmů zdaněných srážkovou daní. OSVČ, které vykonávají vedlejší činnost z jiných důvodů než zaměstnání, např. studenti do 26 let nebo osoby pečující o dítě do 4 let věku, mohou vstoupit do paušálního režimu a využít přirážku, ale nemusí to být pro ně výhodné – vstupem do paušálního režimu přijdou o výhody spojené s vedlejší činností.
Příklad
Fyzická osoba mající příjmy z podnikání (volná živnost) v roce 2026 ve výši 800 000 Kč by ráda v roce 2027 využila režim přirážky zprošťující povinnosti evidovat tržby. Není zaměstnancem a splňuje i další podmínky pro paušální režim. V roce 2026 však v paušálním režimu není. Co musí udělat pro využití režimu? Jak se změní výše její paušální zálohy oproti situaci, kdy by v režimu zprošťujícím evidovat tržby nebyla? Co když v roce 2027 překročí příjmy z podnikání 1 mil. Kč?
Fyzická osoba se musí nejpozději do pondělí 11. 1. 2027 (10. ledna připadá na neděli, takže se termín posouvá na nejbližší pondělí) přihlásit do 1. pásma paušálního režimu. Současně musí ve stejné lhůtě podat oznámení o přihlášení k přirážce. Bude platit paušální zálohy ve výši 11 062 Kč měsíčně, tj. o 1 400 Kč měsíčně vyšší než paušální záloha pro 1. pásmo bez režimu přirážky (9 662 Kč měsíčně). Při překročení příjmu z podnikání ve výši 1 mil. Kč v roce 2027 bude až do konce roku 2027 platit paušální zálohu včetně přirážky ve výši 11 062 Kč měsíčně. Tržby začne evidovat až od 1. 1. 2028.
Dávání účtenek zákazníkům, odesílané údaje
Na rozdíl od předchozí verze EET již nebude povinnost dávat automaticky zákazníkovi účtenku. Obchodník vydá zákazníkovi účtenku pouze pokud o to zákazník požádá. Zaevidování účtenky v EET si nebude moci zákazník ověřit. Obchodník si může odeslané tržby zkontrolovat po přihlášení do DIS+ na portále MOJE daně.
Nebude již také nutné mít v provozovně informaci o povinnosti evidovat tržby.
O tržbě se budou evidovat a odesílat údaje uvedené v § 17 ZEET:
- evidenční identifikační číslo poplatníka,
- označení evidenční jednotky, ve které je evidovaná tržba uskutečněna,
- označení pokladního zařízení, na kterém je tržba evidována,
- pořadové číslo evidované tržby,
- datum a čas uskutečnění evidované tržby,
- celková částka evidované tržby uvedená v české měně a
- identifikace této datové zprávy,
- celková částka plateb určených k následnému čerpání nebo zúčtování uvedená v české měně,
- celková částka plateb, které jsou následným čerpáním nebo zúčtováním platby, uvedená v české měně a
- evidenční identifikační číslo poplatníka, který pověřil evidováním této tržby poplatníka, který tržbu eviduje, nebo informace, že evidovaná tržba plyne více poplatníkům.
Oproti minulosti se již nebude evidovat sazba ani výše DPH ani informace, že je plnění osvobozeno od DPH, popř. že je v režimu přenesení daňové povinnosti. Nebude tedy nutné v okamžiku uskutečnění tržby znát správný režim DPH (osvobozené nebo zdanitelné plnění, použití režimu přenesení daňové povinnosti) ani sazbu DPH. Neevidují se rovněž žádné údaje o zákazníkovi, zakoupeném zboží nebo službě, položky na účtence ani forma úhrady.
Opravy, storna a řešení problémů
Dojde-li k výpadku internetu, nefunkčnosti systému EET nebo jinému technickému problému, který zabrání v zaevidování tržby, odešle poplatník údaje do systému bezodkladně po pominutí problému. Nejpozději však do 48 hodin od uskutečnění evidované tržby (viz § 20).
Pokud dojde k vracení evidované tržby nebo její části (např. z důvodu reklamace), zaeviduje se tržba záporně. Rovněž pokud byla tržba původně zaevidována chybně, zaeviduje se oprava záporně. Storno dle § 8 se uplatní i v případě bezhotovostní platby, která následně na účet nepřijde.
Příklad
Pokladník se spletl a omylem zaevidoval stejnou tržbu dvakrát. Jak provede opravu? Opravu duplicitní evidence provede zaevidováním tržby se záporným znaménkem.
Příklad
Zákazník v maloobchodě zakoupil zboží v rámci kontaktní platby. Následně zákazník zboží reklamoval z důvodu závady. Obchodník reklamaci uznal a vrátil zákazníkovi peníze. Vrácení peněz zaeviduje s mínusovým znaménkem.
Jaké tržby není nutné evidovat
Evidovat se nemusí tržby uskutečněné na dálku bez osobního kontaktu. Typicky půjde o situaci, kdy poplatník vystaví zákazníkovi fakturu, pošle mu ji a ten ji uhradí převodem.
Zákon dále vyjmenovává tržby, které evidenci nepodléhají. V § 11 uvádí, že evidovanou tržbou nejsou tržby:
- státu,
- státního fondu,
- územního samosprávného celku,
- dobrovolného svazku obcí,
- příspěvkové organizace,
- veřejné vysoké školy,
- školské právnické osoby zřízené Ministerstvem školství, mládeže a tělovýchovy, krajem, obcí nebo dobrovolným svazkem obcí, nebo veřejnou vysokou školou společně s těmito zřizovateli,
- České národní banky,
- držitele poštovní licence.
Dále pak:
- banky, včetně zahraniční banky,
- spořitelního a úvěrního družstva,
- pojišťovny a zajišťovny,
- investiční společnosti a investičního fondu,
- obchodníka s cennými papíry,
- centrálního depozitáře,
- penzijní společnosti,
- fondu obhospodařovaného penzijní společností,
- organizátora regulovaného trhu.
U fyzických osob jsou kromě osob v paušálním režimu přihlášených k přirážce zprošťující povinnosti evidovat tržby z evidence vyňaty také tržby poplatníka daně z příjmů fyzických osob,
a) kterému je přiznán nárok na průkaz ZTP, ZTP/P nebo obdobný průkaz platný pro celou Evropskou unii z důvodu oboustranné těžké ztráty zraku, úplné nebo praktické nevidomosti nebo hluchoslepoty,
b) který vykonává podnikatelskou činnost bez spolupracujících osob podle zákona upravujícího daně z příjmů a bez zaměstnanců, ledaže všechny tyto osoby a zaměstnanci splňují podmínku podle písmene a),
c) který nevykonává podnikatelskou činnost jako společník společnosti, ledaže všichni společníci společnosti splňují podmínku podle písmene a), a
d) který tuto tržbu přijímá sám nebo prostřednictvím osoby, která splňuje podmínku podle písmene a).
Dle § 12 evidenci nepodléhají tržby:
- z drobné vedlejší podnikatelské činnosti veřejně prospěšných poplatníků,
- ze vztahu souvisejícího s pracovněprávním nebo obdobným vztahem k poplatníkovi,
- ze stravování nebo ubytování poskytovaných dětem, žákům nebo studentům školou, vysokou školou nebo školským zařízením,
- z platby hrazené v dopravních prostředcích při pravidelné hromadné přepravě osob nebo na palubě letadel, pokud přímo souvisí s touto přepravou,
- z osobní železniční přepravy,
- z obchodní letecké dopravy a ze služeb poskytovaných v přímé souvislosti s ní,
- z poštovních služeb a zboží a služeb poskytovaných v přímé souvislosti s nimi.
Dále pak tržby z:
- hazardní hry,
- podnikání v energetických odvětvích na základě licence udělené podle energetického zákona,
- podnikání na základě povolení krajského úřadu podle zákona o vodovodech a kanalizacích,
- podnikání na základě oprávnění k činnosti nebankovního poskytovatele spotřebitelského úvěru,
e) podnikání na základě povolení k činnosti
- 1. platební instituce,
- 2. instituce elektronických peněz,
- 3. správce nevýkonného úvěru,
- 4. poskytovatele služeb souvisejících s kryptoaktivy.
Evidovanou tržbou dále podle § 13 nejsou tržby poplatníka daně z příjmů právnických osob uskutečněné do přidělení daňového identifikačního čísla a během 10 dní následujících po jeho přidělení.
Evidovanou tržbou nejsou také tržby:
- ve formě platby za poskytování služeb uskutečněné prostřednictvím veřejné mobilní telefonní sítě, která je následným čerpáním nebo zúčtováním jiné platby,
- z provozování veřejných toalet,
- z prodeje sladkovodních ryb a souvisejících služeb uskutečněné vždy v období od 18. do 24. prosince v provozovně, ve které se v tomto období uskutečňují pouze tyto tržby.
Evidované rovněž nejsou dle § 13 odst. 2 tržby z prodeje zboží nebo služeb prostřednictvím prodejního automatu. Prodejním automatem se pro účely tohoto zákona rozumí samoobslužné technické zařízení, které je samostatnou provozovnou podle živnostenského zákona, sloužící k prodeji zboží nebo služeb vyžadující pro dosažení výsledku zapojení zákazníka pouze v míře jednání nezbytného k objednání nebo přijetí zboží nebo služby (§ 13 odst. 3). Jedná se tedy např. o nápojové nebo jídelní automaty nebo automaty na prodej květin. Dle důvodové zprávy se výjimka pro prodejní automaty nepoužije v případě samoobslužných pokladen v obchodních řetězcích, čerpacích stanic, mycích linek, prádelen apod., a to z důvodu vlastního zapojení zákazníka do činnosti.
Podle § 13 odst. 4 evidovanou tržbou nejsou tržby z prodeje zboží nebo služeb prostřednictvím samoobslužného zařízení, které se nachází mimo provozovnu, za podmínky, že okolnosti ani při vynaložení nepřiměřených nákladů neumožňují nebo zásadně ztěžují evidenci tržeb. V tomto případě je potřeba počítat s tím, že správce daně může po poplatníkovi chtít prokázat, že skutečně nebyla evidence tržeb možná ani s vynaložením přiměřených nákladů. Takovými jsou např. lesní bary bez připojení k elektřině a internetu.
Sleva na evidenci tržeb
Současně se znovuzavedením evidence tržeb, se do Zákona o daních z příjmů vrací sleva na evidenci tržeb. Slevu upravuje § 35be. Slevu může uplatnit poplatník, který splňuje následující podmínky:
- je poplatníkem daně z příjmů fyzických osob s příjmy ze samostatné činnosti,
- má povinnost evidence tržeb podle nového zákona o evidenci tržeb,
- evidenční povinnost podle zákona o evidenci tržeb alespoň jednou splnil, tj. skutečně zaevidoval alespoň jednu platbu, která je evidovanou tržbou a kterou tedy má podle zákona o evidenci tržeb povinnost evidovat.
Slevu mohou uplatnit jak poplatníci, kteří budou tržby evidovat poprvé, tak i ti, kteří již v minulosti tržby evidovali. To umožňuje přechodné ustanovení § 31 bod 4 Zákona č. 180/2026 Sb.
Slevu může uplatnit i daňový nerezident. Nepatří mezi slevy, na které se vztahuje omezení pro daňové nerezidenty dle § 35ba odst. 2 Zákona o daních z příjmů.
Výše slevy činí 5 000 Kč, ale s určitými omezeními v podobě výše základu daně ze samostatné činnosti (z podnikání). Nižší částku než 5 000 Kč uplatní poplatník, jehož kladný rozdíl mezi 15 % dílčího základu daně ze samostatné činnosti a základní slevou na poplatníka, je nižší než 5 000 Kč. Poplatník, u kterého tento rozdíl bude záporný nebo roven nule, nebude moci slevu uplatnit vůbec.
Slevu lze uplatnit pouze jednou, a to v prvním zdaňovacím období, ve kterém poplatník zaevidoval tržbu. Pokud tedy bude poplatník evidovat tržby od 1. 1. 2027, může slevu uplatnit pouze ve zdaňovacím období 2027. Pokud nesplní podmínky např. z důvodu nízkých příjmů z podnikání, nebude moci slevu uplatnit vůbec.
Příklad
Poplatník fyzická osoba v roce 2027 eviduje tržby v souladu se zákonem. Za zdaňovací období dosáhl ztráty z podnikání ve výši -50 000 Kč. Může uplatnit slevu na evidenci tržeb? Může ji případně uplatnit za zdaňovací období 2028, kdy již bude mít kladný základ daně?
Poplatník slevu za rok 2027 nemůže uplatnit – jeho základ daně z podnikání je záporný. Současně si nemůže slevu uplatnit ani ve zdaňovacím období 2028, protože jeho prvním obdobím, kdy mu vznikla povinnost evidovat tržby, byl rok 2027.
Příklad
Poplatník fyzická osoba v roce 2027 eviduje tržby v souladu se zákonem. Za zdaňovací období dosáhl z podnikání základu daně ve výši 230 000 Kč. V jaké výši může uplatnit slevu na evidenci tržeb?
15 % ze základu daně z podnikání činí 34 500 Kč (230 000 Kč × 0,15). 34 500 Kč – 30 840 Kč (sleva na poplatníka) = 3 660 Kč. Poplatník může uplatnit slevu na evidenci tržeb ve výši 3 660 Kč.
Příklad
Poplatník fyzická osoba v roce 2027 eviduje tržby v souladu se zákonem. Za zdaňovací období dosáhl z podnikání základu daně ve výši 500 000 Kč. V jaké výši může uplatnit slevu na evidenci tržeb?
15 % ze základu daně z podnikání činí 75 000 Kč (500 000 Kč × 0,15). 75 000 Kč – 30 840 Kč (sleva na poplatníka) = 44 160 Kč. Poplatník může uplatnit slevu na evidenci tržeb v maximální výši 5 000 Kč.
Závěr a shrnutí
- Nová právní úprava: Zákon č. 180/2026 Sb. zavádí od 1. 1. 2027 jednotný režim evidence zaměřený výhradně na kontaktní platby (v osobním kontaktu, provozovně či dopravním prostředku) bez ohledu na platební metodu. E-shopy bez osobního kontaktu s klienty povinnost nemají.
- Režim EET OFF: Podnikatelé v 1. pásmu paušálního režimu s příjmy do 1 mil. Kč mohou využít zproštění evidenční povinnosti při připlacení měsíční přirážky ve výši 1 400 Kč.
- Jednoduchá administrativní správa: Evidenční jednotky se registrují přes portál DIS+ na MOJE daně, odkud se stahuje i pokladní certifikát. Účtenka se zákazníkovi vydává nově pouze na jeho výslovnou žádost.
- Sleva na evidenci: OSVČ s povinností evidence mohou v prvním roce uplatnit jednorázovou slevu na dani až 5 000 Kč, pokud splní zákonné podmínky ohledně základu daně.
Přečtěte si také:





 Sledujte nás







Zanechte komentář
Diskuse neslouží jako právní, daňová či účetní poradna. Je vyhrazena pro vzájemnou komunikaci čtenářů.
Pro přidání komentáře se přihlaste.