

Většina podnikatelů již ze zákona musí elektronicky evidovat tržby. Existuje ale skupina obchodníků, která je z této povinnosti vyňata. Například prodejci kaprů a těžce zrakově postižení. Více v dnešním článku.
Zákon o evidenci tržeb (dále jen „ZoT“.) nám říká, jaké tržby jsme povinni evidovat (tzv. evidované tržby), ale také které tržby jsou z evidence vyloučené.
Evidovaná tržba je platba uskutečněná v hotovosti, platební kartou, šekem nebo směnkou, případně jinou formou (stravenkou) nebo započtením kauce.
Vyloučené tržby bychom mohli rozdělit do několika skupin:
- vyloučené tržby podle subjektu („státní“ a příspěvkové organizace),
- vyloučené tržby podle subjektu (bankovní a podobné, energetické, vodohospodářské),
- vyloučené tržby podle jejich povahy,
- vyloučené tržby na základě nařízení vlády.
Podrobnější informace najdete v článku Vyloučené tržby v EET. Právě na základě nařízení vlády č. 376/2017 Sb. byly některé původně nevyloučené tržby vyňaty z této evidence, a to s účinností od 14. 11. 2017 – jedná se o tyto případy:
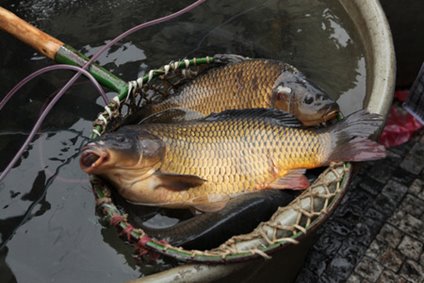
- tržby z prodeje sladkovodních ryb,
- tržby těžce zrakově postižených osob.
Evidence těchto tržeb běžným způsobem by znemožnilo nebo zásadně ztížilo plynulý a hospodárný výkon činnosti, ze které tyto tržby plynou, a tuto překážku nelze odstranit evidováním tržeb ve zjednodušeném režimu.
Vyloučení tržeb z prodeje sladkovodních ryb
Evidovanou tržbou není tržba poplatníka z prodeje sladkovodních ryb a souvisejících služeb spotřebiteli uskutečněná v období od 14. do 24. prosince v provozovně, ve které se v tomto období uskutečňují pouze tyto tržby. Toto „osvobození“ má omezenou platnost, a to do 31. 12. 2019.
Tržby vyloučené z evidence tržeb u těžce zrakově postižených osob
Evidovanou tržbou není tržba poplatníka daně z příjmů fyzických osob:
- kterému je přiznán nárok na průkaz ZTP/P z důvodu úplné nebo praktické nevidomosti nebo těžké hluchoslepoty,
- a který zároveň provozuje podnikatelskou činnost bez zaměstnanců a spolupracujících osob (podle zákona o daních z příjmů), ledaže tyto osoby splňují podmínku podle předchozího bodu,
- a který zároveň není společníkem společnosti, z jejíž činnosti tržba plyne, ledaže všichni společníci společnosti splňují podmínku uvedenou v prvním bodě,
- a který zároveň tuto tržbu přijímá sám, nebo prostřednictvím zaměstnance, spolupracující osoby nebo společníka společnosti, kteří splňují podmínku v prvním bodě.
V případě občana jiného členského státu Evropské unie, který je hlášen k pobytu na území České republiky po dobu nejvýše třech měsíců, se podmínka uvedená v prvním bodě výčtu považuje za splněnou, pokud tato osoba prokáže svou úplnou nebo praktickou nevidomost nebo těžkou hluchoslepotu.
Plánované výjimky z EET
Další snahou omezit povinnost evidence tržeb je senátní návrh (zatím neprošel legislativním procesem), který chce, aby evidovanou tržbou nebyly také (od 1. 2. 2018) tržby:
- poskytovatele sociálních služeb, jenž není příspěvkovou organizací,
- zdravotnického zařízení poskytujícího ambulantní péči, vyjma zdravotnických zařízení poskytujících zdravotní péči v oborech klinická stomatologie, ortodoncie, dentální hygienista, v zařízeních reprodukční medicíny a zařízeních lékařské péče,
- zdravotnického zařízení poskytujícího lůžkovou péči, jenž není příspěvkovou organizací.
Související článek:
Vyloučené tržby v EET





 Sledujte nás

Zanechte komentář
Diskuse neslouží jako právní, daňová či účetní poradna. Je vyhrazena pro vzájemnou komunikaci čtenářů.
Pro přidání komentáře se přihlaste.