


Zákon rozlišuje elektronický podpis, který identifikuje fyzickou osobu, a elektronickou značku, kterou se prokazuje právnická osoba (obdoba firemního razítka). Komu se vlastnictví elektronického podpisu vyplatí a jak jej můžete získat?
Co je to elektronický podpis?
Elektronický podpis, zaručený elektronický podpis či digitální podpis jsou nesprávné výrazy pro kvalifikovaný certifikát. Jedná se o specifická data, která v počítači nahrazují vlastnoruční ověřený podpis fyzické osoby. Pravidla spojená s kvalifikovaným certifikátem jsou legislativně ošetřena zákonem č. 227/2000 Sb., o elektronickém podpisu.
Zákon rozlišuje elektronický podpis, který identifikuje fyzickou osobu, a elektronickou značku, kterou se prokazuje právnická osoba (obdoba firemního razítka).
Vedle kvalifikovaného certifikátu se ještě můžeme setkat s komerčním certifikátem, který je však určen pro konkrétní osoby (skupiny osob) a řeší například bezpečné přihlašování. Typickým příkladem osobního komerčního certifikátu je certifikát získaný od banky pro přístup k elektronickému bankovnictví.
Na rozdíl od kvalifikovaného certifikátu není komerční certifikát automaticky uznáván úřady státní správy. Na jeho použití se musí komunikující strany dohodnout (banka – klient banky).
Jaké je použití kvalifikovaného certifikátu zejména v podnikatelské sféře?
V této části se budu věnovat praktickému používání kvalifikovaného certifikátu na úkor vlastní technické podstaty. Domnívám se, že běžný uživatel neřeší, jak to „uvnitř“ funguje, ale spíše co to umí a jak toho využít. Koho technická stránka zajímá, jistě si potřebné informace najde.
Kvalifikovaný certifikát může být velkým pomocníkem hlavně podnikatelům – fyzickým osobám, kteří nepoužívají datovou schránku. U právnických osob, které mají datovou schránku zřízenu automaticky při vzniku, je kvalifikovaný certifikát vhodný až nezbytný tam, kde má například společnost s ručením omezeným více jednatelů. Pak i dokumenty zasílané datovou schránkou je dobré opatřit kvalifikovaným certifikátem konkrétního jednatele.
Praktické využití se nabízí již ze samotné definice kvalifikovaného certifikátu (dále jen „KC“) uvedené výše – vlastnoruční ověřený podpis:
- E-mailová komunikace
Při e-mailové komunikaci můžeme maily pomocí KC podepisovat, ale také šifrovat.
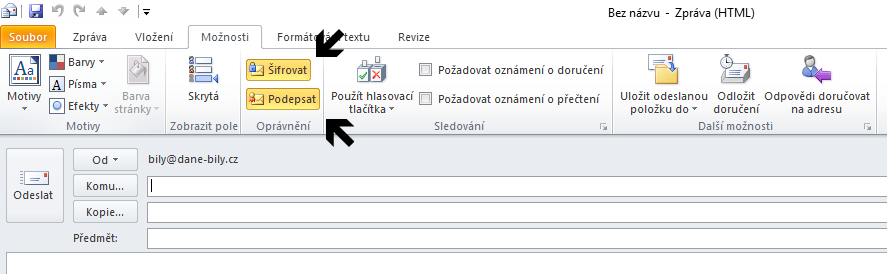
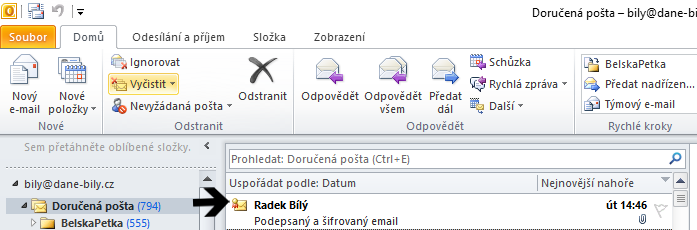
Odeslaný podepsaný e-mail má pak příznak podepsání.
- Podání daňových přiznání přes portál EPO
Různé druhy daňových přiznání můžeme (v mnoha případech dokonce musíme) podat elektronicky. K tomu slouží buď datová schránka, prostřednictvím které se zasílají přiznání jako soubory v dané struktuře (formát souborů XML), nebo portál Finanční správy ČR zvaný EPO.
Na portálu EPO můžeme příslušné daňové přiznání přímo vyplnit. Pokud přiznání zpracováváme v jiném externím software (např. DPH v účetním programu), můžeme toto přiznání pro kontrolu a odeslání načíst prostřednictvím vygenerovaného XML souboru do portálu EPO. Po kontrole chyb můžeme odeslat. K podpisu přiznání můžeme použít KC.

- Elektronický podpis PDF dokumentů
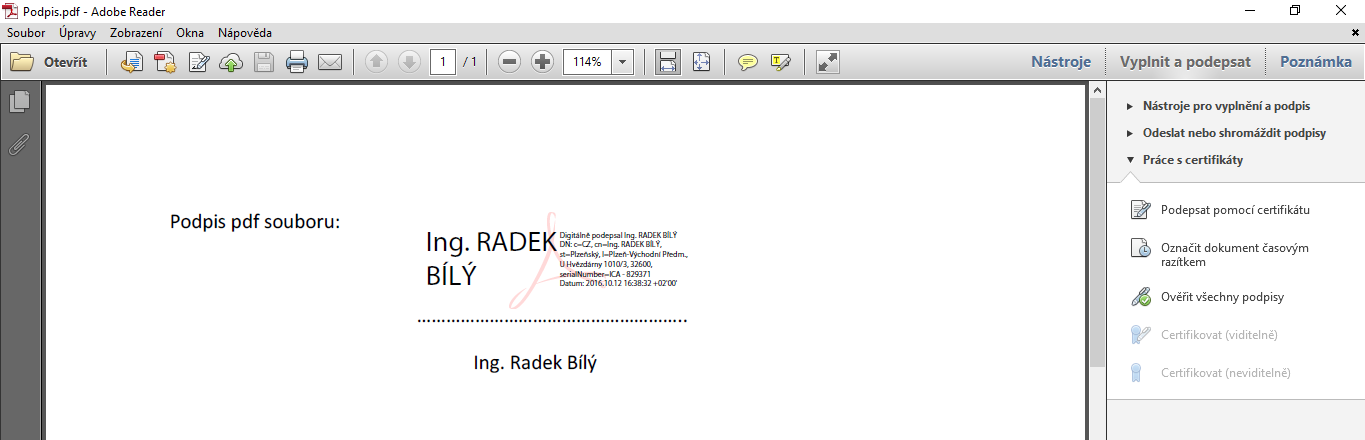
Využijeme například k podpisu smluv či jiných dokumentů. Takto podepsaný dokument má stejnou váhu jako dokument podepsaný ověřeným podpisem. Pokud si PDF dokument zobrazíme v programu Adobe Reader, můžeme podpis přiřadit následovně.
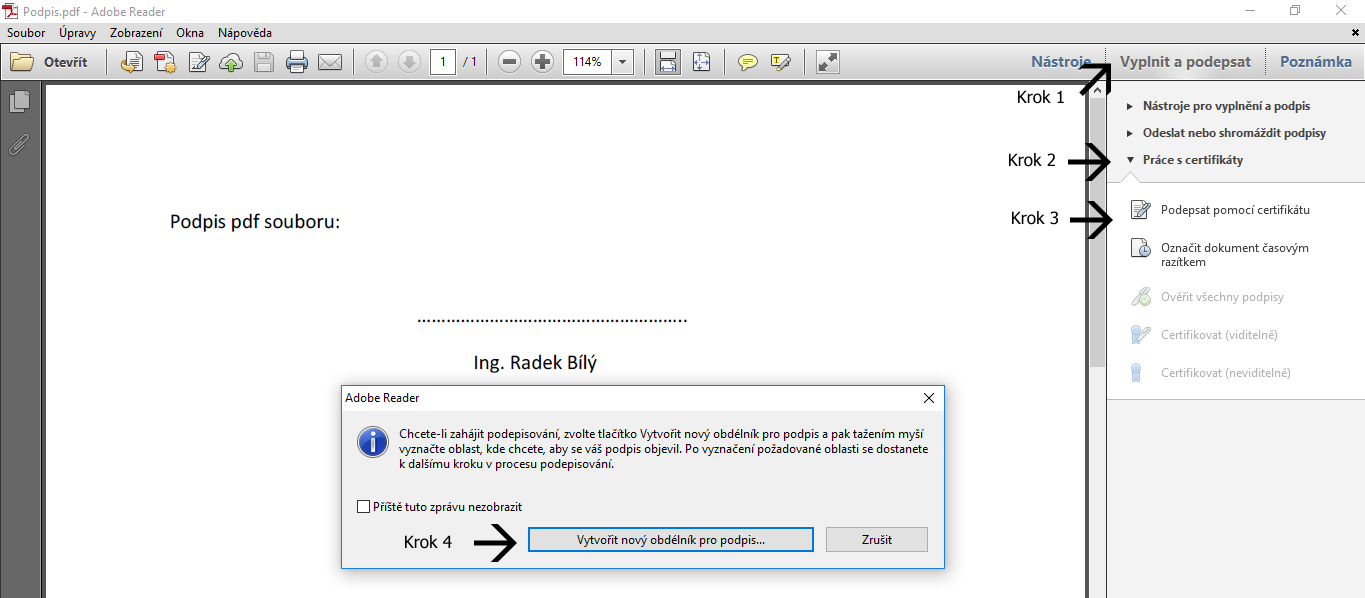
Po kroku 4 „Vytvořit nový obdélník pro podpis…“ se tahem myši na zvoleném místě označí velikost vkládaného podpisu.
Další příklady možností využití kvalifikovaného certifikátu:
- podání přehledu o příjmech a výdajích OSVČ,
- podání přihlášky a odhlášky k nemocenskému pojištění,
- při elektronické komunikaci se státní správou,
- při elektronické komunikaci s krajskými a městskými úřady,
- při elektronické komunikaci se zdravotními pojišťovnami,
- podání žádosti o sociální dávky,
- podávání žádostí o dotace EU,
- při podepisování faktur.
Kde můžeme kvalifikovaný certifikát získat?
Certifikáty můžeme získat u poskytovatelů certifikačních služeb. Kvalifikovaný certifikát, který jako jediný může sloužit pro komunikaci se státní správou, však mohou poskytnout pouze akreditované certifikační autority. V rámci akreditace musí tyto autority, oproti ostatním poskytovatelům certifikačních služeb, splňovat přísná kritéria, zejména v oblasti ochrany osobních údajů.
Akreditované certifikační autority jsou v současné době tři:
- První certifikační autorita, a. s.
- Česká pošta, s. p.
- eIdentity a. s.
Seznam akreditovaných certifikačních autorit spravuje Ministerstvo vnitra ČR.
Článek byl připravený ve spolupráci s Daňovou kanceláří Ing. Radek Bílý.




 Sledujte nás







Komentáře
Linda
02.09.2017 15:21Vlastním certifikát od České pošty, ale neumím ho použít jako elektronický podpis, např. při korespondenci s exekučními úřady /na email přes seznam.cz/. Jsem OSVČ vykonávající mzdovou agendu pro malou firmu. Děkuji předem za radu, jak mám postupovat.