


Rodinná firma se zaměřuje na pletařskou výrobu sportovních i městských svetrů a čepic a dalších hřejivých doplňků. Všechny výrobky zdobí nezaměnitelné severské vzory a vznikají v továrně v Česku. Samozřejmostí jsou i kvalitní a nezávadné materiály.
Společnost KAMA vznikla jako malá domácí výroba. Její zakladatelka Mahulena Pertlová byla v revolučním roce 1989 zrovna na mateřské dovolené a bavila se pletením čepic pro děti své i děti svých známých. Jenže tehdy ještě nemohla svobodně podnikat. První možnost, jak prodávat své výrobky, se jí naskytla na trzích mladých umělců, na které získala povolení. O pletené čepice byl velký zájem, co během týdne upletla, bylo během několika hodin pryč.
„V letenském bytě se tak z dětského pokoje stal expediční sklad. Přizvala jsem ke spolupráci sestru Kateřinu a spojením našich jmen vznikla značka KAMA, Maka se nám totiž nelíbila,“ usmívá se Mahulena Pertlová.
Autorem prvního loga rodinné značky KAMA byl dokonce zpěvák Karel Černoch, se kterým manžel Mahuleny Pertlové Jiří v tehdejší době spolupracoval jako muzikant.
Dnes se v KAMA mohou pochlubit širokým pleteným sortimentem – od čepic, rukavic a šál přes svetry, sukně a šaty až po polštáře a deky. Po celou dobu existence vyrábí oblečení výhradně v České republice a nejčastěji ze 100% Merino vlny, která má termoregulační schopnost a dokáže absorbovat až 30 % vlhkosti. Zpracovávají výhradně příze Schoeller, certifikované nezávislým ekologickým standardem bluesign®, vyráběné s ohledem na zdraví člověka a šetrnost k přírodě.
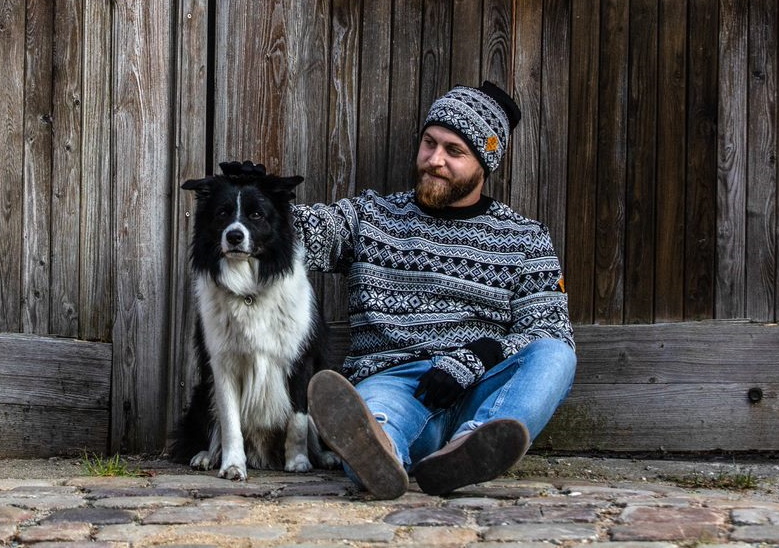
Rodinná společnost KAMA se specializuje na pletené zboží a dbá na to, aby její výrobky byly nejen kvalitní, ale i z nezávadných materiálů.
Foto: Archiv KAMA
V roce 2020 malá rodinná firma svůj výrobní areál a sídlo v Praze 6 zrekonstruovala. „Máme nyní moderní a energeticky úsporný komplex hodný společnosti 21. století, která jde cestou ekonomické, sociální a ekologické udržitelnosti,“ říká Mahulena Pertlová.
Kromě prodeje v České republice exportují svoje výrobky do dalších 27 států světa a v rodinné tradici pokračují i děti manželů Pertlových, Klára a Adam. „Ne všichni zakladatelé firem z 90. let mají tu možnost a radost předávat firmu další generaci v rámci rodiny. Nám se to poštěstilo,“ uzavírá Mahulena Pertlová.





 Sledujte nás







Zanechte komentář
Diskuse neslouží jako právní, daňová či účetní poradna. Je vyhrazena pro vzájemnou komunikaci čtenářů.
Pro přidání komentáře se přihlaste.