

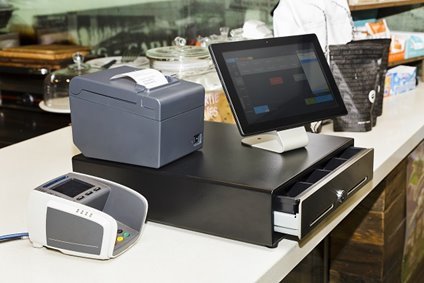
Zákon o evidenci tržeb schválila dnes Poslanecká sněmovna. EET se nejprve dotkne stravovacích a ubytovacích služeb, pravděpodobně už od začátku listopadu. Dále bude na řadě maloobchod a velkoobchod, další podnikatelé a nakonec i řemeslníci.
Zákon o evidenci tržeb schválilo dnes 105 poslanců ze 145 přítomných. Opozice na protest opustila jednací sál a již předem avizovala, že podá stížnost k ústavnímu soudu. Poslanecká sněmovna zároveň schválila návrh Ministerstva financí na snížení DPH v oblasti stravovacích služeb z 21 % na 15 % s výjimkou alkoholických nápojů, a to od okamžiku účinnosti zákona.
Návrh nyní míří do Senátu a poté k podpisu prezidenta republiky. Po dokončení legislativního procesu bude probíhat sedmiměsíční legisvakanční lhůta, během které bude vybudováno a otestováno technické řešení systému. V této lhůtě bude také spuštěno testovací prostředí a pilotní provoz, kde bude simulován proces transakcí a budou aktivně oslovováni dodavatelé pokladních systémů. V závislosti na délce legislativního procesu se předpokládá, že zákon nabyde účinnosti do konce roku 2016.
V první vlně budou evidovány tržby z oblasti ubytovacích a stravovacích služeb, v druhé (po třech měsících) tržby ze sektoru maloobchod a velkoobchod. Ve třetí fázi, která začne 15 měsíců po spuštění, budou evidovány tržby v ostatních činnostech (např. svobodná povolání, doprava, zemědělství) s výjimkou těch ve 4. fázi. Nakonec ve 4. fázi 18 měsíců po spuštění budou mít povinnost evidovat tržby také vybraná řemesla a výrobní činnosti.
E-tržby bude doprovázet i jednorázová sleva na dani ve výši 5 000 Kč. Jednorázovou slevu bude možné uplatnit v roce, kdy podnikateli vznikla povinnost evidovat tržby, pokud tento rok zaevidoval alespoň jednu tržbu. Uplatnit si lze maximálně částku, která odpovídá dani z příjmů ze samostatné činnosti po uplatnění základní slevy na poplatníka, nejvýše však 5 000 Kč. Poplatníkům se tak mohou alespoň částečně vykompenzovat případné výdaje na nákup zařízení k evidenci tržeb.
Aktuální informace o vývoji elektronické evidence tržeb sledujte na našem webu Elektronická evidence tržeb pod lupou.
TIP: Zajímá vás, jak bude vypadat znění zákona o EET? Můžete nahlédnout do neoficiální verze návrhu zákona o evidenci tržeb postoupeného Poslaneckou sněmovnou do Senátu.
Související články:
Elektronickou evidenci tržeb posvětili i senátoři
Elektronická evidence tržeb od roku 2016
Jak se vyvíjí zavedení elektronické evidence tržeb?





 Sledujte nás







Zanechte komentář
Diskuse neslouží jako právní, daňová či účetní poradna. Je vyhrazena pro vzájemnou komunikaci čtenářů.
Pro přidání komentáře se přihlaste.