Informace pro účetní a podnikatele

728 x 90


  • Jednoduché účetnictví od roku 2016 znovu v zákoně

    Jednoduché účetnictví od roku 2016 znovu v zákoně

    • 23. 11. 2015

    Novela zákona o účetnictví, která začne platit od 1. 1. 2016, přinese řadu podstatných změn pro účetní jednotky. Jednou z nich bude také znovuzavedení jednoduchého účetnictví. Kdo jej bude moci využívat?
  • Vnitropodnikové směrnice – 9. část

    Vnitropodnikové směrnice – 9. část

    • 13. 11. 2015

    Devátá část seriálu o vnitropodnikových směrnicích účetních jednotek se bude zabývat problematikou účtování v cizích měnách a oblastí kurzových rozdílů. Jak na vytvoření takové interní směrnice, vám ukážeme v následujícím článku.
  • Přeshraniční obchod v účetnictví

    Přeshraniční obchod v účetnictví

    • 30. 10. 2015

    Odlišnosti při obchodování mimo tuzemsko se promítají také do účetních souvztažností. V tomto článku si vysvětlíme základní pravidla obchodování se zbožím v rámci EU a dovozu a vývozu zboží mimo EU a jejich vliv na účetnictví podniku.
  • Vnitropodnikové směrnice – 8. část

    Vnitropodnikové směrnice – 8. část

    • 23. 10. 2015

    V tomto díle si představíme další neméně důležitou vnitropodnikovou směrnici – tentokrát se budeme zabývat tématem tvorby, čerpání a účtování zákonných i ostatních rezerv. Pojďme se tedy podívat, jak by taková směrnice mohla vypadat.
  • Vnitropodnikové směrnice – 7. část

    Vnitropodnikové směrnice – 7. část

    • 09. 10. 2015

    V další části seriálu o vnitropodnikových směrnicích účetních jednotek se budeme věnovat oblasti časového rozlišování nákladů a výnosů, výdajů a příjmů a otázce tvorby dohadných položek.
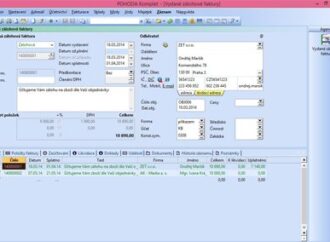
  • Účtování zálohových faktur v programu POHODA

    Účtování zálohových faktur v programu POHODA

    • 07. 10. 2015

    S platbami předem a se zálohovými fakturami (neboli proforma fakturami) běžně v účetní praxi pracujeme. Jak na správné účtování zálohových faktur v programu POHODA, si ukážeme v následujícím článku.

Rychlé zprávy

  • Konec pracovního poměru uprostřed měsíce a zdravotní pojištění

    |

    Pokud zaměstnanci skončí pracovní poměr například v polovině měsíce, nemusí se obávat doplácení zdravotního pojištění za zbývající dny. Za dobu trvání pracovního poměru odvádí pojistné zaměstnavatel a za neodpracovanou část měsíce žádný další doplatek nevzniká. Důležité je ale vyřešit, kdo bude zdravotní pojištění hradit v následujícím měsíci. Pokud člověk nastoupí do nového zaměstnání, pojistné za něj odvádí nový zaměstnavatel. Při evidenci na úřadu práce se stává státním pojištěncem a pojistné za něj hradí stát. Pokud nenastoupí do nového zaměstnání, nezaeviduje se na úřadu práce, není státním pojištěncem ani OSVČ, stává se osobou bez zdanitelných příjmů (OBZP) a musí si zdravotní pojištění platit sám. Každou změnu rozhodnou pro platbu zdravotního pojištění je nutné oznámit zdravotní pojišťovně do osmi dnů.

Daňový kalendář

20. 11. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za říjen 2026
20. 11. 2026
Splatnost paušální zálohy
24. 11. 2026
Splatnost daně za září 2026 (pouze spotřební daň z lihu)
25. 11. 2026
Daňové přiznání a splatnost daně za říjen 2026
25. 11. 2026
Souhrnné hlášení za říjen 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty