Informace pro účetní a podnikatele

728 x 90


  • Jak zažádat o vrácení přeplatku na silniční dani?

    Jak zažádat o vrácení přeplatku na silniční dani?

    • 09. 12. 2022

    Řada podnikatelů již zaplatila zálohy na silniční daň na rok 2022, a tím jim vznikl přeplatek. Přeplatek na dani silniční nebude finanční úřad vracet automaticky, o jeho vrácení si musíte sami požádat. Jak na to, vám poradíme v následujícím článku.
  • Auto v podnikání fyzické osoby a daň z příjmů

    Auto v podnikání fyzické osoby a daň z příjmů

    • 05. 12. 2022

    Auto je v poslední době nedílnou součástí podnikajících osob. Používání automobilu pro své podnikání může být i mnohdy výhodné. V tomto článku se budeme zabývat využitím auta v podnikání z daňového hlediska u fyzických osob.
  • Máte pouze 5 dnů na zrušení registrace k DPH

    Máte pouze 5 dnů na zrušení registrace k DPH

    • 02. 12. 2022

    Daňový balíček 2023 byl dnes vyhlášen ve Sbírce zákonů. Podnikatelé, kteří mají obrat nad 1 000 000 Kč a pod 2 000 000 Kč, mají podle přechodného ustanovení pouze 5 kalendářních dnů na to, aby požádali o zrušení registrace k DPH.
  • Pracující či podnikající důchodce – pravidla a zdanění

    Pracující či podnikající důchodce – pravidla a zdanění

    • 02. 12. 2022

    Dosáhnout důchodového věku rozhodně neznamená, že je nutné ihned odejít do penze a přestat pracovat. Jaké „pracovní možnosti“ mají důchodci? A jak je to s uznáním slevy na dani? Dozvíte se v následujícím článku.
  • Sankce za porušení povinností v oblasti daní

    Sankce za porušení povinností v oblasti daní

    • 28. 11. 2022

    Daňové zákony ukládají plátcům daně řadu povinností. Při nesplnění těchto povinností stanovují zákony též sankce. Jaké jsou v praxi nejčastější pokuty, si představíme v následujícím článku.
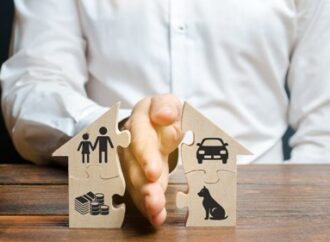
  • Příjem z prodeje věcí po vypořádání společného jmění

    Příjem z prodeje věcí po vypořádání společného jmění

    • 25. 11. 2022

    Až po skončení manželství opadnou emoce a dořeší se právní záležitosti, přijdou na přetřes také daňové otázky. Zejména, jak je to se zdaněním nebo osvobozením příjmů z prodeje věcí, které byly součástí společného jmění manželů.

Rychlé zprávy

  • Minimální zálohy OSVČ v roce 2027 opět vzrostou

    |

    Minimální zálohy na sociální a zdravotní pojištění pro OSVČ se v roce 2027 podle aktuálního návrhu opět zvýší. U hlavní činnosti by měla minimální záloha na sociální pojištění činit 5 281 Kč měsíčně, zatímco zdravotní pojištění vzroste na 3 488 Kč. Celkem tak OSVČ odvádějící minimální zálohy zaplatí 8 769 Kč měsíčně, tedy o 458 Kč více než v současnosti. Zvýšení se dotkne také OSVČ s vedlejší činností. Minimální sociální záloha by měla vzrůst na 1 660 Kč měsíčně. Výše záloh se odvíjí od průměrné mzdy stanovené pro daný rok, která se pro rok 2027 podle zpřesněného návrhu promítne do nových minimálních vyměřovacích základů. Uvedené částky vycházejí z aktuálního návrhu a mohou se ještě změnit.

Daňový kalendář

30. 9. 2026
Žádost o vrácení DPH z EU dle § 82 zákona o DPH
30. 9. 2026
Daňové přiznání a splatnost daně k OSS – dovozní režim
30. 9. 2026
Odvod daně vybírané srážkou podle zvláštní sazby daně za srpen 2026
12. 10. 2026
Splatnost daně za srpen 2026 (mimo spotřební daň z lihu)
20. 10. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty