Informace pro účetní a podnikatele

728 x 90


  • Malé a příležitostné výdělky z pohledu daně z příjmů

    Malé a příležitostné výdělky z pohledu daně z příjmů

    • 18. 05. 2015

    V praxi se často účetní a daňoví specialisté setkávají s názorem, že jakékoliv příjmy do 30.000 Kč za rok se nemusí zdaňovat, což není tak úplně pravda. Jak je to tedy s příležitostnými nebo malými výdělky a placením daní? Pojďme se na to podívat blíže.
  • Nová povinnost zaměstnance podat daňové přiznání

    Nová povinnost zaměstnance podat daňové přiznání

    • 15. 05. 2015

    Každý zaměstnanec má povinnost hlásit veškeré změny svému zaměstnavateli. Pokud to včas neudělá, je možné, že si bude muset sám podat daňové přiznání. Nově má povinnost podat daňové přiznání i v některých případech plnění ze životního pojištění.
  • Rozdílné kurzy v účetnictví a DPH

    Rozdílné kurzy v účetnictví a DPH

    • 13. 05. 2015

    Pokud máte tuzemské dodavatele, kteří vám fakturují v cizí měně, zkontrolujte si, zda správně nárokujete odpočet DPH z přijatého plnění. Téměř vždy totiž dochází k použití rozdílného kurzu v účetnictví dodavatele i odběratele. Co dělat se zbývajícím rozdílem?
  • „Důchodové konto“ můžete sledovat na internetu

    „Důchodové konto“ můžete sledovat na internetu

    • 12. 05. 2015

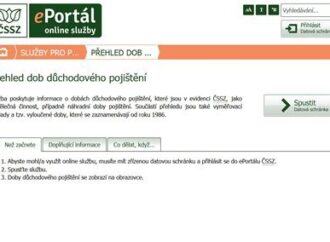
    Chcete zjistit, zda máte do důchodu započteny všechny doby pojištění a výdělky? Od března si svoje „důchodové konto“ můžete zkontrolovat na internetu. Stačí mít zřízenou datovou schránku a přihlásit se do ePortálu ČSSZ.

  • Složenky k zaplacení daně z nemovitých věcí

    • 07. 05. 2015

    Finanční správa začala postupně rozesílat složenky k zaplacení daně z nemovitých věcí. Pokud nepřesáhne částka daně 5.000 Kč, je splatná celá do 1. června. Od roku 2016 bude možné platit tuto daň také prostřednictvím SIPO.
  • Vnitropodnikové směrnice – 2. část

    Vnitropodnikové směrnice – 2. část

    • 06. 05. 2015

    V dalším díle se zaměříme na vzorovou směrnici, která se věnuje nastavení firemního informačního systému. Popisuje tedy, jaký používá společnost program na zpracování účetní agendy, či s jakými účetními knihami pracuje.

Rychlé zprávy

  • JMHZ a odměny členů volebních komisí: pravidla pro rok 2026

    |

    ČSSZ zveřejnila přehled pravidel pro evidenci a vykazování odměn členů volebních komisí v rámci JMHZ v souvislosti s volbami. U běžné osvobozené odměny člena okrskové volební komise nevzniká povinnost osobu evidovat ani odměnu vykazovat, pokud zároveň není zaměstnancem stejného zaměstnavatele a nemá od něj jiný příjem. Pokud je člen komise současně zaměstnancem obce, odměna se přičte k jeho zúčtovanému příjmu a vykáže v JMHZ. Evidenční povinnost vzniká také při dalším zdanitelném příjmu, například nadlimitním stravenkovém paušálu. Odlišný režim platí pro komise pro místní referendum, jejichž členové se evidují jako zaměstnanci a vykazují s kódem druhu činnosti 1.

Daňový kalendář

12. 10. 2026
Splatnost daně za srpen 2026 (mimo spotřební daň z lihu)
20. 10. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za září 2026
20. 10. 2026
Splatnost paušální zálohy
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí 2026
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí a za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty