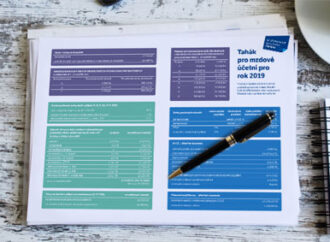
Informace pro účetní a podnikatele

728 x 90


  • Jak na mzdy v roce 2019

    Jak na mzdy v roce 2019

    • 24. 10. 2019

    Jaké jsou výše povinných odvodů ze mzdy pro zaměstnavatele, zaměstnance či podnikatele? Jaké jsou sazby stravného? Na tyto a další otázky týkající se mezd najdete odpovědi v přiloženém souboru, který si můžete stáhnout a využít ve vaší praxi.
  • Co byste měli vědět o zálohové faktuře?

    Co byste měli vědět o zálohové faktuře?

    • 23. 10. 2019

    Zálohový list, proforma faktura nebo výzva k platbě. To všechno jsou názvy označující stejnou věc, a to zálohovou fakturu. O co se vlastně přesně jedná, jak se o ní účtuje a má nějaké právní náležitosti?
  • Plánované novinky v pracovněprávní sféře

    Plánované novinky v pracovněprávní sféře

    • 22. 10. 2019

    Novela zákoníku práce by měla mimo jiné přinést spravedlivější výpočet dovolené či nový institut v podobě sdíleného pracovního místa. A od roku 2020 možná znovu dojde ke zvýšení minimální mzdy, a to na 14 700 Kč. Pokud tedy návrh projde.
  • Co je letos nového v oblasti DPH – 2. díl

    Co je letos nového v oblasti DPH – 2. díl

    • 21. 10. 2019

    Dnes vám představíme další novinky z oblasti DPH, které platí od dubna letošního roku. Jak je to například s opravou základu daně v případě nedobytné pohledávky nebo jaká platí pravidla u nároku na odpočet daně při registraci a zrušení plátce?
  • Výpočet DPH a zaokrouhlování od 1. 10. 2019

    Výpočet DPH a zaokrouhlování od 1. 10. 2019

    • 17. 10. 2019

    Od 1. října 2019 je nutné postupovat ohledně výpočtu daně tzv. metodou „shora“ podle nových pravidel. Nově tak již nebude docházet k žádným rozdílům ve výsledcích. Jak na výpočet DPH a jak na její zaokrouhlování, vám poradíme v tomto článku.
  • Jak nám dary mohou snížit základ daně?

    Jak nám dary mohou snížit základ daně?

    • 16. 10. 2019

    Pokud přispějeme na dobrou věc, neděláme to ze zištných důvodů. Odměnou navíc nám mohou být jisté daňové úlevy. Komu a co můžeme darovat, abychom si snížili základ daně? Více se dočtete na následujících řádcích.

Rychlé zprávy

  • Konec pracovního poměru uprostřed měsíce a zdravotní pojištění

    |

    Pokud zaměstnanci skončí pracovní poměr například v polovině měsíce, nemusí se obávat doplácení zdravotního pojištění za zbývající dny. Za dobu trvání pracovního poměru odvádí pojistné zaměstnavatel a za neodpracovanou část měsíce žádný další doplatek nevzniká. Důležité je ale vyřešit, kdo bude zdravotní pojištění hradit v následujícím měsíci. Pokud člověk nastoupí do nového zaměstnání, pojistné za něj odvádí nový zaměstnavatel. Při evidenci na úřadu práce se stává státním pojištěncem a pojistné za něj hradí stát. Pokud nenastoupí do nového zaměstnání, nezaeviduje se na úřadu práce, není státním pojištěncem ani OSVČ, stává se osobou bez zdanitelných příjmů (OBZP) a musí si zdravotní pojištění platit sám. Každou změnu rozhodnou pro platbu zdravotního pojištění je nutné oznámit zdravotní pojišťovně do osmi dnů.

Daňový kalendář

20. 11. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za říjen 2026
20. 11. 2026
Splatnost paušální zálohy
24. 11. 2026
Splatnost daně za září 2026 (pouze spotřební daň z lihu)
25. 11. 2026
Daňové přiznání a splatnost daně za říjen 2026
25. 11. 2026
Souhrnné hlášení za říjen 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty