


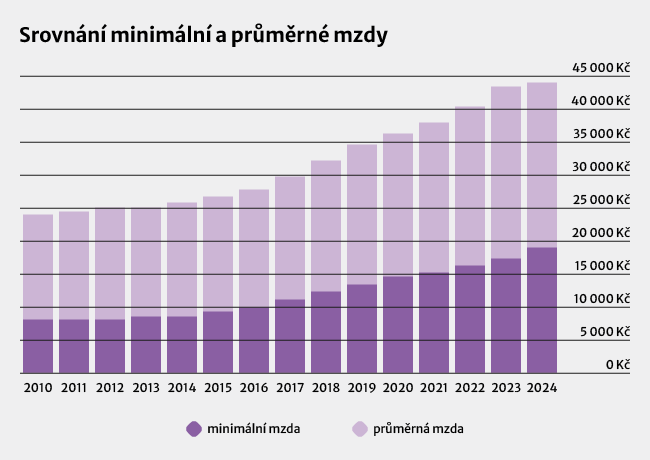
Vláda schválila novelu zákoníku práce, díky které by měla minimální mzda v České republice postupně stoupnout na 47 % průměrné mzdy do roku 2029. V současnosti dosahuje výše 41,1 %.
Z novely zákoníku práce vyplývá, že by se odpříštího roku měly zaručené mzdy podle odbornosti, odpovědnosti a náročnosti práce uplatňovat pouze ve veřejném sektoru a již ne u soukromých firem.
Možnost zrušení zaručených mezd ve firmách odbory již dříve odmítaly a požadovaly, aby minimální mzda činila polovinu průměrné mzdy. Zaměstnavatelé právě naopak tuto změnu prosazovali a navrhovali poměr mezi minimální a průměrnou mzdou snížit.
Přiměřené minimální mzdy upravuje předloňská směrnice EU, kterou mají členské státy implementovat do své legislativy do poloviny listopadu. Směrnice doporučuje stanovit výši minimální mzdy na 60 % mediánu hrubé mzdy nebo na 50 % průměrné hrubé mzdy.
Od ledna letošního roku došlo k navýšení minimální mzdy o 1 600 Kč na 18 900 Kč a aktuálně odpovídá 41,1 % průměrného hrubého výdělku pro letošní rok.
Návrh prošel několika změnami
Návrh novely zákoníku práce prošel v průběhu projednávání určitými změnami. V původním plánu bylo cílem dosáhnout minimální mzdy ve výši 45 % průměrné mzdy do roku 2028 a současně snížit počet stupňů zaručených mezd z osmi na čtyři jak pro soukromý, tak pro veřejný sektor.
K tomuto mělo výhrady ministerstvo financí, které navrhovalo úplné zrušení zaručené mzdy. S tím souhlasila i hospodářská komora, která vládu vyzvala k celkovému přehodnocení plánu, aby zaručené částky škrtla, nebo je případně ponechala pouze pro státní a veřejnou sféru.
Podle novely by měl výpočet minimální mzdy pravděpodobně vycházet z predikované průměrné mzdy na další rok, kterou by ministerstvo financí oznámilo do konce srpna. Vláda by stanovila koeficient, který by zohlednil kupní sílu, životní náklady, úroveň a tempo růstu mezd i vývoj produktivity. Koeficient by měl být stanovený na dva roky.
Ministerstvo práce má za úkol do konce září stanovit minimální mzdu na další rok, která se vypočítá jako součin očekávaného průměrného výdělku a koeficientu. Místo osmi zaručených mezd by se měly vyplácet čtyři, ale pouze v platové sféře. Jejich rozsah by se měl pohybovat od minimální mzdy do 1,6násobku této mzdy.
Novela zákoníku práce bude ještě projednávána v obou komorách parlamentu České republiky, následně bude předložena k podpisu prezidentovi.




 Sledujte nás







Zanechte komentář
Diskuse neslouží jako právní, daňová či účetní poradna. Je vyhrazena pro vzájemnou komunikaci čtenářů.
Pro přidání komentáře se přihlaste.