Informace pro účetní a podnikatele

728 x 90


  • Daňové doklady po novele zákona o DPH

    Daňové doklady po novele zákona o DPH

    • 18. 04. 2013

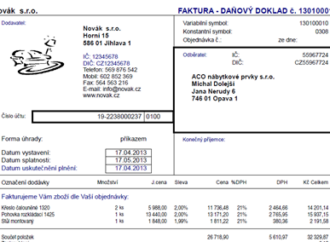
    Daňový doklad může mít buď listinnou, nebo elektronickou podobu. Pokud osoba, pro kterou se uskutečňuje plnění, s použitím daňového dokladu v elektronické podobě nesouhlasí, nelze daňový doklad v této podobě používat.

  • Identifikovaná osoba podle zákona o DPH

    • 15. 04. 2013

    Novela zákona o DPH v roce 2013 nově zavedla definici identifikované osoby. Přináší úlevu pro podnikatele s přeshraničními aktivitami, například pro uživatele různých webových služeb. Google reklama tak už z podnikatelů plátce DPH neudělá.

  • Odpočet daně při registraci k DPH a jejím zrušení

    • 13. 03. 2013

    Pokud podnikatel nezačíná svoji činnost již od počátku jako plátce DPH, ale zaregistruje se až v jejím průběhu, nastává problém. Přechod z neplátce na plátce v zájmu daňové spravedlnosti přímo „volá“ po speciální právní úpravě.

  • Povinná a dobrovolná registrace k DPH

    • 25. 02. 2013

    Od roku 2013 se všichni noví plátci povinně stávají měsíčními plátci, i když by jejich obrat byl minimální. Co vše se od letošního roku v registraci k DPH změnilo a kdy se stává podnikatel povinně plátcem daně z přidané hodnoty?

  • Úprava odpočtu daně

    • 13. 02. 2013

    Bylo by nespravedlivé, kdyby byl nárok na odpočet daně při pořízení dlouhodobého majetku jednou provždy určen podmínkami roku pořízení. Zákon o DPH na to pamatuje v institutu úpravy odpočtu daně. Jak tedy správně odpočet daně upravit?
  • Plátci DPH musí nahlásit do konce února správci daně čísla svých bankovních účtů

    Plátci DPH musí nahlásit do konce února správci daně čísla svých bankovních účtů

    • 07. 02. 2013

    Plátci DPH, pozor – do 28. února 2013 máte povinnost nahlásit správci daně čísla všech bankovních účtů používaných pro vaši ekonomickou činnost. Z nich můžete zvolit ty, které správce daně zveřejní na webové adrese www.daneelektronicky.cz.

Rychlé zprávy

  • Minimální zálohy OSVČ v roce 2027 opět vzrostou

    |

    Minimální zálohy na sociální a zdravotní pojištění pro OSVČ se v roce 2027 podle aktuálního návrhu opět zvýší. U hlavní činnosti by měla minimální záloha na sociální pojištění činit 5 281 Kč měsíčně, zatímco zdravotní pojištění vzroste na 3 488 Kč. Celkem tak OSVČ odvádějící minimální zálohy zaplatí 8 769 Kč měsíčně, tedy o 458 Kč více než v současnosti. Zvýšení se dotkne také OSVČ s vedlejší činností. Minimální sociální záloha by měla vzrůst na 1 660 Kč měsíčně. Výše záloh se odvíjí od průměrné mzdy stanovené pro daný rok, která se pro rok 2027 podle zpřesněného návrhu promítne do nových minimálních vyměřovacích základů. Uvedené částky vycházejí z aktuálního návrhu a mohou se ještě změnit.

Daňový kalendář

30. 9. 2026
Žádost o vrácení DPH z EU dle § 82 zákona o DPH
30. 9. 2026
Daňové přiznání a splatnost daně k OSS – dovozní režim
30. 9. 2026
Odvod daně vybírané srážkou podle zvláštní sazby daně za srpen 2026
12. 10. 2026
Splatnost daně za srpen 2026 (mimo spotřební daň z lihu)
20. 10. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty