


Obchodní společnosti mají nově povinnost sestavit Výkaz zisku a ztráty v plném rozsahu. A to bez ohledu na to, zda sestavují Rozvahu v plném nebo zkráceném rozsahu. Současně s tím došlo i ke změně obsahu Rozvahy a Výkazu zisku a ztráty.
Od loňského roku došlo ve vyhlášce pro podnikatele, kterou se provádějí některá ustanovení zákona o účetnictví, k doplnění nového ustanovení, ve kterém je stanoven rozsah sestavování účetní závěrky.
Obchodní společnosti (společnost s ručením omezeným, akciová společnost, veřejná obchodní společnost, komanditní společnost) mají nově povinnost sestavit Výkaz zisku a ztráty v plném rozsahu, a to bez ohledu na to, zda sestavují Rozvahu v plném nebo zkráceném rozsahu.
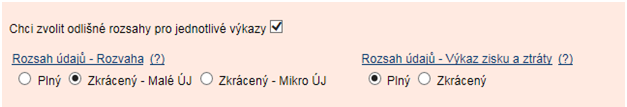
Výše uvedené skutečnosti jsou promítnuty do aplikace EPO na Daňovém portále, kdy je možné při vyplňování elektronického formuláře daňového přiznání v oddíle „Vybrané údaje z účetnictví“ zvolit odlišný rozsah jednotlivých výkazů.
Současně s tím došlo i ke změně obsahu Rozvahy a Výkazu zisku a ztráty oproti předcházejícím rokům. Jde zejména o nové označení položek Rozvahy a Výkazu zisku a ztráty. Zde je potřeba postupovat při sestavování účetní závěrky podle Českého účetního standardu č. 024 Srovnatelné období za účetní období započaté v roce 2016.
Poplatníci mají povinnost podat přiznání k dani z příjmů za rok 2016 nejpozději do 3. dubna 2017. Tento den je zároveň posledním dnem lhůty pro úhradu daně.
Daň je možné zaplatit na účet finančního úřadu buď bezhotovostně z účtu, klasickou složenkou typu A, nebo v hotovosti na pokladně úřadu.




 Sledujte nás







Zanechte komentář
Diskuse neslouží jako právní, daňová či účetní poradna. Je vyhrazena pro vzájemnou komunikaci čtenářů.
Pro přidání komentáře se přihlaste.