


Pouze 26 % Čechů se může pochlubit pokročilou znalostí cizích jazyků. Jednoznačně nejrozšířenější je angličtina, kterou mnoho zaměstnavatelů považuje již za samozřejmost. S obrovským odstupem následuje německý a francouzský jazyk.
Pouze 26 % Čechů se může pochlubit pokročilou znalostí cizích jazyků. Vyplývá to z průzkumu, který realizovala personální agentura Grafton Recruitment. Průzkum ukázal, že jednoznačně nejrozšířenější je mezi uchazeči o zaměstnání anglický jazyk. Ovládá ho celkem 79 % testovaných kandidátů.
S obrovským odstupem následuje potom jazyk německý, jehož znalost prokázalo pouhých osm procent uchazečů. Francouzština je se sedmi procenty až na třetím místě.
Graf: Znalost cizích jazyků uchazečů
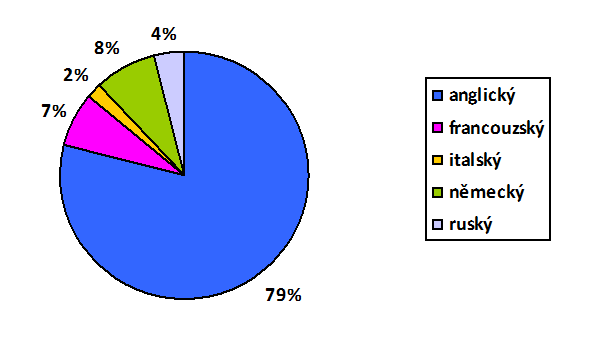
Úroveň znalosti je však stále ve velkém rozporu s tím, co požadují zaměstnavatelé. Jen 26 % testovaných respondentů totiž prokázalo znalost jazyka na úrovni nejvyšší, tedy C1 či C2, střední úroveň jazyka (B1/B2) pak ovládalo 61 % testovaných.
Z analýzy více než 45 000 nabízených pracovních pozic ale vyplynulo, že úroveň C1/C2 byla vyžadována pro 44 % z nich. Zajímavé přitom je, že průměrná nabízená mzda pro zaměstnance s úrovní znalosti jazyka C2 (nejvyšší, plynulá úroveň) se obvykle pohybuje níž než v případě zaměstnance se znalostí jazyka C1 (pokročilá úroveň), a to i o 11 000 Kč.
Znalost angličtiny je pro mnohé zaměstnavatele samozřejmostí
Pro 72 % pracovních pozic vyžadovali v uplynulém roce zaměstnavatelé znalost angličtiny a pro pět procent němčinu. Zaměstnavatelé hledají i kandidáty se znalostí francouzštiny, polštiny, holandštiny, italštiny, švédštiny, španělštiny, slovenštiny či ruštiny. Výjimkou nejsou ani požadavky na znalost méně obvyklých jazyků, jako je například arabština, albánština, hebrejština či čínština.
„Znalost anglického jazyka na plynulé úrovni je v současné době považována mnoha zaměstnavateli již za samozřejmost. Pro rostoucí množství pracovních nabídek zaměstnavatelé požadují i znalost dalšího cizího jazyka, a to ve většině případů alespoň na středně pokročilé úrovni, která odpovídá evropskému referenčnímu rámci úrovni B2,“ říká Jitka Součková, marketingová manažerka Grafton Recruitment.
Aktuálně je čím dál tím větší nedostatek německy mluvících kandidátů, které hledají firmy z mnoha průmyslových sektorů.
Dle údajů Grafton Recruitment představovaly dvojjazyčné pozice takřka 40 % všech nabízených pozic za uplynulý rok. Tyto požadavky mají zejména společnosti z oblasti sdílených podnikových služeb, obchodu a marketingu, lidských zdrojů a IT a telekomunikací.




 Sledujte nás







Zanechte komentář
Diskuse neslouží jako právní, daňová či účetní poradna. Je vyhrazena pro vzájemnou komunikaci čtenářů.
Pro přidání komentáře se přihlaste.