

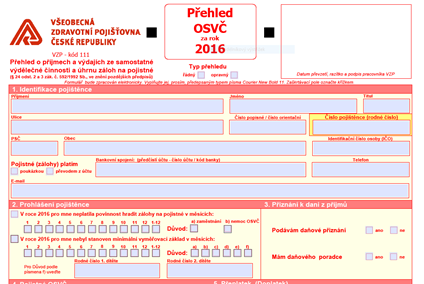
OSVČ musí předložit přehled o příjmech a výdajích všem zdravotním pojišťovnám, u kterých byly pojištěny v období, za které tento přehled podávají, letos do 3. května. Doplatit případný rozdíl v pojistném je třeba do 8 dnů po podání přehledu.
Osoby samostatně výdělečně činné („OSVČ“) mají povinnost předložit přehled o příjmech a výdajích všem zdravotním pojišťovnám, u kterých byly pojištěny v období, za které tento přehled podávají.
Vyplněný formulář musí předložit nejpozději do jednoho měsíce ode dne, kdy měly podat daňové přiznání za daný kalendářní rok (přičemž daňové přiznání se podává do tří měsíců po uplynutí zdaňovacího období, to znamená do 1. 4.). Konkrétní datum se může v jednotlivých letech trochu měnit – obecně totiž platí, že připadne-li poslední den lhůty na sobotu, neděli nebo svátek, posouvá se termín na první následující pracovní den.
Letos jsme měli povinnost podat daňové přiznání do pondělí 3. dubna. Podat přehled zdravotní pojišťovně je tedy třeba do středy 3. května 2017. OSVČ, které nemají povinnost podat daňové přiznání, musí podat své zdravotní pojišťovně přehled již do 8. dubna. Vzhledem k tomu, že tento den v roce 2017 připadá na sobotu, tak do 10. dubna 2017.
OSVČ, kterým zpracovává přiznání daňový poradce, musí tuto skutečnost zdravotní pojišťovně doložit do 30. dubna 2017. Daňové přiznání podávají do šesti měsíců po uplynutí zdaňovacího období, pak mají jeden měsíc na podání přehledu zdravotní pojišťovně.
Příklad: Do úterý 2. 5. 2017 (první pracovní den po neděli 30. 4.) je nutné doložit své zdravotní pojišťovně, že daňové přiznání dělá daňový poradce, do pondělí 3. 7. 2017 podat daňové přiznání a do čtvrtka 3. 8. 2017 podat přehled zdravotní pojišťovně.
Nic vám samozřejmě nebrání v tom, abyste podali přehled dříve. Pamatujte na to, že do 8 dnů od data jeho podání musíte doplatit případný rozdíl mezi zaplacenými zálohami a částkou pojistného, kterou si v přehledu vypočtete jako roční pojistné.
Pokuta za nepředložení přehledu ve stanovené lhůtě může činit až 50 000 Kč. Lhůta k uložení pokuty je dva roky ode dne, kdy zdravotní pojišťovna zjistila nesplnění oznamovací povinnosti, nejdéle však do pěti let, kdy k nesplnění došlo. Promlčecí lhůta práva vymáhat pojistné je deset let.
Tab.: Formuláře pro jednotlivé zdravotní pojišťovny
| Zdravotní pojišťovna | Odkaz na přehled |
| Česká průmyslová zdravotní pojišťovna | Přehled OSVČ za rok 2016 |
| Oborová zdravotní pojišťovna | Přehled OSVČ za rok 2016 |
| Revírní bratrská pokladna | Přehled OSVČ za rok 2016 |
| Vojenská zdravotní pojišťovna České republiky | Přehled OSVČ za rok 2016 |
| Všeobecná zdravotní pojišťovna | Přehled OSVČ za rok 2016 |
| Zaměstnanecká pojišťovna Škoda | Přehled OSVČ za rok 2016 |
| Zdravotní pojišťovna Ministerstva vnitra ČR | Přehled OSVČ za rok 2016 |
Platba zálohy na pojistné a den platby pojistného OSVČ
Splatnost zálohy na pojistné se nezměnila – záloha je splatná vždy od prvního dne kalendářního měsíce, za který se platí, až do osmého dne měsíce následujícího.
Za den platby pojistného se považuje den, kdy došlo k připsání pojistného na účet zdravotní pojišťovny. Při platbách pojistného poštovní poukázkou (složenkou) je držitel poštovní licence povinen předat platbu poskytovateli platebních služeb (tj. bance vedoucí účet) do dvou pracovních dnů ode dne, kdy ji přijal, a ten je povinen ji převést na samostatný účet do konce následujícího pracovního dne.
Snížení zálohy na pojistné
Zdravotní pojišťovna na žádost OSVČ může poměrně snížit výši zálohy na pojistné. A to v případě, kdy jsou splněny zákonem stanovené podmínky při porovnání příjmů předchozího a stávajícího období.
Snížení lze provést na dobu nejdéle do konce kalendářního měsíce, který předchází kalendářnímu měsíci, ve kterém byl nebo měl být podán přehled o příjmech a výdajích.
Více se dozvíte v článku Snížení záloh OSVČ.
Související článek:
Přehled o příjmech a výdajích pro ČSSZ za rok 2016




 Sledujte nás







Zanechte komentář
Diskuse neslouží jako právní, daňová či účetní poradna. Je vyhrazena pro vzájemnou komunikaci čtenářů.
Pro přidání komentáře se přihlaste.