Informace pro účetní a podnikatele

728 x 90


  • Vnitropodnikové směrnice – 7. část

    Vnitropodnikové směrnice – 7. část

    • 09. 10. 2015

    V další části seriálu o vnitropodnikových směrnicích účetních jednotek se budeme věnovat oblasti časového rozlišování nákladů a výnosů, výdajů a příjmů a otázce tvorby dohadných položek.
  • Účtování zálohových faktur v programu POHODA

    Účtování zálohových faktur v programu POHODA

    • 07. 10. 2015

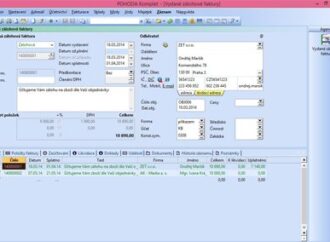
    S platbami předem a se zálohovými fakturami (neboli proforma fakturami) běžně v účetní praxi pracujeme. Jak na správné účtování zálohových faktur v programu POHODA, si ukážeme v následujícím článku.

  • Interpretace NÚR – pomoc účetní praxi (2. část)

    • 02. 10. 2015

    Dosud Národní účetní rada schválila celkem 31 interpretací. My si ve druhém díle představíme druhou polovinu interpretací a zaměříme se na ty nejzajímavější pro účetní praxi, jako je ocenění po předchůdci či odpis cizoměnové pohledávky a závazku.

  • Odpovědi na dotazy z online poradny – 35. díl

    Odpovědi na dotazy z online poradny – 35. díl

    • 17. 09. 2015

    Kam ohlásit obnovení vedlejšího podnikání? Může jednatel v rámci své funkce vykonávat bezplatnou činnost pro „eseróčko“? Jak zdaňovat půjčku společníka do společnosti? Na dotazy vám odpovídají specialisté na daně, účetnictví a právo.
  • Vnitropodnikové směrnice – 6. část

    Vnitropodnikové směrnice – 6. část

    • 11. 09. 2015

    Tento díl seriálu o vnitropodnikových směrnicích účetních jednotek věnujeme oblasti zásob, jejich evidenci a účtování. Vzhledem k tomu, že v praxi jsou použitelné dva odlišné způsoby účtování zásob, uvedeme si ve vzorové směrnici způsob A i B.
  • Odpisy dlouhodobého nehmotného majetku

    Odpisy dlouhodobého nehmotného majetku

    • 07. 09. 2015

    Změny v odepisování nehmotného majetku bývaly v minulosti velmi časté a celá tato oblast patřila mezi složité a neoblíbené. Jak to s odpisy dlouhodobého nehmotného majetku vypadá dnes? Posvítíme si na ně v tomto článku.

Rychlé zprávy

  • Minimální zálohy OSVČ v roce 2027 opět vzrostou

    |

    Minimální zálohy na sociální a zdravotní pojištění pro OSVČ se v roce 2027 podle aktuálního návrhu opět zvýší. U hlavní činnosti by měla minimální záloha na sociální pojištění činit 5 281 Kč měsíčně, zatímco zdravotní pojištění vzroste na 3 488 Kč. Celkem tak OSVČ odvádějící minimální zálohy zaplatí 8 769 Kč měsíčně, tedy o 458 Kč více než v současnosti. Zvýšení se dotkne také OSVČ s vedlejší činností. Minimální sociální záloha by měla vzrůst na 1 660 Kč měsíčně. Výše záloh se odvíjí od průměrné mzdy stanovené pro daný rok, která se pro rok 2027 podle zpřesněného návrhu promítne do nových minimálních vyměřovacích základů. Uvedené částky vycházejí z aktuálního návrhu a mohou se ještě změnit.

Daňový kalendář

24. 9. 2026
Splatnost daně za červenec 2026 (pouze spotřební daň z lihu)
25. 9. 2026
Daňové přiznání a splatnost daně za srpen 2026
25. 9. 2026
Souhrnné hlášení za srpen 2026
25. 9. 2026
Kontrolní hlášení za srpen 2026
25. 9. 2026
Daňové přiznání a splatnost daně z plynu, pevných paliv a elektřiny za srpen 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty