Informace pro účetní a podnikatele

728 x 90


  • Jak na přiznání k dani silniční za rok 2020?

    Jak na přiznání k dani silniční za rok 2020?

    • 28. 01. 2021

    Podání přiznání k dani silniční se sice odsunulo z konce ledna na 1. 4. 2021, ale kdo je připravený, není překvapený. Pojďme se podívat, koho se silniční daň týká a dokdy ji zaplatit. A nebude chybět ani praktický videonávod, který vám s vyplňováním pomůže.
  • Kdo se může stát identifikovanou osobou?

    Kdo se může stát identifikovanou osobou?

    • 27. 01. 2021

    Jste neplátcem DPH či právnickou osobou, která nepodniká – povinnosti ohledně DPH se vás tedy netýkají, pokud nerealizujete žádné transakce se zahraničím. Jenže jakmile takovou transakci uskutečníte, můžete se stát tzv. identifikovanou osobou.
  • Přivýdělek při registraci na úřadu práce v roce 2021

    Přivýdělek při registraci na úřadu práce v roce 2021

    • 25. 01. 2021

    V roce 2021 si mohou lidé, kteří jsou registrovaní na úřadu práce, přivydělat více. A to maximálně 7 600 Kč měsíčně v rámci tzv. nekolidujícího zaměstnání. Za jakých podmínek je takový přivýdělek možný, se dozvíte v následujícím článku.
  • Nový výpočet dovolené v systému POHODA a PAMICA

    Nový výpočet dovolené v systému POHODA a PAMICA

    • 21. 01. 2021

    Novela zákoníku práce od roku 2021 zcela změnila způsob výpočtu dovolené. Pojďme si vysvětlit, v čem tato změna spočívá, jak se bude dovolená nově počítat a jak vše potřebné nastavit v programu POHODA a PAMICA.
  • Stravenkový paušál v praxi

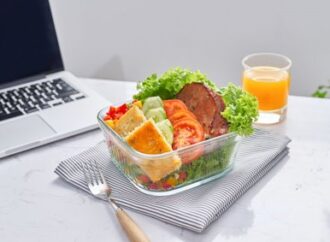
    Stravenkový paušál v praxi

    • 20. 01. 2021

    Zaměstnavatelé mohou od roku 2021 využít stravenkový paušál a mohou tak zaměstnanci poskytnout příspěvek na stravování přímo v peněžní formě. Pojďme si na příkladech ukázat, jak správně tento zaměstnanecký benefit využít v praxi.
  • Mimořádné odpisy a další změny u majetku v roce 2021

    Mimořádné odpisy a další změny u majetku v roce 2021

    • 18. 01. 2021

    Zavedení mimořádných odpisů, zvýšení vstupní ceny pro pořízení hmotného majetku a zrušení daňové kategorie nehmotného majetku. To vše jsou letošní novinky v oblasti majetku, které však můžeme využít zpětně již od 1. 1. 2020.

Rychlé zprávy

  • Upozornění pro zaměstnavatele: Povinnosti při vykazování příjmů bývalých zaměstnanců

    |

    Finanční správa upozorňuje zaměstnavatele na povinnosti spojené s jednotným měsíčním hlášením zaměstnavatele (JMHZ). Pokud zaměstnanci během roku skončí pracovní poměr a zaměstnavatel ho následně odhlásí z evidence, povinnost vykazovat některé údaje za něj tím nemusí zaniknout. V lednovém hlášení za následující rok je nutné uvést také příjmy, které byly bývalému zaměstnanci skutečně vyplaceny do 31. ledna, a to i v případě, že jeho pracovní poměr již skončil. V individuální části hlášení se uvede příslušný úhrn příjmů a v poli „Typ odloženého příjmu“ se použije hodnota 4. Zaměstnavatelé musí v JMHZ zohlednit také případ, kdy bývalý zaměstnanec požádá o roční zúčtování daně. Podle situace se tato skutečnost vykazuje v hlášení za leden nebo únor. Výsledek ročního zúčtování se následně uvádí v příslušném měsíčním hlášení podle stanovených pravidel. Zaměstnavatelé by proto měli při přípravě JMHZ na začátku roku pamatovat i na zaměstnance, jejichž pracovní poměr již skončil, ale za které je stále potřeba vykázat údaje pro daňové účely.

Daňový kalendář

20. 10. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za září 2026
20. 10. 2026
Splatnost paušální zálohy
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí 2026
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí a za září 2026
26. 10. 2026
Souhrnné hlášení za 3. čtvrtletí a za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty