Informace pro účetní a podnikatele

728 x 90


  • Reverse charge – řešení problémových případů

    Reverse charge – řešení problémových případů

    • 12. 10. 2015

    Přenesení daňové povinnosti není stále úplně zažitou oblastí. Okruh dotčených plnění se pořád rozšiřuje a objevují se nevyjasněné problémy, se kterými musíme bojovat. V článku se zaměříme na případy, které dělají největší obtíže.
  • Vnitropodnikové směrnice – 7. část

    Vnitropodnikové směrnice – 7. část

    • 09. 10. 2015

    V další části seriálu o vnitropodnikových směrnicích účetních jednotek se budeme věnovat oblasti časového rozlišování nákladů a výnosů, výdajů a příjmů a otázce tvorby dohadných položek.

  • Odpovědi na dotazy z online poradny – 36. díl

    Odpovědi na dotazy z online poradny – 36. díl

    • 08. 10. 2015

    Když nejste plátci DPH, musíte uvádět na účtenkách své DIČ? Jak ošetřit ve směrnici použití služebního telefonu i pro soukromé účely? Kdy může přijít kontrola na nemocenské? Na dotazy z oblasti daní a účetnictví vám odpovídají naši odborníci.
  • Účtování zálohových faktur v programu POHODA

    Účtování zálohových faktur v programu POHODA

    • 07. 10. 2015

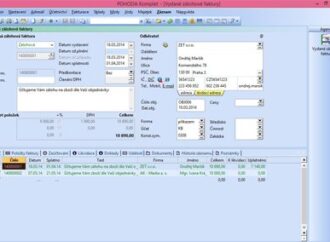
    S platbami předem a se zálohovými fakturami (neboli proforma fakturami) běžně v účetní praxi pracujeme. Jak na správné účtování zálohových faktur v programu POHODA, si ukážeme v následujícím článku.
  • Zdravotní pojištění a studenti nad 26 let

    Zdravotní pojištění a studenti nad 26 let

    • 06. 10. 2015

    Studujete a blíží se vám 26. narozeniny? Pokud budete poté i nadále studovat a nebudete zároveň zaměstnaní ani nebudete podnikat, musíte si začít platit pojistné jako tzv. osoba bez zdanitelných příjmů, v roce 2015 ve výši 1 242 Kč měsíčně.
  • Novinky u slevy za umístění dítěte a dětské skupiny

    Novinky u slevy za umístění dítěte a dětské skupiny

    • 05. 10. 2015

    V souvislosti se změnou zákona o poskytování služby péče o dítě v dětské skupině došlo i ke změně zákona o daních z příjmů u slevy za umístění dítěte v předškolním zařízení. Kdy půjde školkovné uplatnit? Jak se změnila pravidla pro dětskou skupinu?

Rychlé zprávy

  • JMHZ a odměny členů volebních komisí: pravidla pro rok 2026

    |

    ČSSZ zveřejnila přehled pravidel pro evidenci a vykazování odměn členů volebních komisí v rámci JMHZ v souvislosti s volbami. U běžné osvobozené odměny člena okrskové volební komise nevzniká povinnost osobu evidovat ani odměnu vykazovat, pokud zároveň není zaměstnancem stejného zaměstnavatele a nemá od něj jiný příjem. Pokud je člen komise současně zaměstnancem obce, odměna se přičte k jeho zúčtovanému příjmu a vykáže v JMHZ. Evidenční povinnost vzniká také při dalším zdanitelném příjmu, například nadlimitním stravenkovém paušálu. Odlišný režim platí pro komise pro místní referendum, jejichž členové se evidují jako zaměstnanci a vykazují s kódem druhu činnosti 1.

Daňový kalendář

12. 10. 2026
Splatnost daně za srpen 2026 (mimo spotřební daň z lihu)
20. 10. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za září 2026
20. 10. 2026
Splatnost paušální zálohy
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí 2026
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí a za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty