Informace pro účetní a podnikatele

728 x 90


  • Vloni bylo nejméně smrtelných úrazů v práci za 15 let

    Vloni bylo nejméně smrtelných úrazů v práci za 15 let

    • 05. 06. 2018

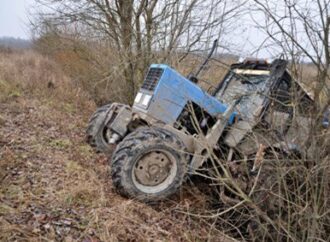
    V roce 2017 se stalo nejméně smrtelných pracovních úrazů za posledních 15 let, a to 95. Mezi nejčastější příčiny úmrtí patří špatně nebo nedostatečně odhadnuté riziko, následuje používání nebezpečných postupů či způsobů práce.
  • Auto pro služební účely

    Auto pro služební účely

    • 01. 06. 2018

    Auto, které zaměstnanci použijí pro služební účely, může být firemní, půjčené či soukromé. Pro každé z nich platí trochu odlišné podmínky, které si představíme v dnešním článku. Víte třeba, kdo platí silniční daň u soukromého auta?
  • Mateřská a dceřiná společnost – osvobozené příjmy

    Mateřská a dceřiná společnost – osvobozené příjmy

    • 30. 05. 2018

    V dnešním článku se podíváme na nejčastější daňové případy mezi mateřskou a dceřinou společností z pohledu zákona o daních z příjmů. Existuje totiž řada osvobozených výnosů od daně z příjmů právnických osob, které si blíže představíme.
  • Daňová specifika žáků, učňů a studentů

    Daňová specifika žáků, učňů a studentů

    • 28. 05. 2018

    Žáci, učni a studenti mají určité úlevy a specifika, pokud jde o daň z příjmů. Mezi nejznámější patří jistě sleva na studenta. Stejně tak zaměstnavatelé, pro něž v rámci přípravy na budoucí povolání žáci pracují. Pojďme se s těmito výjimkami blíže seznámit.
  • Nedostatek pracovníků poškozuje českou ekonomiku

    Nedostatek pracovníků poškozuje českou ekonomiku

    • 24. 05. 2018

    Nedostatek zaměstnanců dopadá skoro na každého zaměstnavatele v zemi. V každé firmě chybí v průměru více než jedna pracovní síla. Český trh se již vyčerpal a zaměstnavatelé čím dál častěji sahají po pracovnících ze zahraničí.
  • Přečerpaná dovolená

    Přečerpaná dovolená

    • 23. 05. 2018

    Zaměstnanci mají ze zákona nárok na čerpání dovolené. V podnikatelské sféře mohou čerpat čtyři týdny, v rozpočtové pět týdnů a pedagogové dokonce osm týdnů v kalendářním roce. Jak postupovat, když tento nárok přečerpají?

Rychlé zprávy

  • Paušální daň v roce 2027 vzroste 

    |

    Měsíční paušální daň v prvním pásmu se od ledna 2027 zvýší o 500 Kč na 9 662 Kč. Ve druhém a třetím pásmu zůstává její výše beze změny. OSVČ, které chtějí do paušálního režimu nově vstoupit, musí oznámení podat nejpozději do 11. ledna 2027. Paušální režim podnikatelům zjednodušuje administrativu, protože při splnění podmínek nemusejí podávat daňové přiznání ani přehledy pro zdravotní pojišťovnu a ČSSZ. V jedné měsíční platbě odvádějí daň z příjmů i zdravotní a sociální pojištění. Do paušálního režimu mohou vstoupit OSVČ s ročními příjmy z podnikání do dvou milionů korun, které splňují další zákonné podmínky, například nejsou plátci DPH. Je však potřeba zvážit, že při využívání paušální daně nelze uplatňovat běžné daňové slevy a odpočty, takže se režim nevyplatí každému. První zálohu v nové výši je nutné zaplatit do 20. ledna 2027.

Daňový kalendář

31. 10. 2026
Daňové přiznání a splatnost daně k OSS - režim mimo EU, režim EU, dovozní režim
31. 10. 2026
Podání Oznámení o výši obratů za kalendářní čtvrtletí v přeshraničním režimu DPH pro malé podniky (SME) za 3. čtvrtletí 2026
31. 10. 2026
Podání Oznámení CESOP (Centrální elektronický systém platebních informací) za 3. čtvrtletí 2026
2. 11. 2026
Poslední den lhůty pro podání přihlášky k registraci skupiny podle § 95a zákona o DPH, která chce být registrována od 1. ledna 2027, nebo žádosti o zrušení skupinové registrace k 31. prosinci 2026 nebo změnu skupinové registrace (pro přistoupení člena do skupiny nebo pro zrušení členství člena skupiny)
2. 11. 2026
Odvod daně vybírané srážkou podle zvláštní sazby daně za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty