

Informace pro účetní a podnikatele

728 x 90


  • Povinné elektronické podávání DPH od roku 2014

    • 29. 01. 2014

    Novela zákona o DPH ukládá plátcům od roku 2014 v novém ustanovení § 101a povinnost podávat tam vyjmenovaná podání pouze elektronicky. Koho se to přesně týká a jaké jsou způsoby elektronického podávání?

  • Odpovědi na dotazy z online poradny – 7. díl

    Odpovědi na dotazy z online poradny – 7. díl

    • 14. 01. 2014

    Jak přejít na paušální výdaje? Jaký je nárok na dovolenou po skončení mateřské? Kam zaúčtovat náhradu za použití soukromého vozidla k firemním účelům? Nejen na tyto otázky vám odpovídají naši odborníci na účetnictví, daně a mzdy.
  • DPH u stavebních a montážních prací v rámci zemí EU

    DPH u stavebních a montážních prací v rámci zemí EU

    • 20. 12. 2013

    Podívejte se na případ z praxe týkající se DPH u intrakomunitárních stavebních a montážních prací. V článku se budeme konkrétně zabývat pozicí hlavního německého dodavatele, který má své subdodavatele, a to z pohledu české DPH.
  • Přiznání k DPH – obsahová náplň jednotlivých řádků

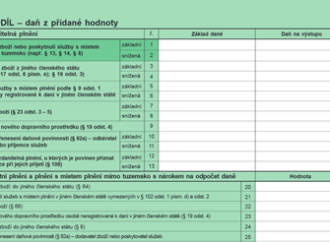
    Přiznání k DPH – obsahová náplň jednotlivých řádků

    • 16. 12. 2013

    Přiznání k DPH má dnes sice už jen jednu stranu, kromě té úvodní, ale řádků k vyplnění je stále poměrně hodně. Ne se všemi řádky se setkáváme denně, ale o to více může být jejich vyplnění záludnější a složitější. Jak na to, vám poradí tento článek.

  • DPH se bude od ledna přiznávat už jen elektronicky

    • 12. 12. 2013

    Pouze elektronicky budou nově komunikovat plátci DPH se svým místně příslušným správcem daně. Od 1. 1. 2014 budou všichni plátci DPH povinně podávat daňová přiznání, dodatečná daňová přiznání a hlášení včetně příloh elektronicky.

  • Změny v DPH od 1. 1. 2014

    • 29. 11. 2013

    Hranice obratu rozhodného k povinné registraci k DPH zůstává prozatím stejná. Části daňových subjektů vznikne od roku 2014 povinnost podávat daňová přiznání a ostatní podání pouze elektronicky. Jaké další novinky nás čekají v oblasti DPH?

Rychlé zprávy

  • Minimální zálohy OSVČ v roce 2027 opět vzrostou

    |

    Minimální zálohy na sociální a zdravotní pojištění pro OSVČ se v roce 2027 podle aktuálního návrhu opět zvýší. U hlavní činnosti by měla minimální záloha na sociální pojištění činit 5 281 Kč měsíčně, zatímco zdravotní pojištění vzroste na 3 488 Kč. Celkem tak OSVČ odvádějící minimální zálohy zaplatí 8 769 Kč měsíčně, tedy o 458 Kč více než v současnosti. Zvýšení se dotkne také OSVČ s vedlejší činností. Minimální sociální záloha by měla vzrůst na 1 660 Kč měsíčně. Výše záloh se odvíjí od průměrné mzdy stanovené pro daný rok, která se pro rok 2027 podle zpřesněného návrhu promítne do nových minimálních vyměřovacích základů. Uvedené částky vycházejí z aktuálního návrhu a mohou se ještě změnit.

Daňový kalendář

30. 9. 2026
Žádost o vrácení DPH z EU dle § 82 zákona o DPH
30. 9. 2026
Daňové přiznání a splatnost daně k OSS – dovozní režim
30. 9. 2026
Odvod daně vybírané srážkou podle zvláštní sazby daně za srpen 2026
12. 10. 2026
Splatnost daně za srpen 2026 (mimo spotřební daň z lihu)
20. 10. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty

