Informace pro účetní a podnikatele

728 x 90


  • Prodej auta OSVČ využívaného i soukromě – 1. část

    Prodej auta OSVČ využívaného i soukromě – 1. část

    • 10. 06. 2015

    Jak se daňově vypořádat s prodejem automobilu, který koupila OSVČ jak pro potřeby svého podnikání, tak zčásti pro soukromé (rodinné) využití? V první části se zaměříme na daň z příjmů.
  • Zdravotní pojištění za dobu neplaceného volna

    Zdravotní pojištění za dobu neplaceného volna

    • 09. 06. 2015

    Chcete požádat v práci o neplacené volno a řešíte, jak to bude po tuto dobu s placením zdravotního pojištění? Přečtěte si, kolik bude činit pojistné za dobu neplaceného volna, ať už v zaměstnání chybíte celý kalendářní měsíc, nebo jenom jeho část.
  • Srážková a zálohová daň v roce 2015

    Srážková a zálohová daň v roce 2015

    • 01. 06. 2015

    V tomto článku se podíváme na jednotlivé typy odvodů daní či jejich záloh a popíšeme si, jaký je rozdíl mezi srážkovou a zálohovou daní. Zaměříme se též na změny, které u těchto daní nastaly v roce 2015.
  • Bezúročná zápůjčka pro zaměstnance – daňový režim

    Bezúročná zápůjčka pro zaměstnance – daňový režim

    • 29. 05. 2015

    Od roku 2015 došlo u bezúročné zápůjčky pro zaměstnance z daňového hlediska ke zpřísnění. Zákon o daních z příjmů nastavuje limit 300 000 Kč, při jehož překročení je potřeba takto vzniklý příjem dodanit.
  • Odchylky v přiznání za zdaňovací období 2015

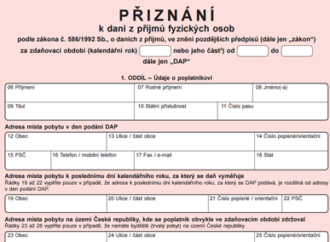
    Odchylky v přiznání za zdaňovací období 2015

    • 28. 05. 2015

    Poplatníci, kterým vznikne povinnost podat daňové přiznání za část zdaňovacího období započatého v roce 2015 již v průběhu roku 2015, mohou tak učinit na tiskopise přiznání pro zdaňovací období 2014. Čím se od sebe tiskopisy pro rok 2014 a 2015 liší?
  • Půjčka do společnosti od společníka

    Půjčka do společnosti od společníka

    • 22. 05. 2015

    Jednou z možností, jak financovat chod společnosti, je půjčka od společníka. Půjčka může být úročená, nebo bezúročná. Jaké daňové dopady má půjčka od společníka a jak se s ní vypořádat v účetnictví, se dozvíte v následujícím článku.

Rychlé zprávy

  • JMHZ a odměny členů volebních komisí: pravidla pro rok 2026

    |

    ČSSZ zveřejnila přehled pravidel pro evidenci a vykazování odměn členů volebních komisí v rámci JMHZ v souvislosti s volbami. U běžné osvobozené odměny člena okrskové volební komise nevzniká povinnost osobu evidovat ani odměnu vykazovat, pokud zároveň není zaměstnancem stejného zaměstnavatele a nemá od něj jiný příjem. Pokud je člen komise současně zaměstnancem obce, odměna se přičte k jeho zúčtovanému příjmu a vykáže v JMHZ. Evidenční povinnost vzniká také při dalším zdanitelném příjmu, například nadlimitním stravenkovém paušálu. Odlišný režim platí pro komise pro místní referendum, jejichž členové se evidují jako zaměstnanci a vykazují s kódem druhu činnosti 1.

Daňový kalendář

12. 10. 2026
Splatnost daně za srpen 2026 (mimo spotřební daň z lihu)
20. 10. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za září 2026
20. 10. 2026
Splatnost paušální zálohy
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí 2026
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí a za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty