Informace pro účetní a podnikatele

728 x 90


Příspěvky autora

  • Přechod z daňové evidence na účetnictví a naopak

    Přechod z daňové evidence na účetnictví a naopak

    Většina podnikatelů – FO vede daňovou evidenci. Můžou se však dostat do situace, kdy už pro ně platí povinnost vést účetnictví. Jaký je rozdíl mezi daňovou evidencí a účetnictvím a jak se vypořádat s přechodem z daňové evidence na účetnictví a naopak?

  • Osvobození příjmů fyzických osob v roce 2014

    U osvobození příjmů fyzických osob se v roce 2014 můžeme setkat s řadou změn, které nejsou pouze formální (např. změny pojmů souvisejících s novým občanským zákoníkem), ale mohou se dotknout přímo výše daňové povinnosti poplatníků.
  • Silniční daň – změny od 1. 1. 2014

    Silniční daň – změny od 1. 1. 2014

    Tak jako snad všechny zákony v oblasti účetnictví a daní, i zákon o dani silniční byl od 1. ledna 2014 novelizován, aby reagoval na změny občanského zákoníku – na nově používané termíny a některé nové instituty.
  • Účetní a daňové doklady

    Účetní a daňové doklady

    • DPH
    • 26. 02. 2014

    Práce s doklady je pro účetní každodenní záležitostí. S jakými druhy dokladů se můžeme setkat nejčastěji? Kdy máme povinnost je vystavit, jaké mají mít náležitosti a jakým způsobem bychom je měli uchovávat?
  • Přiznání k dani z příjmů PO – obsahová náplň jednotlivých řádků

    Přiznání k dani z příjmů PO – obsahová náplň jednotlivých řádků

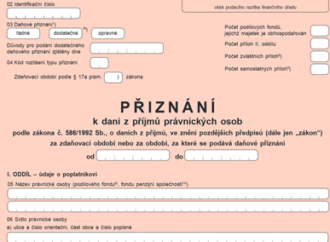
    Vyplnění daňového přiznání k dani z příjmů PO je vždy završením práce většiny účetních. Jak vyplnit všechny řádky přiznání a dopočítat se správné výše daně? Zaměříme se na nejčastější transakce, se kterými se na jednotlivých řádcích setkáváme.
  • Přiznání k DPH – obsahová náplň jednotlivých řádků

    Přiznání k DPH – obsahová náplň jednotlivých řádků

    • DPH
    • 16. 12. 2013

    Přiznání k DPH má dnes sice už jen jednu stranu, kromě té úvodní, ale řádků k vyplnění je stále poměrně hodně. Ne se všemi řádky se setkáváme denně, ale o to více může být jejich vyplnění záludnější a složitější. Jak na to, vám poradí tento článek.

Rychlé zprávy

  • Nové platové tabulky mají zajistit vyšší tarify zaměstnancům veřejného sektoru

    |

    Ministerstvo práce a sociálních věcí představilo návrh nových platových tabulek, které by měly začít platit od 1. ledna 2027. Změny se dotknou přibližně 858 tisíc zaměstnanců veřejného sektoru. Nejnižší platový tarif má nově dosáhnout alespoň úrovně minimální mzdy, která bude v roce 2027 činit 24 900 Kč měsíčně. Podle návrhu se žádnému zaměstnanci v důsledku změny nesníží celkový plat. Nový systém má lépe zohledňovat náročnost práce i délku praxe. U většiny zaměstnanců se počet platových stupňů sníží z dvanácti na osm, přičemž nově budou samostatně zohledněny také praxe delší než 30 a 35 let. Základní tarify se mají stát pevnějším základem odměňování a osobní příplatky mají více sloužit k ocenění kvalitní práce a pracovního nasazení. Konečnou podobu platových tabulek ještě stanoví vláda.

Daňový kalendář

26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí 2026
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí a za září 2026
26. 10. 2026
Souhrnné hlášení za 3. čtvrtletí a za září 2026
26. 10. 2026
Kontrolní hlášení za 3. čtvrtletí a za září 2026
26. 10. 2026
Daňové přiznání a splatnost daně z plynu, pevných paliv a elektřiny za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty