Informace pro účetní a podnikatele

728 x 90


  • Přehled o příjmech a výdajích za rok 2014 pro ZP

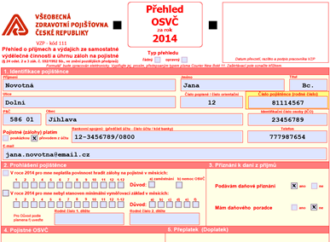
    Přehled o příjmech a výdajích za rok 2014 pro ZP

    • 02. 04. 2015

    Nejvíc spěchat s Přehledem o příjmech a výdajích za rok 2014 pro zdravotní pojišťovnu musejí malí podnikatelé, kteří nepodávají daňové přiznání. Ti, kdo mají daňového poradce, naopak mají čas až do srpna.

  • Rodinný podnik a spolupracující osoba

    Rodinný podnik a spolupracující osoba

    • 23. 03. 2015

    V rodinném podniku mezi jednotlivými rodinnými příslušníky neexistují pracovněprávní vztahy. Kdo s vámi může spolupracovat? Musí mít k tomu živnostenské oprávnění? Jak můžete přerozdělit příjmy na spolupracující osoby a jak je správně zdanit?

  • Dluh na pojistném může vést ke zrušení živnosti

    Dluh na pojistném může vést ke zrušení živnosti

    • 20. 03. 2015

    Podnikatelé, kteří mají dluhy na sociálním či zdravotním pojištění, by se měli mít na pozoru. Živnostenský úřad může totiž zrušit živnostenské oprávnění těm OSVČ, které pojistné neplatí.
  • Povinná elektronická podání v příkladech

    Povinná elektronická podání v příkladech

    • 11. 03. 2015

    Nejasnosti ohledně elektronických podání vznikají zejména u fyzických osob, protože právnické osoby mají tuto povinnost již několik let. Zda musíte činit elektronické podání, záleží na tom, jaký typ datové schránky máte zpřístupněný.

  • Elektronické podání půjde v roce 2015 i e-tiskopisem

    • 03. 03. 2015

    Finanční správa umožní po přechodné období roku 2015 činit povinné elektronické podání dle § 72 odst. 4 daňového řádu i postupem podle § 71 odst. 3 daňového řádu – tzv. e-tiskopisem.
  • Pojištění vozidel v praxi

    Pojištění vozidel v praxi

    • 27. 02. 2015

    Ať už jste soukromá osoba, či podnikatel, pokud vlastníte automobil, jistě vás bude zajímat, jaké možnosti v oblasti pojištění existují. V tomto článku si rozebereme základní druhy pojištění a také se dotkneme toho, jak se o pojištění vozu v praxi účtuje.

Rychlé zprávy

  • Paušální daň v roce 2027 vzroste 

    |

    Měsíční paušální daň v prvním pásmu se od ledna 2027 zvýší o 500 Kč na 9 662 Kč. Ve druhém a třetím pásmu zůstává její výše beze změny. OSVČ, které chtějí do paušálního režimu nově vstoupit, musí oznámení podat nejpozději do 11. ledna 2027. Paušální režim podnikatelům zjednodušuje administrativu, protože při splnění podmínek nemusejí podávat daňové přiznání ani přehledy pro zdravotní pojišťovnu a ČSSZ. V jedné měsíční platbě odvádějí daň z příjmů i zdravotní a sociální pojištění. Do paušálního režimu mohou vstoupit OSVČ s ročními příjmy z podnikání do dvou milionů korun, které splňují další zákonné podmínky, například nejsou plátci DPH. Je však potřeba zvážit, že při využívání paušální daně nelze uplatňovat běžné daňové slevy a odpočty, takže se režim nevyplatí každému. První zálohu v nové výši je nutné zaplatit do 20. ledna 2027.

Daňový kalendář

31. 10. 2026
Daňové přiznání a splatnost daně k OSS - režim mimo EU, režim EU, dovozní režim
31. 10. 2026
Podání Oznámení o výši obratů za kalendářní čtvrtletí v přeshraničním režimu DPH pro malé podniky (SME) za 3. čtvrtletí 2026
31. 10. 2026
Podání Oznámení CESOP (Centrální elektronický systém platebních informací) za 3. čtvrtletí 2026
2. 11. 2026
Poslední den lhůty pro podání přihlášky k registraci skupiny podle § 95a zákona o DPH, která chce být registrována od 1. ledna 2027, nebo žádosti o zrušení skupinové registrace k 31. prosinci 2026 nebo změnu skupinové registrace (pro přistoupení člena do skupiny nebo pro zrušení členství člena skupiny)
2. 11. 2026
Odvod daně vybírané srážkou podle zvláštní sazby daně za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty