Informace pro účetní a podnikatele

728 x 90


  • Ukončení podnikání nebo nájmu a daň z příjmů

    Ukončení podnikání nebo nájmu a daň z příjmů

    • 27. 02. 2019

    Ať už ukončuje podnikatel svoji činnost plánovaně, či náhle, je třeba pamatovat na daňové dopady. Obdobně je na tom pronajímatel při ukončení nájmu. Jak postupovat v případě skončení podnikatelské činnosti nebo nájmu z hlediska daně z příjmů?
  • Nepleťte si účetní s daňovým poradcem

    Nepleťte si účetní s daňovým poradcem

    • 07. 02. 2019

    Ne každý účetní je daňový poradce. A ne každý daňový poradce je dobrý účetní. Účetní zpracovává účetnictví nebo daňovou evidenci a připravuje podklady pro daňová přiznání, zatímco daňový poradce sestavuje daňová přiznání a radí v oblasti daní.
  • Na co si dát pozor v začátku podnikání fyzických osob

    Na co si dát pozor v začátku podnikání fyzických osob

    • 23. 01. 2019

    Co je to datová schránka a kdo ji musí povinně používat? Kdo vede účetnictví a kdo daňovou evidenci? Dnes se zaměříme na nejrůznější aspekty, které začátek podnikání provázejí, a to zejména ve vztahu k daním a pojistnému.
  • Malovaná radost z Maříže

    Malovaná radost z Maříže

    • 28. 12. 2018

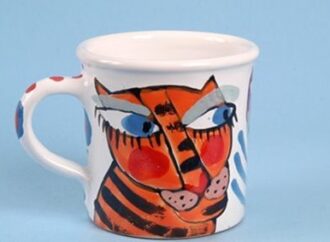
    Když vás během toulek po České Kanadě nohy zanesou až téměř k rakouské hranici, možná narazíte na malou vesničku Maříž. A zde, na místě, které jako by bylo na konci světa, se vyrábí jedinečná keramika.
  • Kdo musí vést účetnictví?

    Kdo musí vést účetnictví?

    • 07. 12. 2018

    Jedna z povinností, která straší začínající podnikatele, je vedení účetnictví. Co doopravdy znamená vést účetnictví, kdo má povinnost účtovat a jak jinak lze postupovat, si ukážeme v dnešním článku.
  • Zálohy OSVČ v roce 2019

    Zálohy OSVČ v roce 2019

    • 29. 11. 2018

    Ani příští rok nebude jiný a OSVČ budou muset při placení záloh na sociální i zdravotní pojištění sáhnout hlouběji do kapsy. Minimální měsíční záloha u sociálního pojištění v roce 2019 bude 2 388 Kč, u zdravotního potom 2 208 Kč.

Rychlé zprávy

  • JMHZ a odměny členů volebních komisí: pravidla pro rok 2026

    |

    ČSSZ zveřejnila přehled pravidel pro evidenci a vykazování odměn členů volebních komisí v rámci JMHZ v souvislosti s volbami. U běžné osvobozené odměny člena okrskové volební komise nevzniká povinnost osobu evidovat ani odměnu vykazovat, pokud zároveň není zaměstnancem stejného zaměstnavatele a nemá od něj jiný příjem. Pokud je člen komise současně zaměstnancem obce, odměna se přičte k jeho zúčtovanému příjmu a vykáže v JMHZ. Evidenční povinnost vzniká také při dalším zdanitelném příjmu, například nadlimitním stravenkovém paušálu. Odlišný režim platí pro komise pro místní referendum, jejichž členové se evidují jako zaměstnanci a vykazují s kódem druhu činnosti 1.

Daňový kalendář

12. 10. 2026
Splatnost daně za srpen 2026 (mimo spotřební daň z lihu)
20. 10. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za září 2026
20. 10. 2026
Splatnost paušální zálohy
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí 2026
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí a za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty