Informace pro účetní a podnikatele

728 x 90


  • Jak může s. r. o. využít soukromé auto jednatele?

    Jak může s. r. o. využít soukromé auto jednatele?

    • 28. 11. 2016

    Nově vzniklé společnosti s ručením omezeným ke svému fungování potřebují auta. Avšak prostředky na jejich pořízení v mnoha případech zatím nemají. Nabízí se jednoduché řešení – využívat soukromé auto jednatele. Jak to lze provést?
  • Vysílání pracovníků v rámci EU

    Vysílání pracovníků v rámci EU

    • 25. 11. 2016

    Za vysílání pracovníků v rámci EU považujeme situaci, kdy zaměstnavatel z jednoho členského státu vyšle na časově omezenou dobu své pracovníky k partnerskému podniku v jiném státě EU. Jaké jsou podmínky vyslání? Kde je nutné zdanit příjem?
  • Odpovědi na dotazy z online poradny – 54. díl

    Odpovědi na dotazy z online poradny – 54. díl

    • 24. 11. 2016

    Jak se zachovat, když zjistíte, že vám zaměstnavatel neprovedl roční zúčtování? Co dělat, když jste omylem odvedli vyšší DPH? Jak se bude nově postupovat v účtování o zásobách vlastní výroby? Na vaše dotazy odpovídají naši účetní a daňoví specialisté.
  • Kdo je vlastně správce daně?

    Kdo je vlastně správce daně?

    • 23. 11. 2016

    Na toto téma se podíváme ze tří úhlů pohledu. Nejprve se zaměříme na obecnou procesní oblast, poté bude následovat identifikace „civilního“ správce daně a celé téma zakončíme „bezpečnostním“ správcem daně.
  • Nový vzor tiskopisu prohlášení poplatníka

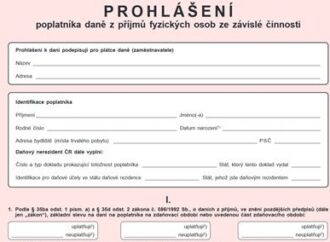
    Nový vzor tiskopisu prohlášení poplatníka

    • 22. 11. 2016

    Finanční správa vydala nový vzor prohlášení poplatníka pro rok 2017. Dochází v něm ke zjednodušení při uplatnění daňového zvýhodnění a zároveň byly do identifikačních údajů poplatníka doplněny údaje u daňového nerezidenta ČR.
  • Nefinanční reporting od roku 2017

    Nefinanční reporting od roku 2017

    • 21. 11. 2016

    Ještě jsme ani nezačali zpracovávat závěrky dle „staré“ novely zákona o účetnictví a již byla schválena další novela pro rok 2017, která je opět velmi významná ve vztahu k vykazování. Koho konkrétně se tyto změny od roku 2017 týkají a v čem spočívají?

Rychlé zprávy

  • Paušální daň v roce 2027 vzroste 

    |

    Měsíční paušální daň v prvním pásmu se od ledna 2027 zvýší o 500 Kč na 9 662 Kč. Ve druhém a třetím pásmu zůstává její výše beze změny. OSVČ, které chtějí do paušálního režimu nově vstoupit, musí oznámení podat nejpozději do 11. ledna 2027. Paušální režim podnikatelům zjednodušuje administrativu, protože při splnění podmínek nemusejí podávat daňové přiznání ani přehledy pro zdravotní pojišťovnu a ČSSZ. V jedné měsíční platbě odvádějí daň z příjmů i zdravotní a sociální pojištění. Do paušálního režimu mohou vstoupit OSVČ s ročními příjmy z podnikání do dvou milionů korun, které splňují další zákonné podmínky, například nejsou plátci DPH. Je však potřeba zvážit, že při využívání paušální daně nelze uplatňovat běžné daňové slevy a odpočty, takže se režim nevyplatí každému. První zálohu v nové výši je nutné zaplatit do 20. ledna 2027.

Daňový kalendář

31. 10. 2026
Daňové přiznání a splatnost daně k OSS - režim mimo EU, režim EU, dovozní režim
31. 10. 2026
Podání Oznámení o výši obratů za kalendářní čtvrtletí v přeshraničním režimu DPH pro malé podniky (SME) za 3. čtvrtletí 2026
31. 10. 2026
Podání Oznámení CESOP (Centrální elektronický systém platebních informací) za 3. čtvrtletí 2026
2. 11. 2026
Poslední den lhůty pro podání přihlášky k registraci skupiny podle § 95a zákona o DPH, která chce být registrována od 1. ledna 2027, nebo žádosti o zrušení skupinové registrace k 31. prosinci 2026 nebo změnu skupinové registrace (pro přistoupení člena do skupiny nebo pro zrušení členství člena skupiny)
2. 11. 2026
Odvod daně vybírané srážkou podle zvláštní sazby daně za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty