Informace pro účetní a podnikatele

728 x 90


  • Aktuální tiskopisy pro závislou činnost za rok 2016

    Aktuální tiskopisy pro závislou činnost za rok 2016

    • 08. 12. 2016

    U jakých tiskopisů pro plátce daně ze závislé činnosti za zdaňovací období 2016 došlo ke změně? Jejich aktualizovaný přehled vám přinášíme v tomto článku. A nechybí samozřejmě ani odkazy k jejich stažení.
  • Jak ušetřit na zaměstnaneckých benefitech

    Jak ušetřit na zaměstnaneckých benefitech

    • 07. 12. 2016

    Zaměstnat pracovníka je poměrně finančně náročné. Existuje však řada zaměstnaneckých benefitů, jejichž poskytnutím obě strany získají – ušetří na daních i pojistném. Pojďme se na ně podívat.
  • Jak může s. r. o. využít soukromé auto jednatele?

    Jak může s. r. o. využít soukromé auto jednatele?

    • 28. 11. 2016

    Nově vzniklé společnosti s ručením omezeným ke svému fungování potřebují auta. Avšak prostředky na jejich pořízení v mnoha případech zatím nemají. Nabízí se jednoduché řešení – využívat soukromé auto jednatele. Jak to lze provést?
  • Nový vzor tiskopisu prohlášení poplatníka

    Nový vzor tiskopisu prohlášení poplatníka

    • 22. 11. 2016

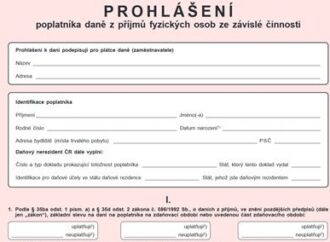
    Finanční správa vydala nový vzor prohlášení poplatníka pro rok 2017. Dochází v něm ke zjednodušení při uplatnění daňového zvýhodnění a zároveň byly do identifikačních údajů poplatníka doplněny údaje u daňového nerezidenta ČR.

  • Zdanění nerezidentů je často úkolem plátce příjmu

    Zdanění nerezidentů je často úkolem plátce příjmu

    • 14. 11. 2016

    Nejen u DPH, ale také u daní z příjmů si stát usnadňuje práci a odpovědnost za zdanění přenáší na odběratele. V tomto článku si ukážeme, jaké druhy příjmů placených do zahraničí (nerezidentům) musí zdanit český plátce příjmu.
  • Prominutí dluhu – právní, daňový a účetní pohled

    Prominutí dluhu – právní, daňový a účetní pohled

    • 04. 11. 2016

    V praxi může nastat situace, kdy se věřitel s dlužníkem dohodne, že mu promine jeho dluh. Pokud dochází k prominutí dluhu, je nutné brát v úvahu také související účetní a zejména daňové dopady. Prominutím dluhu je dlužník totiž nepochybně zvýhodněn.

Rychlé zprávy

  • JMHZ od roku 2027: MPSV zveřejnilo finální změny

    |

    Ministerstvo práce a sociálních věcí zveřejnilo finální podobu změn Jednotného měsíčního hlášení zaměstnavatele (JMHZ), které začnou platit od 1. ledna 2027. Úpravy reagují na změny české i evropské legislativy a promítnou se do údajů, které budou zaměstnavatelé vykazovat. Změny se týkají například oblasti daní, zaměstnanosti nebo platformové práce. K datům z JMHZ získají přístup také další instituce, například Ministerstvo spravedlnosti a Státní úřad inspekce práce. MPSV už zveřejnilo finální technické podklady pro dodavatele mzdových systémů. Zaměstnavatelé a mzdové účetní by proto měli před začátkem roku 2027 ověřit, že jejich systémy budou na nové požadavky připravené.

Daňový kalendář

12. 10. 2026
Splatnost daně za srpen 2026 (mimo spotřební daň z lihu)
20. 10. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za září 2026
20. 10. 2026
Splatnost paušální zálohy
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí 2026
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí a za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty