Informace pro účetní a podnikatele

728 x 90


  • Aktuální tiskopisy pro závislou činnost za rok 2016

    Aktuální tiskopisy pro závislou činnost za rok 2016

    • 08. 12. 2016

    U jakých tiskopisů pro plátce daně ze závislé činnosti za zdaňovací období 2016 došlo ke změně? Jejich aktualizovaný přehled vám přinášíme v tomto článku. A nechybí samozřejmě ani odkazy k jejich stažení.
  • Jak ušetřit na zaměstnaneckých benefitech

    Jak ušetřit na zaměstnaneckých benefitech

    • 07. 12. 2016

    Zaměstnat pracovníka je poměrně finančně náročné. Existuje však řada zaměstnaneckých benefitů, jejichž poskytnutím obě strany získají – ušetří na daních i pojistném. Pojďme se na ně podívat.
  • Jak může s. r. o. využít soukromé auto jednatele?

    Jak může s. r. o. využít soukromé auto jednatele?

    • 28. 11. 2016

    Nově vzniklé společnosti s ručením omezeným ke svému fungování potřebují auta. Avšak prostředky na jejich pořízení v mnoha případech zatím nemají. Nabízí se jednoduché řešení – využívat soukromé auto jednatele. Jak to lze provést?
  • Nový vzor tiskopisu prohlášení poplatníka

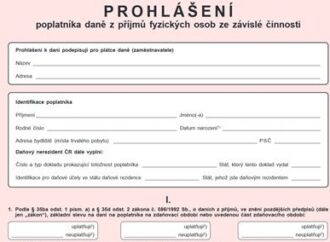
    Nový vzor tiskopisu prohlášení poplatníka

    • 22. 11. 2016

    Finanční správa vydala nový vzor prohlášení poplatníka pro rok 2017. Dochází v něm ke zjednodušení při uplatnění daňového zvýhodnění a zároveň byly do identifikačních údajů poplatníka doplněny údaje u daňového nerezidenta ČR.

  • Zdanění nerezidentů je často úkolem plátce příjmu

    Zdanění nerezidentů je často úkolem plátce příjmu

    • 14. 11. 2016

    Nejen u DPH, ale také u daní z příjmů si stát usnadňuje práci a odpovědnost za zdanění přenáší na odběratele. V tomto článku si ukážeme, jaké druhy příjmů placených do zahraničí (nerezidentům) musí zdanit český plátce příjmu.
  • Prominutí dluhu – právní, daňový a účetní pohled

    Prominutí dluhu – právní, daňový a účetní pohled

    • 04. 11. 2016

    V praxi může nastat situace, kdy se věřitel s dlužníkem dohodne, že mu promine jeho dluh. Pokud dochází k prominutí dluhu, je nutné brát v úvahu také související účetní a zejména daňové dopady. Prominutím dluhu je dlužník totiž nepochybně zvýhodněn.

Rychlé zprávy

  • Upozornění pro zaměstnavatele: Povinnosti při vykazování příjmů bývalých zaměstnanců

    |

    Finanční správa upozorňuje zaměstnavatele na povinnosti spojené s jednotným měsíčním hlášením zaměstnavatele (JMHZ). Pokud zaměstnanci během roku skončí pracovní poměr a zaměstnavatel ho následně odhlásí z evidence, povinnost vykazovat některé údaje za něj tím nemusí zaniknout. V lednovém hlášení za následující rok je nutné uvést také příjmy, které byly bývalému zaměstnanci skutečně vyplaceny do 31. ledna, a to i v případě, že jeho pracovní poměr již skončil. V individuální části hlášení se uvede příslušný úhrn příjmů a v poli „Typ odloženého příjmu“ se použije hodnota 4.

Daňový kalendář

20. 10. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za září 2026
20. 10. 2026
Splatnost paušální zálohy
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí 2026
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí a za září 2026
26. 10. 2026
Souhrnné hlášení za 3. čtvrtletí a za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty