Informace pro účetní a podnikatele

728 x 90


  • Aktuální tiskopisy pro závislou činnost za rok 2016

    Aktuální tiskopisy pro závislou činnost za rok 2016

    • 08. 12. 2016

    U jakých tiskopisů pro plátce daně ze závislé činnosti za zdaňovací období 2016 došlo ke změně? Jejich aktualizovaný přehled vám přinášíme v tomto článku. A nechybí samozřejmě ani odkazy k jejich stažení.
  • Jak ušetřit na zaměstnaneckých benefitech

    Jak ušetřit na zaměstnaneckých benefitech

    • 07. 12. 2016

    Zaměstnat pracovníka je poměrně finančně náročné. Existuje však řada zaměstnaneckých benefitů, jejichž poskytnutím obě strany získají – ušetří na daních i pojistném. Pojďme se na ně podívat.
  • Jak může s. r. o. využít soukromé auto jednatele?

    Jak může s. r. o. využít soukromé auto jednatele?

    • 28. 11. 2016

    Nově vzniklé společnosti s ručením omezeným ke svému fungování potřebují auta. Avšak prostředky na jejich pořízení v mnoha případech zatím nemají. Nabízí se jednoduché řešení – využívat soukromé auto jednatele. Jak to lze provést?
  • Nový vzor tiskopisu prohlášení poplatníka

    Nový vzor tiskopisu prohlášení poplatníka

    • 22. 11. 2016

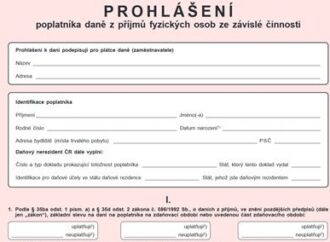
    Finanční správa vydala nový vzor prohlášení poplatníka pro rok 2017. Dochází v něm ke zjednodušení při uplatnění daňového zvýhodnění a zároveň byly do identifikačních údajů poplatníka doplněny údaje u daňového nerezidenta ČR.

  • Zdanění nerezidentů je často úkolem plátce příjmu

    Zdanění nerezidentů je často úkolem plátce příjmu

    • 14. 11. 2016

    Nejen u DPH, ale také u daní z příjmů si stát usnadňuje práci a odpovědnost za zdanění přenáší na odběratele. V tomto článku si ukážeme, jaké druhy příjmů placených do zahraničí (nerezidentům) musí zdanit český plátce příjmu.
  • Prominutí dluhu – právní, daňový a účetní pohled

    Prominutí dluhu – právní, daňový a účetní pohled

    • 04. 11. 2016

    V praxi může nastat situace, kdy se věřitel s dlužníkem dohodne, že mu promine jeho dluh. Pokud dochází k prominutí dluhu, je nutné brát v úvahu také související účetní a zejména daňové dopady. Prominutím dluhu je dlužník totiž nepochybně zvýhodněn.

Rychlé zprávy

  • JMHZ a odměny členů volebních komisí: pravidla pro rok 2026

    |

    ČSSZ zveřejnila přehled pravidel pro evidenci a vykazování odměn členů volebních komisí v rámci JMHZ v souvislosti s volbami. U běžné osvobozené odměny člena okrskové volební komise nevzniká povinnost osobu evidovat ani odměnu vykazovat, pokud zároveň není zaměstnancem stejného zaměstnavatele a nemá od něj jiný příjem. Pokud je člen komise současně zaměstnancem obce, odměna se přičte k jeho zúčtovanému příjmu a vykáže v JMHZ. Evidenční povinnost vzniká také při dalším zdanitelném příjmu, například nadlimitním stravenkovém paušálu. Odlišný režim platí pro komise pro místní referendum, jejichž členové se evidují jako zaměstnanci a vykazují s kódem druhu činnosti 1.

Daňový kalendář

12. 10. 2026
Splatnost daně za srpen 2026 (mimo spotřební daň z lihu)
20. 10. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za září 2026
20. 10. 2026
Splatnost paušální zálohy
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí 2026
26. 10. 2026
Daňové přiznání a splatnost daně za 3. čtvrtletí a za září 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty