

Informace pro účetní a podnikatele

728 x 90


Příspěvky autora

  • Vykazování druhé snížené sazby DPH od 1. 1. 2015

    • DPH
    • 31. 12. 2014

    S účinností od 1. 1. 2015 zavádí novela zákona o dani z přidané hodnoty druhou sníženou sazbu DPH ve výši 10 %. V této souvislosti bude k dispozici nový tiskopis přiznání k DPH. Dojde v něm ale pouze k minimálním úpravám.
  • Pour féliciter 2015

    Pour féliciter 2015

    Přejeme Vám mnoho krásných chvil strávených v příjemné atmosféře Vánoc a do roku 2015 hodně pracovních i osobních úspěchů. Redakce Portálu POHODA

  • Limit pro registraci k DPH zůstane ve výši 1.000.000 Kč

    • DPH
    • 23. 12. 2014

    Novelu zákona o DPH poslanci včera konečně schválili. Limit pro registraci k DPH se od 1. 1. 2015 nesníží, desetiprocentní sazba DPH se „rozroste“ o další položky. Novela také rozšíří reverse charge. Přinášíme vám stručný přehled schválených změn.
  • Minimální mzda od 1. ledna 2015

    Minimální mzda od 1. ledna 2015

    Minimální mzda se vztahuje na všechny zaměstnance v pracovním poměru nebo právním vztahu založeném dohodami o pracích konaných mimo pracovní poměr. Od 1. ledna 2015 se zvyšuje základní sazba minimální mzdy na 9 200 Kč za měsíc.
  • Nová příloha přiznání o transakcích spojených osob

    Nová příloha přiznání o transakcích spojených osob

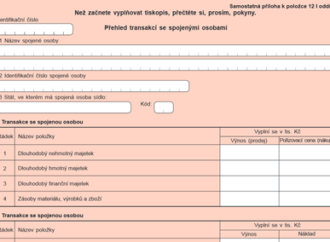
    Finanční úřady se při daňových kontrolách zaměří na převodní ceny. Ke zjištění podrobných informací o transakcích se spojenými osobami poslouží nová příloha daňového přiznání, a to již za zdaňovací období roku 2014.
  • Odpovědi na dotazy z online poradny – 22. díl

    Odpovědi na dotazy z online poradny – 22. díl

    Musí OSVČ platit solidární daň? Jak správně zaúčtovat haléřové vyrovnání? Máte firemní automobil a nevyužíváte jej, plynou z toho nějaké daňové povinnosti? Na vaše dotazy z online poradny odpovídají odborníci na daně a účetnictví.

Rychlé zprávy

  • Změna postupu při odhlašování státních zaměstnanců

    |

    Od 1. 11. 2026 nabývá účinnosti zákon č. 195/2026 Sb., o státních zaměstnancích, na jehož základě budou státní zaměstnanci ministerstev a jiných správních úřadů vykonávat práci v pracovním poměru. Změna se týká také oznamování údajů pro podporu v nezaměstnanosti při odhlašování zaměstnanců z evidence ČSSZ. Při vyplňování atributů 10525, 10381 a 10380 je nutné rozlišit, zda končí služební poměr do 31. 10. 2026, nebo pracovní poměr od 1. 11. 2026. U služebního poměru se uvádí druh zaměstnání 2 a důvod jeho skončení, u pracovního poměru druh zaměstnání 1 a důvod ukončení pracovněprávního vztahu. Pokud odpovídající důvod není v nabídce, zvolí se „Ostatní“. Pro zvláštní případy podle § 95 odst. 19 zákona č. 195/2026 Sb. se uvede druh zaměstnání 2 a důvod skončení „Ostatní“. Ostatní atributy se vyplňují standardním způsobem.

Daňový kalendář

2. 11. 2026
Poslední den lhůty pro podání přihlášky k registraci skupiny podle § 95a zákona o DPH, která chce být registrována od 1. ledna 2027, nebo žádosti o zrušení skupinové registrace k 31. prosinci 2026 nebo změnu skupinové registrace (pro přistoupení člena do skupiny nebo pro zrušení členství člena skupiny)
2. 11. 2026
Odvod daně vybírané srážkou podle zvláštní sazby daně za září 2026
2. 11. 2026
Roku 2024, je-li výkazním obdobím skupiny kalendářní rok
9. 11. 2026
Splatnost daně za září 2026 (mimo spotřební daň z lihu)
20. 11. 2026
Měsíční odvod úhrnu sražených záloh na daň z příjmů fyzických osob ze závislé činnosti za říjen 2026
Přehled všech termínů ►

Kurzovní lístek

vlajka EU
Načítám hodnoty
vlajka USA
Načítám hodnoty

